




Trang
Giá xăng dầu ngày 16/07/2026: Giá dầu Diesel tăng mạnh gần 1.600 đồng/lít
Trong kỳ điều hành ngày 16/07/2026 (áp dụng từ 15h00), liên Bộ Công Thương – Tài chính đã quyết định điều chỉnh tăng đồng loạt giá xăng dầu trong nước. Đáng chú ý, mặt hàng dầu Diesel có mức tăng rất mạnh, buộc cơ quan quản lý phải kích hoạt công cụ chi sử dụng […]


Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 16/07/2026 08:22
Chia sẻ:
Share
Trong kỳ điều hành ngày 16/07/2026 (áp dụng từ 15h00), liên Bộ Công Thương – Tài chính đã quyết định điều chỉnh tăng đồng loạt giá xăng dầu trong nước. Đáng chú ý, mặt hàng dầu Diesel có mức tăng rất mạnh, buộc cơ quan quản lý phải kích hoạt công cụ chi sử dụng Quỹ bình ổn giá (BOG) để giảm áp lực cho thị trường.
Biến động biểu giá bán lẻ xăng dầu ngày 16/07/2026 (Vùng 1)
Theo quyết định điều hành, giá bán lẻ các mặt hàng xăng sinh học thế hệ mới và dầu thương phẩm ghi nhận mức điều chỉnh đồng loạt đi lên. Cụ thể biểu giá tối đa áp dụng tại địa bàn Vùng 1 từ chiều nay như sau:

Can thiệp mạnh mẽ từ Quỹ bình ổn giá (BOG)
Trước áp lực tăng quá mạnh của mặt hàng dầu Diesel và dầu Mazut từ thị trường thành phẩm thế giới, liên Bộ đã quyết định thay đổi phương án điều hành Quỹ BOG nhằm bảo vệ người tiêu dùng và các doanh nghiệp sản xuất, vận tải trong nước:
-
Trích lập Quỹ BOG: Ngừng trích lập hoàn toàn (mức trích lập 0 VND) đối với tất cả các nhóm mặt hàng (kỳ trước trích lập 200 VND/lít đối với xăng sinh học và dầu Mazut).
-
Chi sử dụng Quỹ BOG:
-
Chi Quỹ đối với dầu Diesel: 1.500 VND/lít (nếu không chi quỹ, dầu Diesel có thể đã tăng hơn 3.000 VND/lít).
-
Chi Quỹ đối với dầu Mazut: 500 VND/kg.
-
Chi Quỹ đối với các mặt hàng xăng sinh học: 0 VND/lít.
-
Nguyên nhân nào khiến thị trường năng lượng “dậy sóng”?
1. Căng thẳng địa chính trị leo thang tại Trung Đông
Đà tăng phi mã của giá dầu thế giới trong chu kỳ 7 ngày qua chủ yếu bắt nguồn từ các diễn biến phức tạp tại khu vực Trung Đông. Sự gia tăng căng thẳng trực tiếp giữa Mỹ và Iran dẫn đến việc phong tỏa một số cảng xuất khẩu quan trọng, đi kèm lo ngại gián đoạn vận tải qua eo biển Hormuz – huyết mạch lưu thông của gần 20% lượng dầu thô toàn cầu.
2. Sự cố hạ tầng và rủi ro nguồn cung ngoài OPEC+
Bên cạnh căng thẳng địa chính trị, các báo cáo kỹ thuật về việc tạm ngưng hoạt động của một số nhà máy lọc dầu lớn tại khu vực Bắc Mỹ do sự cố thời tiết cũng đẩy giá thành phẩm các mặt hàng trung cất (đặc biệt là dầu Diesel) tăng nhanh hơn so với dầu thô đầu vào.
3. Sự chuyển dịch tiêu dùng xăng E10 trong nước ổn định
Tại thị trường nội địa, lộ trình chuyển đổi và bắt buộc thương mại hóa xăng sinh học E10 tiếp tục ghi nhận những tín hiệu vận hành tích cực. Việc làm chủ nguồn nguyên liệu ethanol phối trộn trong nước đã góp phần giảm nhẹ phần nào biên độ tăng giá của nhóm xăng (E10 RON 95 và E5 RON 92) so với mức tăng dựng đứng của các nhóm dầu thô nhập khẩu trực tiếp.
Khuyến nghị dành cho doanh nghiệp
Mức tăng gần 1.600 đồng/lít của dầu Diesel sẽ tạo ra áp lực chi phí không nhỏ đối với các doanh nghiệp vận tải, logistic và các đơn vị sử dụng máy móc công nghiệp nặng. Các doanh nghiệp cần chủ động:
-
Cân đối lại hạn mức tiêu thụ và tối ưu hóa lộ trình vận chuyển.
-
Các đại lý, trạm phân phối xăng dầu cần chủ động theo dõi sát tiến độ điều nguồn từ thương nhân đầu mối để đảm bảo lượng tồn kho vận hành ổn định, tránh tình trạng gián đoạn cục bộ.
Để liên tục cập nhật những biến động mới nhất về thị trường xăng dầu trong nước và quốc tế, mời quý độc giả theo dõi các bài viết tiếp theo trên diendanxangdau.vn!
Xem thêm phiên điều chỉnh giá xăng dầu 18.06.2026 tại đây!
Giữ kết nối
Bài viết mới nhất
Điều kiện mới của Iran để chấm dứt chiến tranh với Mỹ: Đòn bẩy Hormuz
Nút thắt vĩ mô và chiến lược “hai chiều” của Tehran Sau hơn 6 tháng kể từ khi cuộc xung đột toàn diện giữa Mỹ – Israel và Iran bùng nổ vào cuối tháng 2/2026, cục diện địa chính trị Trung Đông đang rơi vào trạng thái bế tắc quân sự sâu sắc. Khối bế [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 21/09/2026 01:50
Chia sẻ:
Share
Nút thắt vĩ mô và chiến lược “hai chiều” của Tehran
Sau hơn 6 tháng kể từ khi cuộc xung đột toàn diện giữa Mỹ – Israel và Iran bùng nổ vào cuối tháng 2/2026, cục diện địa chính trị Trung Đông đang rơi vào trạng thái bế tắc quân sự sâu sắc. Khối bế tắc này không chỉ tiêu hao nguồn lực của các bên tham chiến mà còn kích hoạt một cuộc khủng hoảng trên thị trường năng lượng toàn cầu, đẩy giá dầu thô liên tục lập đỉnh và đe dọa chu kỳ nới lỏng tiền tệ của các ngân hàng trung ương.
Trong bối cảnh nền kinh tế thế giới đang nín thở chờ đợi một lối thoát, Lãnh đạo an ninh Iran Mohsen Rezaei đã xuất hiện trên kênh truyền hình Al Jazeera, chính thức công bố 6 điều kiện Iran chấm dứt chiến tranh với Mỹ. Các điều khoản này hiện đã được chuyển tới Washington thông qua trung gian hòa giải Qatar.
Dưới lăng kính phân tích địa chính trị và kinh tế vĩ mô, bộ điều kiện này không đơn thuần là một bản danh sách yêu sách. Nó phản ánh một chiến lược “hai chiều” tinh vi của Tehran: Vừa hé mở cánh cửa ngoại giao thực dụng, vừa duy trì đòn bẩy kinh tế tối thượng là việc đóng cửa eo biển Hormuz, đồng thời tận dụng tối đa sức ép thời gian từ cuộc bầu cử giữa nhiệm kỳ tại Mỹ để buộc Washington phải ngồi vào bàn đàm phán.
II. Thân bài: Bóc tách 6 điều kiện cốt lõi và ván bài địa chiến lược
1. Chi tiết 6 điều kiện chấm dứt chiến tranh của Iran gửi tới Washington
Bản yêu sách mới nhất do ông Mohsen Rezaei Al Jazeera công bố bao trùm cả khía cạnh quân sự, tài chính và chủ quyền lãnh thổ, tạo ra một ranh giới đỏ cho bất kỳ thỏa thuận ngừng bắn nào. Cụ thể, 6 điều kiện bao gồm:
-
Dừng hành động quân sự toàn diện: Yêu cầu Mỹ và các đồng minh chấm dứt mọi chiến dịch quân sự trên tất cả các mặt trận, đặc biệt nhấn mạnh vào việc ngừng bắn tại Lebanon, nơi các lực lượng ủy nhiệm của Iran đang chịu áp lực lớn.
-
Đảm bảo an ninh lãnh thổ: Chấm dứt hoàn toàn mọi cuộc tấn công bằng không quân, tên lửa hoặc máy bay không người lái do Mỹ tiến hành nhắm trực tiếp vào lãnh thổ và các cơ sở hạ tầng cốt lõi của Iran.
-
Giải tỏa tài chính quốc tế: Yêu cầu Mỹ dỡ bỏ các lệnh đóng băng và giải phóng hàng tỷ USD tài sản của Iran đang bị kẹt tại các ngân hàng nước ngoài do lệnh trừng phạt.
-
Dỡ bỏ phong tỏa hàng hải: Chấm dứt ngay lập tức chiến dịch phong tỏa hải quân cảng Iran, cho phép lưu thông thương mại và xuất khẩu dầu mỏ hợp pháp của nước này trở lại bình thường.
-
Không can thiệp nội bộ: Yêu cầu Washington chấm dứt mọi hình thức can thiệp vào công việc nội bộ của Iran, đồng thời ngừng tài trợ và hợp tác với các lực lượng đối lập, chống đối cách mạng.
-
Tôn trọng thể chế: Mỹ phải công nhận và tôn trọng quyền tự quyết chính trị của chính quyền Tehran.
Đi kèm với các điều kiện này là một thông điệp đanh thép từ ông Mohsen Rezaei, đánh trực tiếp vào bài toán lợi ích của Mỹ: “Washington chấp nhận những điều kiện này là có lợi cho họ. Những lời đe dọa của Trump sẽ không mang lại kết quả gì”.
2. Eo biển Hormuz là “chìa khóa” đàm phán và lập trường của Quốc hội Iran
Nếu 6 điều kiện trên là mục tiêu, thì eo biển Hormuz chính là đòn bẩy vĩ mô (macro leverage) buộc Mỹ phải lắng nghe.
Chủ tịch Quốc hội Iran, ông Mohammad Bagher Ghalibaf eo biển Hormuz, đã đưa ra một tuyên bố cứng rắn bổ trợ cho lộ trình ngoại giao này: Tuyến hàng hải huyết mạch Hormuz sẽ tiếp tục bị đóng cửa hoàn toàn đối với các tàu thuyền thương mại mang cờ phương Tây, và sẽ không có bất kỳ cuộc đàm phán nhượng bộ nào cho đến khi Mỹ đáp ứng đầy đủ các điều kiện nêu trên.
Tác động kinh tế của lập trường này là vô cùng tàn khốc. Việc phong tỏa Hormuz (nơi xử lý 20% lượng dầu mỏ toàn cầu), kết hợp với sự kiểm soát tuyến Biển Đỏ của lực lượng Houthi, đã tạo ra một cú sốc cung hoàn hảo, đẩy giá dầu thô bứt phá và neo vững trên mốc 100 USD/thùng. Áp lực lạm phát này đang đánh thẳng vào túi tiền của cử tri Mỹ.
Bên cạnh đó, các cơ chế đối thoại cấp cao cũng đang bị đình trệ. Phía Iran cáo buộc Mỹ đã thiếu thiện chí khi đơn phương rút khỏi ủy ban giải quyết tranh chấp đặc biệt – một cơ chế trước đó được kỳ vọng sẽ do ông Ghalibaf và Phó Tổng thống J.D. Vance đồng chủ trì nhằm tìm kiếm giải pháp hạ nhiệt.
3. So sánh điều khoản mới với bản ghi nhớ tháng 6: Chuyển biến chiến lược đáng chú ý
Để đánh giá tính khả thi của đợt đàm phán này, giới phân tích vĩ mô cần đối chiếu 6 điều kiện hiện tại với bản ghi nhớ từng được đưa ra hồi tháng 6/2026.
Về cơ bản, các điểm tương đồng cốt lõi vẫn được giữ nguyên: Ngừng bắn đa mặt trận, dỡ bỏ phong tỏa hải quân, giải phóng tài sản đóng băng và cam kết không can thiệp nội bộ. Tuy nhiên, sự khác biệt lại bộc lộ một sự chuyển biến chiến lược mang tính quyết định của Tehran.
Trong bản ghi nhớ tháng 6, Iran từng đưa ra yêu cầu về một kế hoạch tái thiết trị giá bồi thường chiến tranh 300 tỷ USD do Mỹ hậu thuẫn, đổi lại việc Tehran cam kết không phát triển vũ khí hạt nhân và mở lại eo biển Hormuz. Nhưng trong lần tuyên bố này, ông Rezaei đã hoàn toàn không đề cập đến khoản tiền khổng lồ đó.
Dưới lăng kính đàm phán, việc loại bỏ yêu cầu bồi thường chiến tranh không phải là một bước lùi, mà là một sự linh hoạt thực dụng (pragmatic flexibility). Tehran hiểu rằng việc ép Washington xuất chi 300 tỷ USD bồi thường là điều bất khả thi về mặt chính trị đối với bất kỳ Tổng thống Mỹ nào. Bằng cách gỡ bỏ rào cản tài chính lớn nhất này, Iran đang ném một “củ cà rốt” ngoại giao, buộc Mỹ phải nghiêm túc xem xét các điều khoản còn lại.
4. Đánh giá từ giới chuyên gia: Tính khả thi và bối cảnh bầu cử giữa nhiệm kỳ Mỹ
Đề xuất mới của Iran không rơi vào một môi trường chính trị tĩnh, mà được tung ra ngay tại thời điểm nhạy cảm nhất của chu kỳ chính trị Mỹ: Khúc cua trước cuộc bầu cử giữa nhiệm kỳ Mỹ vào tháng 11.
Theo góc nhìn chiến lược chính trị từ Rob Geist Pinfold (chuyên gia tại King’s College London), Iran đang đặt cược vào sự bất mãn của cử tri Mỹ đối với một cuộc chiến tranh tiêu hao kéo dài và lạm phát năng lượng. Tổng thống Donald Trump, với tư cách là người đứng đầu đảng Cộng hòa, đang chịu áp lực khổng lồ phải đạt được một thỏa thuận kết thúc chiến tranh (hoặc ít nhất là một lệnh ngừng bắn) trước kỳ bầu cử để bảo vệ quyền kiểm soát tại Thượng viện và Hạ viện.
Tuy nhiên, từ góc nhìn quân sự và ngoại giao, ông David Des Roches (cựu quan chức Lầu Năm Góc) lại chỉ ra một thách thức khác. Việc yêu cầu Mỹ chấm dứt hoàn toàn các chiến dịch, giải phóng tài sản và cam kết không can thiệp có thể bị giới diều hâu tại Washington coi là một yêu sách mang tính “đầu hàng”. Trong ngắn hạn, Nhà Trắng sẽ rất khó để chấp nhận toàn bộ gói điều kiện này mà không có sự nhượng bộ tương xứng. Dù vậy, ông Des Roches đồng tình rằng việc Iran bỏ yêu cầu bồi thường 300 tỷ USD chính là điểm sáng duy nhất đủ sức mở ra khe cửa hẹp cho đàm phán.
Về lằn ranh đỏ vũ khí hủy diệt hàng loạt, Iran vẫn khéo léo duy trì tính mơ hồ chiến lược. Tehran khẳng định vẫn tuân thủ các sắc lệnh cấm vũ khí hạt nhân và chưa rút khỏi Hiệp ước Không phổ biến vũ khí hạt nhân (NPT). Tuy nhiên, các quan chức nước này không quên cài cắm lời cảnh báo rằng chính sách hạt nhân hoàn toàn có thể thay đổi nếu sự tồn vong của chế độ bị đe dọa bởi áp lực quân sự gia tăng từ phía Mỹ và Israel.
Bản danh sách 6 điều kiện mới nhất của Iran đã vẽ ra một lộ trình rõ ràng, đồng thời đẩy quả bóng trách nhiệm sang sân của Washington. Cuộc khủng hoảng năng lượng toàn cầu và sinh mệnh chính trị của phe Cộng hòa trong cuộc bầu cử giữa nhiệm kỳ giờ đây phụ thuộc hoàn toàn vào việc liệu Tổng thống Donald Trump có sẵn sàng chấp nhận một sự thỏa hiệp thực dụng, hay sẽ tiếp tục duy trì cuộc chiến tiêu hao tàn khốc bất chấp cái giá phải trả về mặt kinh tế vĩ mô.
Lệch pha dữ liệu eo biển Hormuz: Mỹ tuyên bố phục hồi, UKMTO cảnh báo nguy cơ
Sương mù dữ liệu trên huyết mạch năng lượng toàn cầu Bức tranh an ninh hàng hải tại eo biển Hormuz đang bị bao phủ bởi một lớp sương mù dữ liệu sâu sắc, phơi bày sự đứt gãy trong cách đánh giá rủi ro giữa các cơ quan quản lý quốc tế. Hiện tại, [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 21/09/2026 01:26
Chia sẻ:
Share
Sương mù dữ liệu trên huyết mạch năng lượng toàn cầu
Bức tranh an ninh hàng hải tại eo biển Hormuz đang bị bao phủ bởi một lớp sương mù dữ liệu sâu sắc, phơi bày sự đứt gãy trong cách đánh giá rủi ro giữa các cơ quan quản lý quốc tế. Hiện tại, thị trường năng lượng vĩ mô đang phải đối diện với hai bản báo cáo hoàn toàn trái ngược nhau đến từ Bộ Tư lệnh Trung tâm Mỹ (CENTCOM) và Cơ quan Điều hành Thương mại Hàng hải Vương quốc Anh (UKMTO) về tình trạng của nút thắt logistics quan trọng nhất thế giới.
Trong khi phía Washington tự tin phát đi thông điệp trấn an rằng lượng tàu chở dầu và khí tự nhiên hóa lỏng (LNG) đã đạt đỉnh 6 tháng với hơn 30 lượt di chuyển mỗi ngày, thì UKMTO dữ liệu độc lập lưu lượng qua eo biển Hormuz lại dội một gáo nước lạnh vào thị trường khi chỉ ghi nhận con số lưu thông khiêm tốn ở mức “một chữ số”.
Dưới lăng kính kinh tế chính trị, sự bất đồng dữ liệu này không đơn thuần là sai số thống kê. Nó phản ánh một khoảng cách khổng lồ giữa bức tranh truyền thông chính trị của Mỹ – nhằm mục đích hạ nhiệt giá dầu – và thực tế rủi ro an ninh hàng hải khốc liệt mà các chủ tàu thương mại đang phải gánh chịu từ các chiến dịch quấy rối không ngừng nghỉ của Iran.
Bóc tách sự thật đằng sau những con số và rủi ro vĩ mô
1. Tuyên bố phục hồi từ phía Mỹ: Con số >30 lượt/ngày và chiến dịch rà phá thủy lôi
Đứng ở góc độ bảo vệ sự ổn định của hệ thống tài chính và chuỗi cung ứng, Bộ Tư lệnh Trung tâm Mỹ CENTCOM đã công bố một lăng kính vô cùng lạc quan về tình hình Vùng Vịnh. Các báo cáo chính thức từ quân đội Mỹ khẳng định lưu lượng vận tải dầu thô LNG qua Hormuz đã có sự bứt phá ngoạn mục, phục hồi lên mức cao nhất trong vòng nửa năm qua.
Để củng cố cho lập luận này, Mỹ đưa ra các số liệu mang tính vĩ mô khổng lồ: Liên minh quân sự do Washington dẫn dắt tuyên bố đã hỗ trợ hộ tống và vận chuyển an toàn hơn 1 tỷ thùng dầu thô chỉ trong vòng 2 tháng. Thành quả này được lý giải là nhờ sự phối hợp chặt chẽ với các đồng minh vùng Vịnh và các nỗ lực quân sự chủ động từ phía Lầu Năm Góc.
Cụ thể, phía Mỹ nhấn mạnh vào hiệu quả của các chiến dịch rà phá thủy lôi dưới nước quy mô lớn, qua đó thiết lập thành công một hành lang an toàn (safe transit corridor). Theo thống kê của CENTCOM, hành lang này đang duy trì nhịp độ lưu thông nhộn nhịp với trung bình hơn 30 lượt di chuyển hàng ngày. Tuyên bố này đóng vai trò như một liều thuốc an thần, được thiết kế để xoa dịu phần bù rủi ro (risk premium) đang bị thổi phồng trên thị trường giao dịch dầu thô kỳ hạn (futures market).
2. Dữ liệu đối lập từ UKMTO: “Chỉ ở mức một chữ số” và mức đe dọa nguy hiểm
Trái ngược hoàn toàn với bức tranh màu hồng từ Lầu Năm Góc, Cơ quan Điều hành Thương mại Hàng hải Vương quốc Anh (UKMTO) – tổ chức phi quân sự đóng vai trò cung cấp thông tin tình báo hàng hải cho mạng lưới thương mại toàn cầu – lại đưa ra một cảnh báo sắc lạnh. Theo UKMTO dữ liệu độc lập lưu lượng qua eo biển Hormuz, số lượt tàu thuyền thương mại qua lại hai chiều thực tế chỉ đạt mức 1 chữ số (dưới 10 lượt/ngày). Con số này thấp hơn rất nhiều so với báo cáo của Mỹ và bộc lộ một sự suy sụp nghiêm trọng của tuyến vận tải.
UKMTO đánh giá mức độ đe dọa tại khu vực Hormuz vẫn tiếp tục duy trì ở mức “nghiêm trọng”. Mặc dù có sự hộ tống quân sự, tổng lưu lượng giao thông thương mại ròng (net commercial traffic) thực tế vẫn thấp hơn một cách đáng báo động so với thời điểm trước khi chiến sự Mỹ – Iran leo thang.
Cơ sở cho sự thận trọng của UKMTO xuất phát từ việc theo dõi sát sao hành vi quấy rối hàng hải Iran. Cơ quan này liên tục ghi nhận và phát đi các cảnh báo về chiến thuật chiến tranh bất đối xứng của Lực lượng Vệ binh Cách mạng Hồi giáo Iran (IRGC). Các hành động này bao gồm việc xuồng cao tốc áp sát đe dọa, bắt giữ tàu thương mại trái phép, và nghiêm trọng nhất là các vụ hỏa hoạn không rõ nguyên nhân trên các tàu chở dầu mang cờ quốc tế. Đối với các thuyền trưởng và thủy thủ đoàn, Hormuz vẫn là một “vùng cấm” đầy hiểm nguy.
3. So sánh và giải mã nguyên nhân rạn nứt dữ liệu giữa Mỹ và UKMTO
Sự chênh lệch giữa “hơn 30 lượt” và “dưới 10 lượt” không phải là lỗi đếm nhầm, mà xuất phát từ sự khác biệt có chủ ý về phương pháp thống kê và mục tiêu chiến lược của hai tổ chức.
-
Bản chất phương pháp thống kê: Dữ liệu của CENTCOM mang tính gộp (gross data). Để đạt được con số >30 lượt/ngày, Mỹ tính toán tất cả các phương tiện di chuyển trên biển, bao gồm tàu chiến hải quân, tàu hộ tống, tàu tiếp vận quân sự, và cả các tàu chở hàng quy mô nhỏ nội vùng. Trong khi đó, UKMTO chỉ tập trung vào nhóm đối tượng cốt lõi: Các siêu tàu chở dầu (VLCC) và tàu thương mại vận tải quy mô lớn có tải trọng quốc tế.
-
Mục tiêu chính trị và tâm lý thị trường:
-
Về phía Washington, việc công bố dữ liệu eo biển Hormuz giao thông nhộn nhịp phục vụ trực tiếp cho mục tiêu kinh tế – chính trị nội địa. Một tuyên bố phục hồi hàng hải giúp triệt tiêu tâm lý đầu cơ giá lên (bullish sentiment) trên thị trường năng lượng, từ đó hạ nhiệt giá xăng bán lẻ – một biến số then chốt để trấn an cử tri Mỹ trước thềm các cuộc bầu cử quan trọng.
-
Ngược lại, UKMTO không chịu áp lực chính trị. Mục tiêu tối thượng của họ là bảo vệ an toàn sinh mạng cho các thủy thủ và cung cấp dữ liệu đánh giá rủi ro minh bạch cho ngành bảo hiểm hàng hải (đặc biệt là tổ hợp Lloyd’s of London). Họ không thể vẽ ra một bức tranh an toàn giả tạo khi rủi ro thực tế vẫn chực chờ.
-
4. Bức tranh toàn cảnh hàng hải Vùng Vịnh: Từ Hormuz đến eo biển Bab al-Mandeb
Sự lệch pha dữ liệu tại Hormuz không thể được phân tích tách rời khỏi cấu trúc an ninh vĩ mô của toàn bộ bán đảo Ả Rập. Bức tranh hàng hải trở nên u ám hơn khi kết nối Hormuz với rủi ro an ninh Biển Đỏ và eo biển Bab al-Mandeb ở phía Tây Nam.
Tại khu vực Bab al-Mandeb và Nam Biển Đỏ, dữ liệu chung cho thấy lưu lượng vận tải đã sụt giảm sâu kể từ đợt khủng hoảng tháng 7. Mặc dù trong vài ngày qua, hệ thống phòng thủ chưa ghi nhận thêm đợt tập kích quy mô lớn nào từ lực lượng Houthi, nhưng rủi ro tiềm ẩn (tail risk) vẫn neo ở mức cực cao. Cấu trúc địa lý hẹp của cả Hormuz và Bab al-Mandeb khiến các tàu thương mại trở thành mục tiêu lộ liễu và dễ tổn thương nhất.
Hệ lụy kinh tế vĩ mô của tình trạng này đánh thẳng vào chuỗi cung ứng. Bất chấp những lời trấn an từ quân đội Mỹ, các tập đoàn vận tải biển quốc tế và giới bảo hiểm vẫn chọn tin tưởng vào dữ liệu thực tế từ UKMTO. Kết quả là, phí bảo hiểm rủi ro chiến tranh (war risk insurance premium) cho các tàu đi vào Vùng Vịnh vẫn duy trì ở mức phi mã (chiếm từ 0,5% đến 1% tổng giá trị thân vỏ tàu cho mỗi chuyến đi). Mức chi phí khổng lồ này cuối cùng sẽ được cộng dồn vào giá CIF (Cost, Insurance, and Freight) của dầu thô, âm thầm tạo ra áp lực lạm phát cơ bản cho các quốc gia nhập khẩu.
Hồi chuông cảnh báo từ thị trường thực tế
Nhìn nhận một cách sâu sắc, sự lệch pha dữ liệu giữa CENTCOM và UKMTO đã bóc trần một thực trạng nghiệt ngã tại eo biển Hormuz: Những nỗ lực quân sự và truyền thông của Mỹ chưa thể che lấp được rủi ro an ninh đang áp đảo trên thực địa. Lòng tin của thị trường logistics không được xây dựng bằng những con số thống kê bao gộp, mà bằng sự an toàn thực tế của từng chuyến hải trình.
Trong tương lai gần, thị trường năng lượng và cước vận tải toàn cầu sẽ tiếp tục chịu cảnh biến động chập trùng. Chừng nào nguy cơ đứt gãy nguồn cung qua tuyến hàng hải huyết mạch này chưa được giải quyết dứt điểm bằng một thỏa thuận ngoại giao hoặc ngừng bắn thực chất giữa Mỹ, Iran và các lực lượng ủy nhiệm, eo biển Hormuz sẽ vẫn là điểm nghẽn chực chờ kích hoạt những cú sốc lạm phát mới cho nền kinh tế thế giới.
Đứng trước tình thế phí bảo hiểm chiến tranh neo cao do dữ liệu rủi ro từ UKMTO, theo bạn, các doanh nghiệp logistics nên tiếp tục chấp nhận rủi ro qua Hormuz hay tái định tuyến chuỗi cung ứng dài hạn vòng qua Mũi Hảo Vọng bất chấp chi phí nhiên liệu đội lên?
Giá dầu hôm nay 21/09/2026: Brent lùi về mốc 102 USD khi kỳ vọng ngoại giao gia tăng
Thị trường năng lượng toàn cầu bước vào phiên giao dịch đầu tuần với một nhịp thở phào nhẹ nhõm khi phần bù rủi ro địa chính trị (geopolitical risk premium) có dấu hiệu xì hơi. Giá dầu hôm nay 21/09/2026 tiếp tục ghi nhận đà hạ nhiệt, đẩy giá dầu thô Brent lùi về [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 21/09/2026 00:57
Chia sẻ:
Share
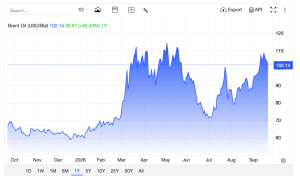
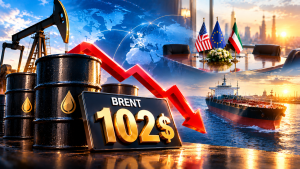
Thị trường năng lượng toàn cầu bước vào phiên giao dịch đầu tuần với một nhịp thở phào nhẹ nhõm khi phần bù rủi ro địa chính trị (geopolitical risk premium) có dấu hiệu xì hơi. Giá dầu hôm nay 21/09/2026 tiếp tục ghi nhận đà hạ nhiệt, đẩy giá dầu thô Brent lùi về quanh mốc 102 USD/thùng sau chuỗi 4 phiên giảm liên tiếp.
Tác nhân cốt lõi kích hoạt lực bán chốt lời trên thị trường kỳ hạn xuất phát từ hai động lực vĩ mô chính. Thứ nhất, tâm lý lạc quan đang bao trùm giới đầu tư khi các nỗ lực ngoại giao đa phương được đẩy mạnh ngay trước thềm Khóa họp Đại hội đồng Liên Hợp Quốc (UNGA) tại New York. Thứ hai, các dữ liệu vệ tinh hàng hải xác nhận lượng vận chuyển dầu qua eo biển Hormuz đang trên đà phục hồi mạnh mẽ, đạt đỉnh 6 tháng nhờ các giải pháp logistics linh hoạt từ các quốc gia xuất khẩu.
Dưới góc nhìn kinh tế học, đợt điều chỉnh ngắn hạn này mang lại sự xoa dịu cần thiết cho áp lực lạm phát chi phí đẩy. Tuy nhiên, nếu loại bỏ các nhiễu động hàng ngày để nhìn vào xu hướng cấu trúc, mặt bằng giá dầu brent ngày 21.09.2026 vẫn đang đứng ở mức cao hơn 50% so với cùng kỳ năm trước. Những đứt gãy cốt lõi tại Vùng Vịnh vẫn chưa được giải quyết triệt để, khiến nền kinh tế toàn cầu tiếp tục duy trì trạng thái dễ bị tổn thương trước bất kỳ biến số cực đoan nào.
I. Diễn biến thị trường giá dầu thô và sản phẩm năng lượng ngày 21/09/2026
Bức tranh định giá năng lượng trong phiên giao dịch ngày 21/09/2026 cho thấy sự đồng thuận giảm trên toàn bộ đường cong kỳ hạn. Tuy nhiên, khoảng cách giá so với năm 2025 vẫn là một thách thức lớn đối với chi phí sản xuất toàn cầu.
| Sản phẩm năng lượng | Mức giá ngày 21/09/2026 | Biến động trong phiên | So sánh cùng kỳ năm 2025 |
| Dầu thô Brent (Chuẩn quốc tế) | 102,37 USD/thùng | Giảm 1,44% (-1,50 USD) | Tăng 53,78% (Tăng 11,07% tháng qua) |
| Dầu thô WTI (Chuẩn Mỹ) | 98,25 – 98,61 USD/thùng | Giảm 1,68% – 2,05% | Tăng 58,33% (Tăng 16,00% tháng qua) |
| Xăng thành phẩm (Gasoline) | 3,49 – 3,50 USD/gallon | Giảm 0,66% – 0,97% | Vẫn neo ở vùng rủi ro lạm phát |
| Dầu sưởi (Heating Oil) | 5,04 – 5,06 USD/gallon | Giảm 0,05% – 0,35% | Chi phí sưởi ấm mùa đông đắt đỏ |
| Khí tự nhiên (Natural Gas) | 2,87 – 2,88 USD/MMBtu | Giảm 1,24% – 1,35% | Giảm nhẹ nhờ nỗ lực điều phối cung |
Việc giá dầu thô WTI 21/09/2026 lùi sâu hơn Brent phản ánh sự gia tăng của nguồn cung nội địa tại Bắc Mỹ, trong bối cảnh các nhà khoan thăm dò đang tranh thủ chốt lời ở vùng giá hấp dẫn. Dù vậy, giá dầu sưởi và xăng thành phẩm chỉ giảm với biên độ rất hẹp. Các nhà máy lọc dầu đang cố gắng duy trì biên lợi nhuận (crack spread) ở mức cao nhằm bù đắp cho rủi ro đứt gãy chuỗi cung ứng vật lý có thể bùng phát trở lại bất cứ lúc nào.
II. Tín hiệu ngoại giao tại LHQ: Khả năng thượng đỉnh trực tiếp Mỹ – Iran
Thị trường tài chính luôn khao khát sự chắc chắn, và sự kiện Đại hội đồng Liên Hợp Quốc (UNGA) tại New York đang mang lại hy vọng đó. Những phát ngôn gần đây từ Nhà Trắng đã trực tiếp chọc thủng bong bóng đầu cơ giá lên.
Tổng thống Mỹ Donald Trump đã khiến giới quan sát địa chính trị bất ngờ khi khẳng định “có thể” sẵn sàng tham gia một cuộc gặp trực tiếp với Tổng thống Iran Masoud Pezeshkian bên lề phiên họp thượng đỉnh UNGA New York Donald Trump Masoud Pezeshkian. Dưới lăng kính lý thuyết trò chơi, đây là một chiến thuật đàm phán mở đường, nhằm kiểm tra mức độ sẵn sàng nhượng bộ của Tehran dưới áp lực của các lệnh trừng phạt kinh tế khốc liệt. Đồng thời, Washington cũng đã lên kế hoạch tổ chức các cuộc họp kín với lãnh đạo Vùng Vịnh và tiến hành thượng đỉnh song phương với Chủ tịch Trung Quốc Tập Cận Bình để tìm tiếng nói chung trong bài toán an ninh năng lượng.
Đóng vai trò then chốt trong sự chuyển dịch này là nhà trung gian Qatar. Thủ tướng Sheikh Mohammed bin Abdulrahman Al-Thani xác nhận các thông điệp ngoại giao Qatar Mỹ Iran đang được trao đổi liên tục qua cả kênh trực tiếp và gián tiếp. Bằng cách thiết lập một hành lang đối thoại, Qatar đang kêu gọi các quốc gia Vịnh Ba Tư phối hợp để vãn hồi sự ổn định. Chính kỳ vọng về một thỏa thuận “đổi nới lỏng trừng phạt lấy an toàn hàng hải” đã thuyết phục các quỹ phòng hộ (hedge funds) thanh lý bớt vị thế mua khống (long positions) trên thị trường dầu mỏ.
III. Tín hiệu phục hồi nguồn cung và lưu tải qua eo biển Hormuz
Bên cạnh yếu tố tâm lý từ ngoại giao, các số liệu vật lý (physical fundamentals) tại Vùng Vịnh cũng đang củng cố xu hướng giảm giá. Mối lo ngại về việc Hormuz bị đóng băng hoàn toàn đang dần được tháo gỡ bởi các giải pháp logistics linh hoạt.
Theo báo cáo chính thức từ Bộ Tư lệnh Trung tâm Mỹ (CENTCOM), Đô đốc Brad Cooper xác nhận lưu tải qua eo biển Hormuz CENTCOM đối với các loại tàu chở dầu thô và khí tự nhiên hóa lỏng (LNG) trong 2 tuần qua đã chính thức chạm mức cao nhất trong 6 tháng.
Lực đẩy chính cho sự phục hồi này đến từ chiến lược quản trị rủi ro xuất sắc của Saudi Arabia:
-
Dữ liệu theo dõi hàng hải vệ tinh chỉ ra rằng Riyadh đã vận chuyển thành công khoảng 2,8 triệu thùng/ngày qua eo biển Hormuz trong 6 ngày qua, một sự bứt phá ngoạn mục so với mức đáy chỉ 700.000 thùng/ngày hồi tháng 8.
-
Tập đoàn dầu khí quốc gia Aramco đã giải phóng tới 60 triệu thùng dầu từ cảng Ras Tanura. Điểm mấu chốt là họ sử dụng hình thức chuyển tải từ tàu sang tàu (ship-to-ship) ngoài khơi Oman. Việc sử dụng các tàu trung chuyển nhỏ lách qua vùng nước nguy hiểm trước khi bơm sang siêu tàu (VLCC) tại vùng an toàn đã giúp giảm thiểu tối đa rủi ro bị tấn công, đồng thời hạ nhiệt phí bảo hiểm hàng hải.
-
Trên đất liền, tiến độ khôi phục 50% công suất đường ống East-West đã tạo ra một van xả áp quan trọng, cho phép đưa dầu thẳng ra Biển Đỏ. Điều này đặc biệt giúp xoa dịu tâm lý hoảng loạn của các nhà máy lọc dầu tại Châu Á (như Trung Quốc và Hàn Quốc), những khách hàng phụ thuộc sinh tử vào nguồn cung từ Saudi Arabia.
IV. Dự báo xu hướng kỹ thuật và triển vọng giá dầu cuối năm 2026
Bức tranh vĩ mô hiện tại đòi hỏi một sự phân tách rạch ròi giữa xu hướng ngắn hạn và rủi ro cấu trúc dài hạn. Các định chế tài chính đang liên tục cập nhật các mô hình dự phóng nhằm phản ánh tác động của ngoại giao và logistics.
Dựa trên mô hình kinh tế lượng toàn cầu của Trading Economics dự báo giá dầu, trong ngắn hạn (đến cuối quý 3/2026), giá dầu Brent dự kiến sẽ đi ngang và dao động quanh mức 104,41 USD/thùng. Đây là vùng cân bằng tạm thời khi thị trường “tiêu hóa” các thông tin từ kỳ họp UNGA.
Tuy nhiên, tầm nhìn 12 tháng lại phác thảo một kịch bản hoàn toàn khác. Giá Brent được dự báo sẽ quay đầu tăng mạnh, hướng tới mốc 122,78 USD/thùng. Luận điểm cốt lõi cho dự báo này xuất phát từ hiện trạng tồn kho dự trữ chiến lược (SPR) trên toàn cầu đang cạn kiệt, kết hợp với áp lực phục hồi nhu cầu năng lượng khi Bắc bán cầu bước vào mùa đông khắc nghiệt.
V. Chiến lược quản trị rủi ro trước chu kỳ biến động mới
Sự hạ nhiệt của giá dầu trong phiên ngày 21/09/2026 mang lại không gian thở cần thiết cho nền kinh tế toàn cầu, phản ánh trực tiếp kỳ vọng giải tỏa căng thẳng tại bàn đàm phán New York và sự kiên cường của chuỗi cung ứng hàng hải Vùng Vịnh.
Tuy nhiên, thị trường năng lượng vẫn đang hoạt động trên một nền tảng địa chính trị cực kỳ mỏng manh. Rủi ro đảo chiều tăng giá bạo liệt vẫn lơ lửng nếu các cuộc đàm phán ngoại giao rơi vào bế tắc, hoặc một cuộc tập kích bất ngờ mới lại nhắm vào hạ tầng lọc hóa dầu. Các doanh nghiệp sản xuất, xuất nhập khẩu và vận tải không nên coi nhịp giảm này là tín hiệu kết thúc khủng hoảng. Việc duy trì vị thế phòng vệ rủi ro chi phí nhiên liệu (hedging) thông qua các công cụ phái sinh vẫn là giải pháp tài chính sống còn để bảo vệ biên lợi nhuận trong chặng đường cuối năm.
Với việc chi phí logistics chuyển tải (ship-to-ship) ngoài khơi Oman đang bào mòn biên lợi nhuận của các hãng tàu, doanh nghiệp của bạn đang ưu tiên đàm phán lại các điều khoản phụ phí nhiên liệu (BAF) hay tìm kiếm các nguồn cung năng lượng nội vùng để giảm thiểu rủi ro vận tải?
Trung Quốc đối mặt thách thức dầu mỏ: Giá cao kỷ lục & khủng hoảng nguồn cung
Nút thắt sinh tử của cỗ máy công nghiệp số một thế giới Trên bản đồ kinh tế vĩ mô toàn cầu, dòng chảy dầu mỏ chính là huyết mạch duy trì nhịp đập của “công xưởng thế giới”. Hiện tại, Trung Quốc đối mặt với thách thức về dầu mỏ ở mức độ nghiêm [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 18/09/2026 07:37
Chia sẻ:
Share
Nút thắt sinh tử của cỗ máy công nghiệp số một thế giới
Trên bản đồ kinh tế vĩ mô toàn cầu, dòng chảy dầu mỏ chính là huyết mạch duy trì nhịp đập của “công xưởng thế giới”. Hiện tại, Trung Quốc đối mặt với thách thức về dầu mỏ ở mức độ nghiêm trọng chưa từng có khi giá dầu tại thị trường nội địa tăng vọt lên mức cao kỷ lục. Căn nguyên của cú sốc này xuất phát trực tiếp từ việc hoạt động xuất khẩu năng lượng tại Trung Đông bị gián đoạn và phong tỏa.
Bắc Kinh đang bị kẹt trong một bài toán vĩ mô hóc búa: Làm thế nào để cân bằng giữa nhiệm vụ bắt buộc là đảm bảo an ninh năng lượng trong nước, đồng thời ngăn chặn đà leo thang của giá dầu trên quy mô toàn cầu?
Với tình trạng thâm hụt nguồn cung dầu mỏ Trung Quốc lên tới 9,6 triệu thùng/ngày, sự xói mòn nhanh chóng của kho dự trữ chiến lược 1,4 tỷ thùng và những rào cản kỹ thuật từ các nguồn cung thay thế, nền kinh tế lớn thứ hai thế giới đang bị đẩy vào một cuộc cạnh tranh tài nguyên khốc liệt. Tình thế ngặt nghèo này đã biến việc mở lại eo biển Hormuz thành ưu tiên ngoại giao hàng đầu, định hình trực tiếp chương trình nghị sự cho cuộc gặp thượng đỉnh lịch sử giữa Chủ tịch Tập Cận Bình và Tổng thống Mỹ Donald Trump.
Bóc tách đứt gãy cung cầu và toan tính chiến lược của Bắc Kinh
1. Thực trạng thâm hụt nguồn cung và cú sốc kép từ hạ tầng Trung Đông
Để hiểu rõ mức độ rủi ro hệ thống mà Trung Quốc đang gánh chịu, chúng ta cần nhìn vào cấu trúc cung cầu năng lượng của quốc gia này. Dữ liệu tháng 8 cho thấy một khoảng trống sản lượng khổng lồ: Các mỏ dầu nội địa của Trung Quốc chỉ sản xuất được khoảng 4,34 triệu thùng dầu/ngày, nhưng công suất hoạt động của các nhà máy lọc dầu khổng lồ lại đòi hỏi tới 13,91 triệu thùng/ngày. Khoảng thâm hụt 9,6 triệu thùng/ngày này là một lỗ hổng vật lý bắt buộc phải được lấp đầy bằng nhập khẩu hoặc xả kho dự trữ.
Tuy nhiên, chuỗi logistics để lấp đầy lỗ hổng đó đang đối mặt với một “cú sốc kép” (double shock) từ cơ sở hạ tầng Trung Đông:
-
Sự tê liệt của đường ống xuyên lục địa: Ả Rập Xê Út đã buộc phải đóng cửa tuyến đường ống dẫn dầu Đông – Tây (vận chuyển dầu sang Biển Đỏ) sau các đòn tập kích bằng máy bay không người lái từ các nhóm vũ trang do Iran hậu thuẫn tại Iraq.
-
Nút thắt Hormuz: Việc phong tỏa tại eo biển Hormuz đã hạn chế tối đa lượng dầu xuất khẩu qua Vịnh Ba Tư, cắt đứt tuyến đường biển ngắn nhất và rẻ nhất để đưa dầu thô về các cảng của Trung Quốc.
Song song đó, sức ép từ các lệnh trừng phạt tài chính thứ cấp của Mỹ làm việc tiếp cận dầu thô từ Nga và Iran trở nên phức tạp hơn về mặt thanh toán và bảo hiểm hàng hải. Các nhà máy lọc dầu độc lập của Trung Quốc (teapot refineries) buộc phải đánh cược rủi ro hoặc tìm kiếm các nguồn hàng từ những khu vực địa lý xa xôi với chi phí đắt đỏ hơn.
2. Bối cảnh kho dự trữ quốc gia bị xói mòn và sự trở lại thị trường mua gom
Trong giai đoạn đầu của cuộc khủng hoảng, kho dự trữ dầu 1.4 tỷ thùng (được tích lũy đầy ắp vào cuối năm 2025) đã phát huy xuất sắc vai trò “bộ đệm vĩ mô” (macroeconomic buffer). Nhờ xả kho, Bắc Kinh đã kéo giảm lượng dầu nhập khẩu trong quý 2/2026 xuống 32%, chỉ còn 8,1 triệu thùng/ngày (thấp hơn khoảng 4 triệu thùng/ngày so với quý 1), qua đó giảm thiểu cú sốc giá trên thị trường toàn cầu.
Tuy nhiên, bệ đỡ nào cũng có giới hạn. Áp lực xói mòn kho dự trữ đang tăng tốc chóng mặt do hai nguyên nhân cốt lõi:
-
Chính phủ Trung Quốc nới lỏng hạn ngạch xuất khẩu nhiên liệu tinh chế nhằm hỗ trợ biên lợi nhuận cho các nhà máy lọc dầu.
-
Nhu cầu phục hồi sản xuất công nghiệp nội địa đòi hỏi sản lượng lọc dầu phải duy trì ở mức cao.
Khi lượng dự trữ chiến lược cạn dần chạm ngưỡng an toàn, Trung Quốc không còn lựa chọn nào khác ngoài việc bị đẩy trở lại thị trường quốc tế để mua gom. Việc một “cá mập” với nhu cầu khổng lồ quay lại thị trường tự do nhằm phục vụ hoạt động lọc dầu và tái thiết lập kho dự trữ đã lập tức tạo thêm áp lực cầu (demand pull), đẩy giá dầu toàn cầu tiếp tục neo ở mặt bằng cao.
3. Tranh giành nguồn cung thay thế và rào cản kỹ thuật – địa lý
Để giảm phụ thuộc vào Trung Đông, các tập đoàn năng lượng Trung Quốc đang vươn vòi bạch tuộc ra khắp các châu lục, nhưng vấp phải những giới hạn về độ co giãn của nguồn cung (supply elasticity).
-
Tối đa hóa dòng dầu Nga: Nga hiện là nhà cung cấp lớn nhất, chiếm khoảng 20% lượng dầu nhập khẩu của Trung Quốc. Các nhà máy lọc dầu đang tích cực thu gom các lô hàng dầu ESPO Nga được nạp từ các cảng bên bờ biển Thái Bình Dương. Ưu điểm tuyệt đối của tuyến này là thời gian vận chuyển dưới 1 tuần và an toàn khỏi các vùng chiến sự, kết hợp cùng các tuyến đường ống dẫn dầu trên bộ (ESPO pipeline).
-
Trục xoay Mỹ Latinh và Châu Phi: Bắc Kinh tăng cường thu mua từ Brazil (khối lượng đạt 1,6 triệu thùng/ngày vào tháng 3/2026), cùng với Venezuela, Angola và Cộng hòa Congo. Sự xoay trục này là bắt buộc khi nguồn cung truyền thống suy sụp (điển hình là Ả Rập Xê Út chỉ bán được 4 triệu thùng trong cả tháng 8 cho Trung Quốc, tương đương con số khiêm tốn 129.000 thùng/ngày).
Thế nhưng, bài toán năng lượng không chỉ là trò chơi của những con số, mà còn bị trói buộc bởi các rào cản kỹ thuật và địa lý khắt khe:
-
Phẩm cấp hóa học: Hệ thống lọc dầu được thiết kế cho các loại dầu cụ thể. Dầu thô nặng (heavy crude) của Venezuela có hàm lượng lưu huỳnh cao, đòi hỏi quy trình xử lý phức tạp, hoàn toàn không thể thay thế trực tiếp 1-1 cho dòng dầu ngọt nhẹ (light sweet) như ESPO hay dầu Vùng Vịnh.
-
Chi phí logistics: Vận chuyển dầu qua tuyến Đại Tây Dương từ Nam Mỹ hay Tây Phi đòi hỏi hải trình kéo dài hàng tháng trời. Chi phí cước tàu (freight rates) và dòng tiền kẹt trong hàng hóa tồn kho trên biển (floating storage) bào mòn nghiêm trọng lợi nhuận của các nhà máy lọc dầu.
-
Giới hạn trần sản lượng: Tổ chức phân tích Kpler đánh giá thẳng thắn rằng nguồn cung bổ sung từ Nga và Iran đã đạt đến công suất giới hạn. Nó chỉ bù đắp được một phần nhỏ chứ không thể lấp đầy lỗ hổng 9,6 triệu thùng/ngày nếu việc phong tỏa eo biển Hormuz kéo dài.
4. Điểm yếu cấu trúc, bệ đỡ chuyển đổi xanh và ưu tiên ngoại giao hàng đầu
May mắn cho Trung Quốc là họ đang sở hữu một “bệ đỡ chuyển đổi xanh”. Sự bùng nổ của thị trường xe điện (EV) nội địa giúp quốc gia này kiềm chế đà tăng trưởng của mức tiêu thụ xăng dầu tốt hơn bất kỳ nền kinh tế phát triển nào khác. Tuy nhiên, đó chỉ là giải pháp một nửa. Ngành hàng không, vận tải logistics hạng nặng và đặc biệt là hệ sinh thái công nghiệp hóa dầu khổng lồ (sản xuất nhựa, sợi tổng hợp) vẫn bị trói chặt vào chuỗi cung ứng dầu thô.
Chính điểm yếu cấu trúc này đã đẩy sức ép ngoại giao của Bắc Kinh lên đỉnh điểm. Để tự cứu nền kinh tế của mình, Trung Quốc buộc phải từ bỏ vị thế trung lập thụ động để can dự sâu hơn vào chảo lửa Trung Đông. Các cuộc hội đàm con thoi giữa Ngoại trưởng Vương Nghị và Ngoại trưởng Iran Abbas Araghchi diễn ra liên tục với thông điệp duy nhất: Thúc giục Tehran quay lại đàm phán và bằng mọi giá phải mở lại eo biển Hormuz.
Hơn thế nữa, bài toán giải cứu eo biển Hormuz đã vượt ra khỏi khuôn khổ khu vực để trở thành trọng tâm đàm phán chiến lược trong cuộc gặp Tập Cận Bình Donald Trump sắp diễn ra tại Washington. Đổi lấy việc nới lỏng các nút thắt năng lượng, Trung Quốc có thể sẽ phải mang lên bàn đàm phán những nhượng bộ về thương mại hoặc cam kết kiềm chế sự ủng hộ công nghệ quân sự đối với Iran.
Sinh huyệt năng lượng và trật tự đa cực
Có thể khẳng định, việc Trung Quốc đối mặt với thách thức về dầu mỏ trong bối cảnh giá tăng vọt hiện nay đã bộc lộ điểm yếu lớn nhất (Achilles’ heel) của cường quốc này: Sự mong manh của an ninh năng lượng trước các cú sốc địa chính trị ngoại sinh.
Trong thời gian tới, tương lai của mặt bằng giá dầu toàn cầu cũng như sự ổn định của nền kinh tế Trung Quốc sẽ phụ thuộc trực tiếp vào hai biến số vĩ mô: Kết quả nhượng bộ từ cuộc đàm phán lịch sử Tập Cận Bình – Donald Trump, và năng lực thực tế trong việc khôi phục lưu thông hàng hải qua eo biển Hormuz. Nếu đàm phán đổ vỡ, kho dự trữ cạn kiệt sẽ buộc Trung Quốc phải thu gom năng lượng bất chấp giá cả, kích hoạt một vòng xoáy lạm phát năng lượng càn quét qua toàn bộ chuỗi cung ứng toàn cầu.
Theo góc nhìn của bạn, liệu sự bứt phá của ngành công nghiệp xe điện Trung Quốc có đủ nhanh để cứu nền kinh tế nước này khỏi rủi ro đứt gãy chuỗi cung ứng dầu mỏ trong 5 năm tới, hay đây vẫn là một bài toán vô nghiệm nếu eo biển Hormuz bị đóng cửa dài hạn?
Nga – Trung phủ quyết giám sát trừng phạt Iran: Veto tại LHQ & Khoảng trống
Sự sụp đổ của các cơ chế kiểm soát đa phương Hệ thống quản trị an ninh và kinh tế toàn cầu vừa chứng kiến một rạn nứt cấu trúc nghiêm trọng tại trụ sở Liên Hợp Quốc (LHQ). Sự kiện Nga và Trung Quốc phủ quyết nhiệm vụ của Liên Hợp Quốc về việc [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 18/09/2026 07:20
Chia sẻ:
Share
Sự sụp đổ của các cơ chế kiểm soát đa phương
Hệ thống quản trị an ninh và kinh tế toàn cầu vừa chứng kiến một rạn nứt cấu trúc nghiêm trọng tại trụ sở Liên Hợp Quốc (LHQ). Sự kiện Nga và Trung Quốc phủ quyết nhiệm vụ của Liên Hợp Quốc về việc gia hạn nhóm chuyên gia độc lập giám sát các lệnh trừng phạt đối với Iran không chỉ là một thủ tục bỏ phiếu thông thường. Nó là một đòn giáng trực tiếp làm tê liệt năng lực thực thi luật pháp quốc tế của cơ quan quyền lực nhất hành tinh.
Động thái phủ quyết (veto) này diễn ra trong bối cảnh chảo lửa Vịnh Ba Tư đang chìm trong các cuộc giao tranh quân sự và sự bế tắc toàn diện của hồ sơ hạt nhân giữa Tehran và phương Tây. Bằng cách bác bỏ nghị quyết do Mỹ hậu thuẫn, Moscow và Bắc Kinh đã chính thức khai tử cơ chế theo dõi và báo cáo vi phạm cấm vận đối với Iran.
Dưới lăng kính địa chính trị và kinh tế vĩ mô, lá phiếu veto này tạo ra một “khoảng trống giám sát” (monitoring vacuum) cực kỳ nguy hiểm. Nó không chỉ bật đèn xanh cho các dòng chảy thương mại ngầm, buôn bán vũ khí và xuất khẩu dầu mỏ ngoài luồng của Tehran, mà còn đánh dấu sự phân mảnh dứt khoát của Hội đồng Bảo an (HĐBA), nơi sự đồng thuận của các cường quốc đã hoàn toàn bị thay thế bởi sự đối đầu hệ tư tưởng.
Bóc tách đòn bẩy pháp lý và rạn nứt địa chính trị
1. Chi tiết cuộc bỏ phiếu tại HĐBA LHQ và cơ chế phủ quyết
Để đánh giá mức độ cô lập và phân cực của trật tự thế giới hiện tại, chúng ta cần nhìn vào cấu trúc của cuộc bỏ phiếu tại Hội đồng Bảo an.
Nghị quyết do Mỹ bảo trợ nhằm gia hạn nhiệm vụ của nhóm chuyên gia độc lập đã nhận được 11 phiếu thuận và 2 phiếu trắng (từ Pakistan và Somalia). Tuy nhiên, văn kiện này đã chính thức bị khai tử bởi 2 phiếu chống từ Nga và Trung Quốc. Do đây là hai quốc gia Ủy viên Thường trực, lá phiếu của họ mang sức mạnh phủ quyết tuyệt đối (veto power).
Mục tiêu cốt lõi của nghị quyết này là duy trì sự tồn tại của một nhóm chuyên gia độc lập thuộc LHQ. Đội ngũ này đóng vai trò như những “kiểm toán viên địa chính trị”, chịu trách nhiệm điều tra, thu thập bằng chứng pháp y, giám sát dòng tiền và báo cáo trực tiếp lên HĐBA về bất kỳ dấu hiệu nào cho thấy Iran vi phạm các lệnh trừng phạt (bao gồm chuyển giao vũ khí, mua bán công nghệ lưỡng dụng và né tránh cấm vận tài chính).
Sự việc này còn phơi bày một thực trạng bất cập kéo dài của hệ thống LHQ. Thực tế, HĐBA đã từng nhất trí trên giấy tờ về việc tái thành lập nhóm chuyên gia này vào năm 2025. Thế nhưng, do sự bất đồng sâu sắc và thiếu đồng thuận giữa 15 quốc gia thành viên, các vị trí chuyên gia này chưa bao giờ được bổ nhiệm thực tế. Cú veto lần này chỉ đơn giản là nhát dao chính thức cắt đứt một cơ chế vốn đã bị tê liệt từ bên trong.
2. Nguồn gốc pháp lý: Lệnh trừng phạt “snapback” năm 2025 của nhóm E3
Vì sao phương Tây lại khao khát duy trì nhóm chuyên gia giám sát này, trong khi Nga và Trung Quốc lại kiên quyết bác bỏ? Câu trả lời nằm ở đòn bẩy pháp lý vĩ mô mang tên “Snapback”.
Vào tháng 09/2025, nhóm E3 – bao gồm Pháp, Đức và Vương quốc Anh – đã thực hiện một bước đi pháp lý chưa từng có: Kích hoạt cơ chế khôi phục nhanh chóng snapback E3 theo quy định của Nghị quyết 2231 của HĐBA LHQ.
Hành động này mang tính hủy diệt đối với nền kinh tế Iran, bởi nó làm sống lại ngay lập tức (snap back) toàn bộ 6 nghị quyết trừng phạt khắc nghiệt nhất của LHQ từng được áp dụng đối với Iran trước khi Thỏa thuận Hạt nhân (JCPOA) năm 2015 được ký kết. Các lệnh trừng phạt này nhắm thẳng vào yết hầu của chương trình hạt nhân, công nghệ tên lửa đạn đạo và các mạng lưới tài chính hậu thuẫn quân sự của Tehran.
Tuy nhiên, việc kích hoạt snapback đã vấp phải lập trường trái ngược gay gắt:
-
Phe phương Tây: Cáo buộc Iran đã vi phạm nghiêm trọng và có hệ thống các giới hạn làm giàu uranium được quy định trong JCPOA, do đó việc tái áp đặt cấm vận là hành động tự vệ hợp pháp.
-
Tehran và trục đồng minh: Iran kiên quyết phủ nhận mọi cáo buộc về việc quân sự hóa chương trình hạt nhân. Họ lập luận rằng chính việc Mỹ đơn phương rút khỏi JCPOA (năm 2018) đã phá vỡ nền tảng của thỏa thuận, do đó cơ chế snapback của E3 là vô giá trị về mặt luật pháp quốc tế.
3. Phản ứng và lập trường của các bên sau cuộc bỏ phiếu
Sự kiện Nga và Trung Quốc phủ quyết nhiệm vụ của Liên Hợp Quốc đã biến phòng họp của HĐBA thành một diễn đàn đấu khẩu ngoại giao nảy lửa, phản ánh tư duy chiến lược hoàn toàn đối lập.
Từ phía Moscow, Đại sứ Vassily Nebenzia đã đưa ra một lập trường cứng rắn, chỉ trích trực diện các chính sách của phương Tây. Ông yêu cầu Mỹ và các đồng minh châu Âu phải “ngừng các hành động rất nguy hiểm của họ trên mặt trận Iran”. Theo đại diện Nga, việc cố tình duy trì các công cụ giám sát mang tính áp đặt chỉ đe dọa làm phức tạp thêm việc giải quyết cuộc khủng hoảng vốn đã vượt quá tầm kiểm soát ở Vịnh Ba Tư.
Ngược lại, sự thất vọng và phẫn nộ của phương Tây được thể hiện qua bài phát biểu của Phó Đại sứ Jennifer Locetta (Mỹ). Bà Locetta cảnh báo gay gắt rằng việc thủ tiêu hội đồng chuyên gia độc lập sẽ tước đi nguồn thông tin khách quan duy nhất dựa trên bằng chứng thực địa của cộng đồng quốc tế. Theo bà, đòn veto này tạo ra “một khoảng trống giám sát chỉ có lợi cho chế độ Iran và những kẻ trục lợi từ việc né tránh các biện pháp đó”.
Đối với Iran, kết quả tại New York được truyền thông nhà nước ca ngợi như một chiến thắng ngoại giao mang tính phòng thủ xuất sắc. Tehran hoan nghênh đòn phủ quyết của Bắc Kinh và Moscow, coi đây là lá chắn vững chắc chống lại sự can thiệp nội bộ, bảo vệ chủ quyền quốc gia trước các sức ép chính trị đơn phương từ trục phương Tây.
4. Hệ lụy địa chính trị toàn cầu và tương lai giám sát hạt nhân Iran
Dưới góc nhìn phân tích vĩ mô, việc phủ quyết trừng phạt Iran mang lại những hệ lụy sâu rộng làm thay đổi cấu trúc quản trị rủi ro toàn cầu:
-
Sự phân mảnh hoàn toàn tại HĐBA LHQ: Sự kiện này củng cố vững chắc liên minh Nga – Trung trong nỗ lực chung nhằm vô hiệu hóa các công cụ cấm vận do phương Tây dẫn dắt. Nó phát đi một tín hiệu vĩ mô tới các quốc gia Nam Bán cầu: Kỷ nguyên mà phương Tây có thể sử dụng LHQ để hợp thức hóa các lệnh trừng phạt kinh tế đã chính thức khép lại.
-
Tác động tới an ninh Vịnh Ba Tư: Mất đi cơ chế giám sát độc lập, vùng nước Trung Đông sẽ chứng kiến sự gia tăng của các “hạm đội bóng tối” (dark fleets). Nguy cơ buôn bán vũ khí, trao đổi công nghệ hạt nhân lưỡng dụng và giao dịch xuất khẩu dầu thô chui sẽ bùng nổ mạnh mẽ mà không có bất kỳ báo cáo độc lập nào được đệ trình lên HĐBA. Điều này làm tăng độ rủi ro hệ thống, khiến việc định giá (pricing) rủi ro trên thị trường hàng hóa trở nên mù mờ hơn.
-
Thách thức dồn lên vai IAEA: Việc vô hiệu hóa nhóm chuyên gia LHQ đồng nghĩa với việc đẩy toàn bộ gánh nặng theo dõi chương trình vũ khí hạt nhân lên vai Cơ quan Năng lượng Nguyên tử Quốc tế (khoảng trống giám sát hạt nhân Iran). Đây là một nhiệm vụ bất khả thi đối với IAEA, đặc biệt trong bối cảnh Tehran đang liên tục gỡ bỏ các camera giám sát và từ chối cấp thị thực cho các thanh tra viên giàu kinh nghiệm của tổ chức này.
Bước ngoặt hướng tới các lệnh trừng phạt đơn phương
Tóm lược lại, việc Nga và Trung Quốc sử dụng quyền phủ quyết để khai tử cơ chế giám sát trừng phạt của LHQ đối với Iran không chỉ là sự kết thúc của một sứ mệnh ngoại giao, mà là sự xác nhận về sự bế tắc không thể cứu vãn của trật tự đa phương. Khi các cơ chế của HĐBA bị tê liệt bởi các đòn veto đan chéo, luật pháp quốc tế mất đi công cụ thực thi mạnh mẽ nhất của mình.
Nhìn về tương lai, kịch bản vĩ mô khả dĩ nhất là Mỹ và các đồng minh phương Tây (đặc biệt là nhóm E3) sẽ buộc phải từ bỏ kỳ vọng vào LHQ. Thay vào đó, họ sẽ tăng cường tối đa các biện pháp trừng phạt đơn phương (như thông qua hệ thống OFAC của Mỹ) và phụ thuộc hoàn toàn vào cơ chế tự giám sát tình báo ngoài khuôn khổ quốc tế. Sự chuyển dịch từ “trừng phạt đa phương” sang “trừng phạt đơn phương” này chắc chắn sẽ đẩy tình hình Vịnh Ba Tư vào một giai đoạn đối đầu mới, nơi các chuỗi cung ứng năng lượng liên tục bị kéo căng bởi những lệnh cấm vận thứ cấp và rủi ro quân sự trực diện.
Theo bạn, khi các lệnh trừng phạt của LHQ bị vô hiệu hóa về mặt giám sát thực tế, liệu phương Tây có sẵn sàng áp đặt các đòn trừng phạt thứ cấp (secondary sanctions) nhắm thẳng vào các ngân hàng Trung Quốc đang xử lý giao dịch mua dầu từ Iran, hay sẽ chấp nhận nhượng bộ để tránh một cuộc chiến tranh thương mại toàn diện mới?
JP Morgan thừa nhận không thể dự báo giá dầu: Xung đột Mỹ – Iran vượt mọi ngưỡng và nguy cơ bão giá cuối năm
Sự vô hiệu hóa của các mô hình dự báo vĩ mô Giới tài chính toàn cầu vừa đón nhận một báo cáo mang tính bước ngoặt, không phải vì những con số dự phóng chính xác, mà bởi một sự thừa nhận bất lực hiếm hoi từ một trong những định chế tài chính [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 18/09/2026 03:37
Chia sẻ:
Share
Sự vô hiệu hóa của các mô hình dự báo vĩ mô
Giới tài chính toàn cầu vừa đón nhận một báo cáo mang tính bước ngoặt, không phải vì những con số dự phóng chính xác, mà bởi một sự thừa nhận bất lực hiếm hoi từ một trong những định chế tài chính quyền lực nhất thế giới. Lần đầu tiên kể từ khi cuộc chiến khốc liệt liên quan đến Mỹ, Israel và Iran bùng nổ, JP Morgan chưa có kế hoạch rõ ràng cho thị trường dầu mỏ (no clear baseline view). Ngân hàng đầu tư này thừa nhận họ đã đánh mất phương hướng trong việc mô phỏng biến động của thị trường năng lượng.
Thực trạng giá cả hiện tại đang phơi bày một cấu trúc thị trường bị bóp méo nghiêm trọng. Dầu thô Brent chuẩn quốc tế đã vượt mốc 106 USD/thùng – cao hơn rất nhiều so với mức định giá hợp lý dựa trên cung cầu cơ bản là 90 USD/thùng. Tồi tệ hơn, tại nền kinh tế lớn nhất thế giới, giá dầu diesel Mỹ đã chạm đỉnh kỷ lục 6,31 USD/gallon, giáng một đòn chí mạng vào chi phí logistics và chuỗi cung ứng.
Dưới lăng kính kinh tế vĩ mô, tình thế vô định này xuất phát từ sự bất định về chiến lược rút lui (exit strategy) của Mỹ sau 6 tháng xung đột, kết hợp với lượng tồn kho dự trữ đang bị bào mòn. Ở thời điểm hiện tại, “phanh hãm” duy nhất giữ cho thị trường năng lượng không bốc hỏa vượt tầm kiểm soát chính là sự sụt giảm nghiêm trọng của nhu cầu tiêu thụ toàn cầu – một hiện tượng “phá hủy nhu cầu” (demand destruction) đầy đau đớn đối với tăng trưởng kinh tế.
Thế bế tắc của định chế tài chính và rủi ro cấu trúc
1. JP Morgan và bài toán “không thể mô phỏng giai đoạn cuối”
Trong các mô hình kinh tế lượng truyền thống, các nhà phân tích luôn thiết lập những giả định về “ngưỡng chịu đựng tối đa”. Khi xung đột mới bắt đầu, JP Morgan giả định rằng chính quyền Mỹ và các bên liên quan có những giới hạn kinh tế không thể vượt qua – chẳng hạn như mức lạm phát mục tiêu hoặc nguy cơ suy thoái – buộc họ phải tìm kiếm giải pháp ngoại giao khi tổn thất quá lớn.
Tuy nhiên, thực tế chiến trường sau 6 tháng đã phá nát mọi mô hình lý thuyết. Nhiều ngưỡng kinh tế và lằn ranh đỏ địa chính trị đã bị phá vỡ, nhưng Washington vẫn không đưa ra bất kỳ chiến lược rút lui rõ ràng nào. Sự kiên quyết theo đuổi các mục tiêu quân sự bất chấp cái giá phải trả về mặt kinh tế đã đẩy giới phân tích vào ngõ cụt.
Trong báo cáo gửi nhà đầu tư, các chuyên gia của JP Morgan đã phải thốt lên: “Chúng tôi đơn giản là không biết làm thế nào để mô phỏng giai đoạn cuối cùng (endgame)”. Bế tắc này vô cùng nguy hiểm, bởi thị trường không chỉ đang định giá cho những tổn thất hiện hữu, mà còn phải tính toán rủi ro mất nguồn cung tiềm tàng vượt ra ngoài mức 10 triệu thùng/ngày đã và đang bị ảnh hưởng trực tiếp bởi mạng lưới xung đột tại Vùng Vịnh.
2. Định giá dầu Brent và áp lực chi phí nhiên liệu kỷ lục
Việc mất đi la bàn dự báo đã tạo ra một khoảng trống lớn giữa giá trị thực và giá cả thị trường. Theo các mô hình định lượng (quantitative models) của JP Morgan, giá trị hợp lý (fair value) của dầu Brent 106 USD thực chất chỉ nằm quanh mốc 90 USD/thùng trong tháng 9, dựa trên cân đối cung cầu cơ bản. Phần chênh lệch 16 USD/thùng hoàn toàn là “phần bù rủi ro địa chính trị” (geopolitical risk premium) mà thị trường phải trả cho sự bất ổn.
Hậu quả của mức phần bù rủi ro này đang tàn phá nền kinh tế thực, đặc biệt là tại Mỹ:
-
Giá xăng trung bình trên toàn liên bang đã chạm mức 4,37 USD/gallon, trực tiếp bòn rút thu nhập khả dụng của hộ gia đình.
-
Nghiêm trọng hơn, dầu diesel Mỹ 6.31 USD/gallon là một mức giá cao kỷ lục. Diesel là máu của ngành vận tải công nghiệp. Việc giá nhiên liệu này lập đỉnh ngay trước thềm mùa đông – thời điểm nhu cầu sưởi ấm và vận tải hàng hóa cuối năm tăng vọt, trong khi tồn kho nội địa giảm xuống mức thấp lịch sử – đang tạo ra nguy cơ nhập khẩu lạm phát trở lại.
Bức tranh càng trở nên u ám khi rủi ro không chỉ khu trú ở eo biển Hormuz. Chuỗi cung ứng toàn cầu đang phải gồng gánh đồng thời rủi ro eo biển Bab el Mandeb do Houthi phong tỏa, các đợt tập kích bằng drone nhắm vào hạ tầng xuất khẩu của Saudi Arabia, và cuộc chiến tiêu hao nhắm vào các nhà máy lọc dầu giữa Nga và Ukraine.
3. Vì sao giá dầu chưa bùng nổ vượt tầm kiểm soát?
Đứng trước hàng loạt đứt gãy nguồn cung khủng khiếp, câu hỏi lớn nhất mà các nhà kinh tế vĩ mô đặt ra là: Tại sao giá dầu chưa chạm mốc 150 USD/thùng? Câu trả lời nằm ở hiện tượng “phá hủy nhu cầu” – hệ quả trực tiếp từ môi trường lãi suất cao và tăng trưởng chậm chạp.
-
Giảm nhu cầu toàn cầu bù đắp thiếu hụt: Thay vì tiếp tục tiêu thụ ở mức bình thường, thị trường thế giới đã chứng kiến sự giảm nhu cầu 4.4 triệu thùng/ngày so với cùng kỳ năm ngoái. Sự sụt giảm khổng lồ này đóng vai trò như một miếng bọt biển, trực tiếp hấp thụ phần lớn cú sốc đứt gãy nguồn cung từ Trung Đông.
-
Sự sụt giảm tồn kho ít hơn dự báo: Do lực cầu yếu, tổng lượng dự trữ dầu thô và sản phẩm lọc dầu toàn cầu chỉ giảm khoảng 555 triệu thùng kể từ khi chiến sự nổ ra. Con số này nghe có vẻ lớn, nhưng thực chất chỉ bằng 1/3 so với mức sụt giảm tàn khốc mà JP Morgan từng dự báo trong các kịch bản stress-test ban đầu.
-
Vùng đệm chiến lược: Bất chấp những đứt gãy, mặt bằng giá dầu Brent trung bình từ đầu xung đột vẫn được duy trì ở mốc 94 USD/thùng. Sự ổn định tương đối này có được là nhờ khối lượng dự trữ dầu Trung Quốc Châu Âu, Nhật Bản và Hàn Quốc. Các kho chứa chiến lược tại những khu vực tiêu thụ lớn này đã đóng vai trò là “lá chắn” vững chắc, cung cấp thanh khoản vật chất cho thị trường và kiềm chế giá dầu tăng phi mã trong ngắn hạn.
4. Sự bất đồng dự báo của IEA – OPEC và cảnh báo rủi ro cuối năm
Sự đứt gãy cấu trúc của thị trường năng lượng hiện tại khiến ngay cả các cơ quan năng lượng hàng đầu thế giới cũng bị chia rẽ sâu sắc trong các dự báo:
-
Tầm nhìn bi quan của IEA: Cơ quan Năng lượng Quốc tế (IEA) đánh giá rủi ro suy thoái kinh tế đang lấn át rủi ro nguồn cung. Họ cho rằng cả nguồn cung và nhu cầu dầu mỏ toàn cầu sẽ tiếp tục giảm mạnh hơn so với kỳ vọng ban đầu.
-
Sự bám víu của OPEC: Ở thái cực ngược lại, Tổ chức Các nước Xuất khẩu Dầu mỏ (OPEC) dù đã phải hạ dự báo tăng trưởng nhu cầu toàn cầu tháng thứ 5 liên tiếp, vẫn tỏ ra lạc quan khi kỳ vọng nhu cầu sẽ tăng thêm 380.000 thùng/ngày trong năm 2026.
Giữa sự mâu thuẫn của hai tổ chức lớn, cảnh báo từ JP Morgan trở nên thực tế và đáng lo ngại hơn bao giờ hết. Các nhà phân tích của ngân hàng này chỉ ra rằng, các vùng đệm dự trữ chiến lược hiện tại chỉ đủ để kiềm chế giá “ở thời điểm hiện tại”. Nếu sự gián đoạn nguồn cung tại Trung Đông tiếp tục kéo dài mà không có giải pháp ngoại giao, các kho dự trữ sẽ cạn kiệt dần. Khi “lá chắn” cuối cùng này bị phá vỡ, giá dầu hoàn toàn có khả năng bùng nổ không kiểm soát vào giai đoạn cuối năm – thời điểm nhu cầu sưởi ấm mùa đông đạt đỉnh.
Việc một định chế như JP Morgan thừa nhận sự thất bại của các mô hình dự báo truyền thống là minh chứng rõ ràng nhất cho thấy thị trường năng lượng toàn cầu đang bước vào một vùng nước chưa từng được thám hiểm. Bức tranh vĩ mô hiện tại không còn được quyết định bởi cung cầu cơ bản, mà bị chi phối hoàn toàn bởi những toan tính địa chính trị khó lường tại Trung Đông.
Đối với các lãnh đạo doanh nghiệp, đặc biệt trong lĩnh vực sản xuất, logistics và xuất nhập khẩu, sự bất định này là một hồi chuông báo động đỏ. Việc dựa vào các dự báo giá trung bình để lập ngân sách không còn an toàn. Thay vào đó, doanh nghiệp cần thiết lập ngay các chiến lược phòng vệ rủi ro (hedging) thông qua thị trường phái sinh nhằm khóa chặt chi phí nhiên liệu, chuẩn bị sẵn sàng cho một kịch bản bão giá cực đoan có thể ập đến vào quý 4/2026.
Khi cả JP Morgan cũng “mất phương hướng” định giá, liệu chiến lược duy trì mức dự trữ hàng hóa tồn kho cao (overstocking) có phải là giải pháp phòng vệ hợp lý nhất cho các doanh nghiệp sản xuất trong thời điểm hiện tại?
Giá dầu hôm nay 18/09/2026: Brent giảm xuống 104 USD khi nguồn cung dịu bớt
Nhịp điều chỉnh kỹ thuật giữa chu kỳ thắt chặt năng lượng Thị trường năng lượng toàn cầu đang ghi nhận những nhịp thở phào nhẹ nhõm hiếm hoi sau chuỗi ngày tăng nóng. Giá dầu hôm nay 18/09/2026 chứng kiến dầu thô Brent chuẩn quốc tế trải qua phiên giảm thứ ba liên tiếp, [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 18/09/2026 02:04
Chia sẻ:
Share
Nhịp điều chỉnh kỹ thuật giữa chu kỳ thắt chặt năng lượng
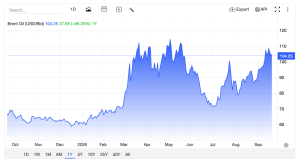
Thị trường năng lượng toàn cầu đang ghi nhận những nhịp thở phào nhẹ nhõm hiếm hoi sau chuỗi ngày tăng nóng. Giá dầu hôm nay 18/09/2026 chứng kiến dầu thô Brent chuẩn quốc tế trải qua phiên giảm thứ ba liên tiếp, chính thức lùi xuống dưới mốc 104 USD/thùng.
Sự hạ nhiệt này chủ yếu được dẫn dắt bởi kỳ vọng nguồn cung dần phục hồi. Những lo ngại về sự đứt gãy năng lượng đột ngột tại Trung Đông đã dịu bớt khi Saudi Arabia triển khai thành công các giải pháp vận tải kỹ thuật linh hoạt để “lách” qua eo biển Hormuz, đồng thời đẩy nhanh tiến độ khôi phục tuyến đường ống huyết mạch East-West. Song song đó, các tín hiệu ngoại giao tích cực từ các cường quốc cũng góp phần làm giảm “phần bù rủi ro” (risk premium) đang bị thổi phồng trên thị trường kỳ hạn.
Tuy nhiên, dưới góc độ kinh tế vĩ mô, nhịp điều chỉnh này chỉ mang tính chất xoa dịu áp lực lạm phát trong ngắn hạn. Mặt bằng giá dầu brent ngày 18.09.2026 thực tế vẫn neo ở mức cực kỳ cao so với cùng kỳ năm ngoái. Sự phức tạp khôn lường tại eo biển Hormuz cùng nguy cơ rình rập từ các cuộc tấn công của lực lượng Houthi vẫn là những đứt gãy cấu trúc chưa thể giải quyết một sớm một chiều, đe dọa trực tiếp đến độ ổn định của chuỗi cung ứng toàn cầu.
Bóc tách diễn biến thị trường và các xung lực địa chính trị
1. Diễn biến thị trường giá dầu thô Brent và WTI ngày 18/09/2026
Để đánh giá toàn diện sức ép chi phí đang đè nặng lên nền kinh tế, chúng ta cần phân tích cấu trúc giá của cả dầu thô lẫn các sản phẩm tinh chế hạ nguồn.
| Hàng hóa năng lượng | Mức giá ngày 18/09/2026 | Biến động trong phiên | Tăng trưởng so với cùng kỳ 2025 |
| Dầu thô Brent (UK) | 104,04 USD/thùng | Giảm 0,75% (-0,78 USD) | Tăng 56,02% (Tăng 13,55% trong tháng) |
| Dầu thô WTI (US) | 101,25 – 101,34 USD/thùng | Giảm 0,56% – 0,65% | Tăng 62,26% (Tăng 19,98% trong tháng) |
| Xăng thành phẩm (Gasoline) | 3,47 USD/gallon | Giảm 1,15% – 1,20% | Đang neo ở vùng đỉnh lịch sử |
| Dầu sưởi (Heating Oil) | 5,07 USD/gallon | Giảm 0,79% – 0,83% | Mức chi phí rủi ro cho mùa đông Bắc bán cầu |
| Khí tự nhiên (Natural Gas) | 2,85 USD/MMBtu | Giảm 1,70% | Ổn định tạm thời nhờ tồn kho |
Góc nhìn phân tích vĩ mô: Việc giá dầu Brent lùi về 104,04 USD/thùng và giá dầu thô WTI 18/09/2026 giao dịch quanh ngưỡng 101,34 USD/thùng cho thấy dòng tiền đầu cơ đang có động thái chốt lời ngắn hạn. Tuy nhiên, mức tăng trưởng hơn 56% – 62% so với năm 2025 khẳng định nền kinh tế thế giới đang phải đối mặt với một cú sốc lạm phát chi phí đẩy (cost-push inflation) thực sự. Việc giá dầu sưởi vẫn neo trên mức 5,07 USD/gallon cảnh báo một mùa đông khắc nghiệt về mặt tài chính đối với các hộ gia đình và doanh nghiệp tại châu Âu và Bắc Mỹ.
2. Saudi Arabia đẩy nhanh khôi phục hạ tầng và giải pháp trung chuyển qua Hormuz
Động lực cốt lõi kéo giá dầu đi xuống trong phiên giao dịch hôm nay đến từ khả năng quản trị khủng hoảng xuất sắc của Tập đoàn dầu khí quốc gia Saudi Aramco.
-
Tăng tốc khôi phục đường ống East-West: Sau các đợt tập kích bằng máy bay không người lái, Saudi Arabia đã huy động tối đa nguồn lực kỹ thuật để sửa chữa tuyến đường ống chiến lược Đông – Tây. Theo thông báo mới nhất, vương quốc này đặt mục tiêu khôi phục 50% công suất trong vài ngày tới và dự kiến sẽ đưa đường ống vận hành trở lại 100% công suất trong vòng 6 tuần, mở lại “cửa thoát hiểm” quan trọng đưa dầu ra Biển Đỏ thay vì phụ thuộc hoàn toàn vào Vịnh Ba Tư.
-
Chiến thuật “Shuttle Vessels” tại Hormuz: Nhằm đối phó với rủi ro bị tấn công, Saudi Arabia đã triển khai một cơ chế vận tải cực kỳ linh hoạt. Thay vì sử dụng các siêu tàu chở dầu (VLCC) khổng lồ di chuyển qua vùng nước hẹp nguy hiểm, họ sử dụng các tàu trung chuyển nhỏ (shuttle vessels) để đưa dầu thô “lách” qua eo biển Hormuz. Dầu sau đó sẽ được bơm sang các tàu cỡ lớn đang chờ sẵn ngoài khơi Oman (gần cảng Sohar) an toàn hơn rất nhiều.
-
Bùng nổ hoạt động chuyển tải Ship-to-ship (STS): Sự thay đổi chiến thuật này đã đẩy khối lượng chuyển tải dầu trên biển tại Vịnh Oman vọt lên mức kỷ lục 2,7 triệu thùng/ngày (tăng gần gấp đôi so với mức 1,5 triệu thùng/ngày của tháng 8). Dưới góc độ chi phí logistics, giải pháp này phát sinh thêm phí bơm hút và thời gian neo đậu, nhưng lại giúp các chủ tàu tiết kiệm được hàng triệu USD phí bảo hiểm rủi ro chiến tranh (War Risk Premium), góp phần hạ nhiệt giá cước vận tải chung.
3. Tác động ngoại giao: Trung Quốc hối thúc Iran và tuyên bố mới từ Donald Trump
Thị trường kỳ hạn phản ứng rất nhạy với các bước đi ngoại giao. Phiên giao dịch ngày 18/09/2026 ghi nhận những thông điệp địa chính trị đan xen, tạo ra một ranh giới cân bằng mỏng manh:
-
Sức ép từ Bắc Kinh: Theo các nguồn tin tình báo, sau những lời kêu gọi khẩn thiết từ Riyadh, Trung Quốc đã chính thức can thiệp bằng các kênh ngoại giao kín. Bắc Kinh hối thúc Tehran phải sử dụng ảnh hưởng của mình để kiềm chế lực lượng Houthi ở Yemen, yêu cầu ngưng các đợt tập kích vào hạ tầng năng lượng của Saudi Arabia. Là đối tác mua dầu lớn nhất của cả hai bên, động thái “hòa giải” của Trung Quốc đã giúp giảm bớt đáng kể rủi ro gián đoạn nguồn cung đột ngột.
-
Toan tính của Washington: Trái ngược với nỗ lực hạ nhiệt, Tổng thống Donald Trump lại phát đi những thông điệp cứng rắn, để ngỏ khả năng quân đội Mỹ sẽ tiếp tục các đợt không kích phủ đầu nhắm vào Iran. Tuyên bố này được đưa ra ngay trước thềm cuộc đàm phán quan trọng với các nhà lãnh đạo vùng Vịnh tại New York vào tuần tới. Động thái “vừa đấm vừa xoa” này của Mỹ khiến giới đầu tư không dám bán khống dầu thô quá mạnh tay.
-
Các rủi ro nền tảng khác: Ngoài Trung Đông, chuỗi cung ứng năng lượng vẫn đang bị bào mòn bởi các điểm nóng khác. Cuộc chiến Nga – Ukraine tiếp tục chứng kiến các đòn không kích phá hủy trực tiếp các nhà máy lọc dầu, trong khi Libya vẫn ngập trong khủng hoảng nội bộ khiến hàng trăm nghìn thùng dầu/ngày bị đóng băng khỏi thị trường.
4. Dự báo xu hướng kỹ thuật và vĩ mô cho giá dầu
Với việc giá dầu liên tục giật cục theo từng dòng tin tức địa chính trị, các mô hình định giá vĩ mô (macro pricing models) đang phải liên tục điều chỉnh các kịch bản dự phóng:
-
Dự báo ngắn hạn (Cuối quý 3/2026): Theo mô hình kinh tế lượng của Trading Economics, giá dầu Brent sẽ tìm thấy điểm cân bằng và duy trì dao động quanh mốc 105,50 USD/thùng. Ở mức giá này, các rủi ro đã được phản ánh cơ bản vào giá (priced in), trong khi lực cầu tiêu dùng không đủ mạnh để đẩy giá vượt đỉnh ngay lập tức.
-
Dự báo dài hạn (12 tháng tới): Bức tranh trở nên u ám hơn rất nhiều nếu nhìn vào dài hạn. Các chuyên gia vĩ mô nhận định, nếu căng thẳng địa chính trị Mỹ – Iran không được giải quyết triệt để thông qua các hiệp ước mang tính ràng buộc, giá dầu Brent hoàn toàn có thể tiếp tục đà bứt phá hướng tới mốc 123,46 USD/thùng. Giới đầu tư gạo cội vẫn luôn lấy mức đỉnh lịch sử 147,50 USD/thùng (thiết lập năm 2008) làm điểm tham chiếu cho kịch bản xấu nhất về một cú sốc cung toàn diện.
Bức tranh thị trường năng lượng ngày 18/09/2026 cho thấy giá dầu hôm nay tạm thời được kiểm soát nhờ những nỗ lực ứng biến xuất sắc về logistics của Saudi Arabia và những kỳ vọng mong manh từ bàn cờ ngoại giao quốc tế. Việc Brent lùi về mốc 104 USD/thùng là một nhịp nghỉ cần thiết sau một đợt tăng nóng, giúp giải tỏa một phần sức ép lên lạm phát toàn cầu.
Tuy nhiên, nền kinh tế thế giới vẫn đang bước đi trên một lớp băng mỏng. Sự nhạy cảm tột độ của thị trường đối với từng tuyên bố từ Washington hay Bắc Kinh chứng tỏ cấu trúc cung cầu năng lượng hiện tại không hề bền vững. Đối với các doanh nghiệp hoạt động trong lĩnh vực sản xuất, xuất nhập khẩu và vận tải, đây không phải là thời điểm để đầu cơ vào sự sụt giảm của giá dầu. Thay vào đó, việc thiết lập các hợp đồng phái sinh để phòng vệ giá (hedging) nhằm khóa chặt chi phí đầu vào là chiến lược sống còn trước khi những đốm lửa rủi ro tại Trung Đông có thể bùng phát trở lại bất cứ lúc nào.
Giữa bối cảnh chi phí logistics chuyển tải ship-to-ship (STS) gia tăng nhưng giá dầu chuẩn lại hạ nhiệt, doanh nghiệp của bạn đang ưu tiên chiến lược ký hợp đồng cung ứng dài hạn hay linh hoạt mua gom trên thị trường giao ngay?
Giá xăng dầu hôm nay (17/09/2026): Đồng loạt tăng mạnh từ 15h00
Chiều ngày 17/09/2026, Liên Bộ Công Thương – Tài chính đã công bố kỳ điều hành giá xăng dầu mới. Theo đó, giá tất cả các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường đều được điều chỉnh tăng mạnh, chính thức có hiệu lực từ 15h00 ngày 17/09/2026. Cụ thể, mỗi [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 07:58
Chia sẻ:
Share
Chiều ngày 17/09/2026, Liên Bộ Công Thương – Tài chính đã công bố kỳ điều hành giá xăng dầu mới. Theo đó, giá tất cả các mặt hàng xăng dầu tiêu dùng phổ biến trên thị trường đều được điều chỉnh tăng mạnh, chính thức có hiệu lực từ 15h00 ngày 17/09/2026. Cụ thể, mỗi lít xăng tăng gần 1.400 đồng, trong khi dầu diesel tăng tới 1.460 đồng/lít.
Bảng giá bán lẻ xăng dầu áp dụng từ 15h00 ngày 17/09/2026 (H2)
Dưới đây là mức giá bán lẻ tối đa được niêm yết tại hệ thống phân phối xăng dầu trên toàn quốc sau phiên điều chỉnh:
| Mặt hàng | Giá bán mới (đồng/lít hoặc kg) | Mức điều chỉnh |
| Xăng E10 RON 95-III | 25.636 đ | 🔺 Tăng 1.397 đ/lít |
| Xăng E5 RON 92-II | 25.139 đ | 🔺 Tăng 1.395 đ/lít |
| Dầu Diesel 0.05S | 29.945 đ | 🔺 Tăng 1.460 đ/lít |
| Dầu Mazut 180CST 3.5S | 19.196 đ | 🔺 Tăng 1.039 đ/kg |
(Gợi ý chèn ảnh đồ họa bảng giá tại đây để tăng trải nghiệm đọc và thời gian on-site)
3. Tình hình trích lập và chi sử dụng Quỹ bình ổn giá
Tại kỳ điều hành này, nhằm hài hòa lợi ích giữa các bên tham gia thị trường và giảm thiểu tác động tiêu cực tới mặt bằng giá tiêu dùng trong nước:
-
Trích lập Quỹ BOG: Liên Bộ tiếp tục không thực hiện trích lập Quỹ bình ổn giá đối với tất cả các mặt hàng xăng dầu (E5 RON 92, E10 RON 95, dầu diesel, dầu hỏa và dầu mazut).
-
Chi sử dụng Quỹ BOG: Tiếp tục không chi sử dụng Quỹ bình ổn giá đối với các mặt hàng trên.
4. Nguyên nhân khiến giá xăng dầu trong nước tăng mạnh
Biến động tăng giá xăng dầu trong nước bắt nguồn trực tiếp từ diễn biến thị trường năng lượng thế giới trong chu kỳ tính giá vừa qua:
-
Căng thẳng nguồn cung toàn cầu: Sự sụt giảm nguồn cung tại một số khu vực xuất khẩu trọng yếu cùng các rủi ro địa chính trị tiếp tục đẩy giá dầu thô Brent và WTI duy trì ở mức cao.
-
Nhu cầu tiêu thụ dự báo tăng: Báo cáo từ các tổ chức năng lượng quốc tế cho thấy nhu cầu tiêu thụ nhiên liệu quý cuối năm có xu hướng gia tăng, tạo áp lực lên giá các chế phẩm thành phẩm tại sàn giao dịch Singapore (thị trường tham chiếu của Việt Nam).
5. Tác động tới đời sống và lưu ý cho người tiêu dùng
-
Chi phí vận tải & logistics: Đợt tăng giá này, đặc biệt là mức tăng 1.460 đ/lít của dầu diesel (áp sát mốc 30.000 đ/lít), sẽ tác động trực tiếp đến chi phí logistics và vận tải hàng hóa.
-
Mẹo tiết kiệm nhiên liệu cho người đi đường:
-
Giữ đều chân ga/tay ga, hạn chế tăng tốc đột ngột và phanh gấp.
-
Duy trì áp suất lốp xe theo đúng tiêu chuẩn nhà sản xuất để giảm lực cản lăn.
-
Tắt động cơ xe máy hoặc bật chế độ tự động ngắt động cơ khi dừng đèn đỏ trên 30 giây.
-
Lựa chọn tuyến đường di chuyển hợp lý, hạn chế tối đa các khung giờ ùn tắc kéo dài.
-
Kỳ điều hành ngày 17/09/2026 đánh dấu mức tăng đáng kể của thị trường xăng dầu nội địa. Người tiêu dùng và các doanh nghiệp vận tải cần chủ động theo dõi các bản tin cập nhật thị
Trung Quốc sẵn sàng bảo vệ quyền hợp pháp của Iran: Thông điệp trước thượng đỉnh Mỹ – Trung
Nước cờ định vị chiến lược trên bàn cờ vĩ mô Bối cảnh địa chính trị tháng 09/2026 đang bước vào một giai đoạn bản lề khi những nút thắt tại Trung Đông đe dọa trực tiếp đến tăng trưởng kinh tế toàn cầu. Trong bối cảnh đó, cuộc hội đàm ngoại giao cấp cao [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 03:07
Chia sẻ:
Share
Nước cờ định vị chiến lược trên bàn cờ vĩ mô
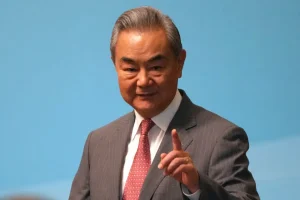
Bối cảnh địa chính trị tháng 09/2026 đang bước vào một giai đoạn bản lề khi những nút thắt tại Trung Đông đe dọa trực tiếp đến tăng trưởng kinh tế toàn cầu. Trong bối cảnh đó, cuộc hội đàm ngoại giao cấp cao tại Bắc Kinh giữa Ngoại trưởng Trung Quốc Vương Nghị và Ngoại trưởng Iran Abbas Araghchi đã trở thành tâm điểm chú ý của giới phân tích tài chính và quan hệ quốc tế.
Điểm nhấn của cuộc gặp là tuyên bố chính thức từ Bắc Kinh: Trung Quốc sẵn sàng bảo vệ các quyền hợp pháp của Iran. Thông điệp này được đưa ra vào một thời điểm vô cùng nhạy cảm, ngay trước thềm chuyến thăm Mỹ dự kiến của Chủ tịch Tập Cận Bình để tiến hành cuộc đàm phán thượng đỉnh với Tổng thống Donald Trump về chiến sự Iran và nút thắt hàng hải tại eo biển Hormuz.
Dưới lăng kính kinh tế vĩ mô và địa chính trị, động thái này không chỉ là những lời lẽ ngoại giao xã giao. Nó thể hiện một chiến lược cân bằng tinh vi của Bắc Kinh: Một mặt, Trung Quốc bảo vệ bằng được đối tác cung cấp năng lượng cốt lõi của mình; mặt khác, họ sử dụng vị thế cường quốc để kêu gọi các bên kiềm chế, thúc đẩy mở lại eo biển Hormuz và tham vọng đề xuất một cuộc cải cách toàn diện cấu trúc an ninh Trung Đông nhằm thay thế trật tự cũ do Mỹ dẫn dắt.
Bóc tách toan tính địa chính trị và lợi ích kinh tế
1. Thông điệp ngoại giao từ Bắc Kinh: Khẳng định “bảo vệ quyền hợp pháp của Iran”
Trong khuôn khổ cuộc hội đàm, Ngoại trưởng Vương Nghị đã phát đi một cam kết mang tính chiến lược khi khẳng định Bắc Kinh “sẵn sàng tăng cường đối thoại và hợp tác với Iran, và bảo vệ các quyền và lợi ích hợp pháp của Iran”.
Thời điểm đưa ra tuyên bố này mang sức nặng vĩ mô cực lớn. Cuộc gặp giữa Ngoại trưởng Vương Nghị Abbas Araghchi diễn ra chỉ một tuần trước khi Chủ tịch Tập Cận Bình gặp Donald Trump. Bằng cách công khai đứng về phía Tehran trước thềm cuộc gặp với Washington, Trung Quốc đang gia tăng “trọng lượng” đàm phán của chính mình. Bắc Kinh ngầm gửi đi thông điệp tới Mỹ rằng bất kỳ một giải pháp an ninh hay kinh tế nào tại Vùng Vịnh cũng không thể bỏ qua vai trò trung gian và lợi ích cốt lõi của Trung Quốc.
Hành động này cũng phản ánh chính sách đối ngoại nhất quán của Bắc Kinh đối với Tehran. Dù chịu sức ép khổng lồ từ các lệnh trừng phạt thứ cấp của phương Tây, Trung Quốc vẫn duy trì mối quan hệ đối tác chiến lược toàn diện với Iran, lấy sự ổn định, công bằng và tôn trọng chủ quyền làm nguyên tắc cốt lõi để thu hút sự ủng hộ từ các quốc gia Nam Bán cầu (Global South).
2. Kêu gọi kiềm chế, mở lại eo biển Hormuz và tái thiết đàm phán Mỹ – Iran
Mặc dù ủng hộ Iran, ưu tiên vĩ mô cao nhất của Trung Quốc lúc này không phải là châm ngòi xung đột, mà là duy trì sự lưu thông của chuỗi cung ứng toàn cầu. Là công xưởng của thế giới và là quốc gia nhập khẩu dầu mỏ lớn nhất hành tinh, nền kinh tế Trung Quốc cực kỳ nhạy cảm với các cú sốc cung năng lượng.
Do đó, Bắc Kinh đã thẳng thắn khuyên các bên giữ thái độ lý trí. Trung Quốc khuyến khích cả Tehran và Washington duy trì sự kiềm chế tối đa để tránh đẩy khu vực vào một cuộc chiến tranh tổng lực. Ưu tiên cấp bách nhất được Ngoại trưởng Vương Nghị nhấn mạnh là việc mở lại eo biển Hormuz – huyết mạch vận chuyển 20% lượng dầu mỏ của thế giới. Sự tắc nghẽn tại đây không chỉ gây ra lạm phát chi phí đẩy cho nền kinh tế toàn cầu mà còn có rủi ro lan rộng xung đột sang lãnh thổ Yemen và tuyến hàng hải Biển Đỏ, đe dọa trực tiếp tới sáng kiến Vành đai và Con đường (BRI) của Trung Quốc.
Để giải quyết tận gốc vấn đề, Bắc Kinh kêu gọi Tehran và Washington nhanh chóng “xây dựng lại cơ chế đàm phán dựa trên sự đồng thuận đã đạt được cho đến nay”. Việc tái thiết lập đàm phán Mỹ Iran là cách duy nhất để xóa bỏ phần bù rủi ro (risk premium) khổng lồ đang đè nặng lên giá dầu thô trên thị trường kỳ hạn.
3. Tuyên bố cải cách cấu trúc an ninh Trung Đông và lập trường của Iran
Một trong những điểm đáng chú ý nhất của cuộc hội đàm là việc Trung Quốc trực tiếp chỉ ra những lỗ hổng mang tính hệ thống của trật tự hiện tại. Cả Bắc Kinh và Tehran đều đồng tình rằng tình hình chiến sự đang diễn ra chứng minh “cấu trúc an ninh hiện có ở Trung Đông là không đủ và cần được cải cách và tăng cường”.
Đây là một lời thách thức trực diện đối với “Pax Americana” – trật tự an ninh do Mỹ bảo trợ tại Trung Đông trong suốt nhiều thập kỷ qua. Việc Bắc Kinh đề xuất cải cách cấu trúc an ninh Trung Đông cho thấy họ muốn xây dựng một cơ chế đa phương mới, nơi an ninh không còn dựa vào các hiệp ước phòng thủ đơn phương hay sự can thiệp quân sự từ bên ngoài, mà dựa trên sự hợp tác, đối thoại và lợi ích kinh tế đan xen của các quốc gia trong khu vực.
Về phía Iran, Ngoại trưởng Abbas Araghchi nhấn mạnh rằng Trung Đông đang trải qua một sự “thay đổi cơ bản”. Thông qua nền tảng Telegram, ông Araghchi khẳng định Tehran đã chủ động khởi động các vòng đàm phán với các nước láng giềng (đặc biệt là khối GCC) nhằm tìm kiếm lối thoát cho cuộc chiến, lập lại hòa bình khu vực và xây dựng mối quan hệ hữu nghị. Lập trường này hoàn toàn ăn khớp với tầm nhìn an ninh khu vực mới mà Trung Quốc đang nỗ lực kiến tạo.
4. Vị thế kinh tế – năng lượng của Trung Quốc và áp lực từ phía Mỹ
Sợi dây gắn kết chặt chẽ nhất giữa Bắc Kinh và Tehran chính là lợi ích kinh tế. Việc Trung Quốc sẵn sàng bảo vệ các quyền hợp pháp của Iran bắt nguồn từ thực tế rằng Bắc Kinh vẫn tiếp tục duy trì vị thế là đối tác kinh tế hàng đầu và là khách hàng mua dầu thô lớn nhất của quốc gia Hồi giáo này. Mối quan hệ đối tác kinh tế dầu thô Iran Trung Quốc giúp Tehran thu về nguồn ngoại tệ sinh tử để duy trì nền kinh tế dưới lệnh cấm vận, đồng thời cung cấp cho Trung Quốc nguồn năng lượng giá rẻ, thanh toán bằng đồng Nhân dân tệ, giúp họ giảm bớt sự phụ thuộc vào hệ thống USD của phương Tây.
Tuy nhiên, mối quan hệ này đang đặt Trung Quốc vào tầm ngắm của các lệnh trừng phạt. Gần đây, truyền thông Mỹ đã đăng tải báo cáo cáo buộc các thực thể Trung Quốc cung cấp hình ảnh vệ tinh quân sự giúp Iran định vị mục tiêu. Dù Bắc Kinh đã chính thức lên tiếng bác bỏ hoàn toàn các cáo buộc tình báo này, sức ép từ Washington vẫn không ngừng gia tăng.
Thực tế, Tổng thống Donald Trump đã từng gửi thư riêng cho Chủ tịch Tập Cận Bình, yêu cầu Trung Quốc ngừng bán vũ khí và chuyển giao công nghệ lưỡng dụng cho Tehran. Cuộc hội đàm tại Bắc Kinh lần này chính là cách Trung Quốc thiết lập lằn ranh đỏ, cho thấy họ sẽ không dễ dàng từ bỏ các lợi ích thương mại và chiến lược tại Iran chỉ vì sức ép đơn phương từ Mỹ.
Điểm nút của rủi ro vĩ mô toàn cầu
Tóm lại, việc Trung Quốc sẵn sàng bảo vệ các quyền hợp pháp của Iran mang lại hai giá trị cốt lõi: Thứ nhất, nó củng cố vị thế đối tác chiến lược không thể lay chuyển giữa Bắc Kinh và Tehran; thứ hai, nó tạo ra một lợi thế chủ động (leverage) khổng lồ cho Trung Quốc trước khi bước vào cuộc đàm phán thượng đỉnh đầy cam go với Mỹ.
Trong giai đoạn tới, mọi con mắt của thị trường tài chính và hàng hóa toàn cầu sẽ đổ dồn về cuộc gặp giữa Chủ tịch Tập Cận Bình và Tổng thống Donald Trump. Kết quả của hội nghị thượng đỉnh này sẽ là nhân tố vĩ mô quyết định khả năng hạ nhiệt xung đột tại Vùng Vịnh, xác định số phận của eo biển Hormuz, và định hình lại toàn bộ rủi ro lạm phát năng lượng của nền kinh tế thế giới trong năm 2027.
Dưới lăng kính của một nhà đầu tư, bạn đánh giá thế nào về việc Trung Quốc không ngừng mua dầu giá chiết khấu từ Iran: Đây đơn thuần là bài toán tối ưu hóa chi phí năng lượng, hay là một bước cờ dài hạn nhằm quốc tế hóa đồng Nhân dân tệ và bẻ gãy hệ thống Petrodollar?
Ông Trump chỉ trích Fed khi Chủ tịch Kevin Warsh ủng hộ tăng lãi suất
Sự va chạm kinh điển giữa quyền lực hành pháp và chính sách tiền tệ Trong lịch sử kinh tế vĩ mô hiện đại, mối quan hệ giữa Nhà Trắng và cơ quan quản lý tiền tệ luôn tồn tại một sự căng thẳng mang tính cấu trúc. Sự kiện Cục Dự trữ Liên bang [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 02:33
Chia sẻ:
Share
Sự va chạm kinh điển giữa quyền lực hành pháp và chính sách tiền tệ
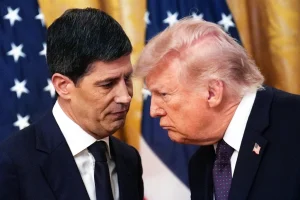
Trong lịch sử kinh tế vĩ mô hiện đại, mối quan hệ giữa Nhà Trắng và cơ quan quản lý tiền tệ luôn tồn tại một sự căng thẳng mang tính cấu trúc. Sự kiện Cục Dự trữ Liên bang Mỹ (Fed) nhất trí tăng lãi suất cơ bản thêm 25 điểm cơ bản, đưa biên độ lãi suất lên mức 3,75% – 4,00%, đã một lần nữa làm bùng nổ điểm nứt gãy này.
Ngay sau khi quyết định được công bố, Tổng thống Donald Trump chỉ trích Cục Dự trữ Liên bang bằng một đợt công kích công khai và gay gắt. Đáng chú ý, mục tiêu của sự chỉ trích này bao gồm cả người đứng đầu ngân hàng trung ương do chính ông đích thân bổ nhiệm – Chủ tịch Kevin Warsh.
Dưới lăng kính vĩ mô, sự kiện Trump chỉ trích Fed tăng lãi suất không đơn thuần là một phản ứng chính trị bốc đồng. Nó phản ánh mâu thuẫn sâu sắc và dai dẳng giữa hai hệ quy chiếu hoàn toàn khác biệt: Một bên là mong muốn hạ lãi suất để kích thích tăng trưởng kinh tế, làm suy yếu đồng USD nhằm hỗ trợ cuộc chiến thương mại của nhánh hành pháp; bên kia là sứ mệnh hiến định của một ngân hàng trung ương độc lập trong việc kiên quyết bóp nghẹt bóng ma lạm phát đang có dấu hiệu bám rễ vào nền kinh tế.
Bóc tách đòn tấn công chính trị và sự phòng thủ của giới kỹ trị
1. Đòn công kích trên mạng xã hội và lời kêu gọi “giảm lãi suất ngay lập tức”
Đúng như phong cách điều hành thường thấy, Tổng thống Donald Trump đã sử dụng nền tảng mạng xã hội Truth Social làm công cụ phát ngôn chính thức để gây áp lực lên thị trường và các nhà hoạch định chính sách. Trong một loạt tuyên bố mang tính công kích, ông Trump đưa ra một yêu cầu phi truyền thống: Lãi suất điều hành tại Mỹ cần phải được neo ở mức “1% hoặc thấp hơn”, kèm theo mệnh lệnh viết hoa nhấn mạnh “HÃY GIẢM LÃI SUẤT CHO NƯỚC MỸ, VÀ PHẢI GIẢM NGAY LẬP TỨC!”.
Để gia tăng sức nặng, Tổng thống đã hướng mũi dùi vào Hội đồng Quản trị Fed, gán cho cơ quan này những nhãn mác như “rất thù địch”, “rất thiên về chính trị” và cáo buộc họ đang phá hoại thành quả kinh tế của nước Mỹ.
Tuy nhiên, điểm thú vị nhất dưới góc nhìn kinh tế học nằm ở sự liên kết bất ngờ mà ông Trump tạo ra giữa chi phí vay vốn (lãi suất) và cán cân thương mại.
-
Góc nhìn của Tổng thống: Ông đánh đồng “thâm hụt thương mại” với “sự thua lỗ” của quốc gia, đồng thời đe dọa sẽ cắt đứt thương mại với các nước có thặng dư với Mỹ nếu Fed không chịu hạ lãi suất.
-
Bản chất vĩ mô: Lập luận này có cơ sở từ “Hiệu ứng tỷ giá”. Khi Fed duy trì lãi suất 3.75 – 4.00, dòng vốn toàn cầu sẽ chảy vào Mỹ để tìm kiếm mức sinh lời phi rủi ro cao, đẩy giá trị đồng USD tăng mạnh (Strong Dollar). Một đồng USD đắt đỏ sẽ khiến hàng xuất khẩu của Mỹ kém cạnh tranh và làm hàng nhập khẩu trở nên rẻ hơn, qua đó trực tiếp khoét sâu thêm mức thâm hụt thương mại. Việc ông Trump đòi hạ lãi suất về 1% thực chất là nỗ lực muốn can thiệp để làm mất giá đồng USD, phục vụ cho chương trình nghị sự bảo hộ mậu dịch của mình.
2. Lập trường của Chủ tịch Kevin Warsh: “Quyết định tỉnh táo về lạm phát”
Đứng trước cơn bão chính trị, Chủ tịch Fed Kevin Warsh đã thể hiện lập trường vững chắc của một nhà kỹ trị, bảo vệ quyết định của Ủy ban Thị trường Mở Liên bang (FOMC) bằng các dữ liệu kinh tế lượng thay vì tranh cãi chính trị.
Phát biểu trong cuộc họp báo, ông Warsh mô tả đợt tăng lãi suất này là “một quyết định tỉnh táo, nghiêm túc và có trách nhiệm”. Cốt lõi của vấn đề nằm ở việc lạm phát thực tế tại Mỹ đang duy trì ở mức quá cao và kéo dài quá lâu so với mục tiêu 2% mà Fed cam kết.
-
Dữ liệu lạm phát mùa hè: Ông Warsh chỉ ra rằng hàng loạt báo cáo lạm phát trong những tháng mùa hè không hề cho thấy bất kỳ xu hướng cải thiện cơ bản nào. Áp lực giá cả đã lan rộng từ năng lượng sang các lĩnh vực dịch vụ cốt lõi và chi phí nhà ở. Kể từ khi nhậm chức vào tháng 6, ông Warsh đã kiên nhẫn giữ nguyên mặt bằng lãi suất để quan sát, nhưng sự bướng bỉnh của lạm phát đã buộc Fed phải ra tay hành động để ngăn chặn kỳ vọng lạm phát (inflation expectations) vuột khỏi tầm kiểm soát.
-
Bảo vệ bức tường độc lập: Khi bị giới truyền thông chất vấn về các cuộc trao đổi riêng với Tổng thống, Chủ tịch Fed Kevin Warsh đã khéo léo từ chối bình luận chi tiết. Bằng sự kín tiếng này, ông tái khẳng định nguyên tắc tối thượng của nền tài chính hiện đại: Chính sách tiền tệ phải được giữ độc lập tuyệt đối khỏi các chu kỳ bầu cử và áp lực của nhánh hành pháp, bởi một ngân hàng trung ương đánh mất sự độc lập sẽ vĩnh viễn đánh mất khả năng kiểm soát lạm phát.
3. Lộ trình lãi suất tương lai và dự báo của các nhà hoạch định chính sách
Bất chấp những lời đe dọa từ Nhà Trắng, cấu trúc nội bộ của Fed cho thấy một sự đồng thuận “diều hâu” (hawkish) gần như tuyệt đối, chứng minh rằng quyết định tăng lãi suất không phải là ý chí của cá nhân Chủ tịch Warsh mà là kết luận của cả một hệ thống đánh giá dữ liệu.
Theo biểu đồ Dot Plot (biểu đồ chấm) mới nhất, có tới 16 trong tổng số 18 nhà hoạch định chính sách tại Fed dự báo nền kinh tế sẽ cần ít nhất một đợt tăng 0,25 điểm phần trăm nữa trước khi kết thúc năm 2026. Lộ trình này sẽ đẩy mặt bằng lãi suất vượt mốc 4,00%, một động thái chắc chắn sẽ làm bùng nổ thêm sự tức giận từ Tổng thống.
Tổng thống Trump đã cố gắng tạo ra một góc nhìn diễn giải rằng ông Warsh có thể chỉ đang “bỏ phiếu theo sự ép buộc của hội đồng” để bảo vệ uy tín cho người mình bổ nhiệm. Thế nhưng, thực tế là xu hướng thắt chặt tiền tệ đang chiếm ưu thế tuyệt đối trong nội bộ Fed. Thị trường hiểu rõ thông điệp này: Thế bế tắc giữa chính sách tài khóa mở rộng của chính phủ và chính sách tiền tệ thắt chặt của Fed sẽ tiếp tục kéo dài.
4. Phân tích mức độ phản ứng chính trị và góc nhìn từ Nhà Trắng
Phản ứng của Nhà Trắng trong sự kiện này mang đậm tính toán chiến lược về mặt truyền thông và chính trị nội bộ. Dù sử dụng ngôn từ mạnh bạo trên mạng xã hội, đợt công kích của ông Trump thực chất được giới quan sát đánh giá là “tương đối nhẹ nhàng” nếu so sánh với những lần ông tấn công các quan chức khác trong quá khứ.
-
Tách bạch cá nhân và hệ thống: Khi phát biểu với báo giới, Tổng thống Trump vẫn nhấn mạnh rằng ông dành sự tin tưởng cá nhân cho Kevin Warsh – người mà ông đã đích thân lựa chọn để thay thế Jerome Powell. Việc không đặt biệt danh mỉa mai hay công kích cá nhân ông Warsh cho thấy Trump muốn chuyển hướng sự giận dữ của cử tri vào một thực thể vô hình là “hội đồng Fed” hoặc các đối tác thương mại nước ngoài.
-
Chiến thuật “vật tế thần”: Động thái này diễn ra trong bối cảnh ông Trump liên tục chỉ trích chính những nhân sự do mình bổ nhiệm (ngay trong tuần đó, ông cũng đã lên tiếng chỉ trích các thẩm phán Tòa án Tối cao). Đây là một kỹ thuật quản trị khủng hoảng chính trị kinh điển: Khi chi phí đi vay tăng cao đe dọa trực tiếp đến đời sống cử tri và khả năng huy động vốn của doanh nghiệp, Nhà Trắng cần một “bức bình phong” để đổ lỗi. Bằng cách công khai chống lại việc tăng lãi suất, Tổng thống đang cố gắng phủi bỏ trách nhiệm về những khó khăn kinh tế mà cử tri phải gánh chịu.
Phép thử lớn nhất cho sự độc lập của giới kỹ trị
Tóm lại, cuộc đụng độ công khai giữa Tổng thống Donald Trump và Chủ tịch Fed Kevin Warsh không chỉ là một sự kiện tin tức nhất thời, mà là một phép thử lịch sử đối với ranh giới quyền lực tại Washington. Việc ông Trump chỉ trích Cục Dự trữ Liên bang khắc họa rõ nét thách thức khổng lồ trong việc duy trì kỷ luật tiền tệ khi vấp phải áp lực chính trị tột độ từ người đứng đầu nhánh hành pháp.
Trong thời gian tới, với dự báo lạm phát vẫn còn dai dẳng và định hướng thắt chặt của Fed đã được xác nhận bởi 16/18 thành viên FOMC, thị trường tài chính cần chuẩn bị kịch bản cho một giai đoạn mặt bằng lãi suất duy trì ở mức cao. Căng thẳng giữa khát vọng nới lỏng để thúc đẩy xuất khẩu của Nhà Trắng và nhiệm vụ dập tắt lạm phát của Fed sẽ tiếp tục là biến số vĩ mô khó lường nhất, chi phối mọi quyết định phân bổ tài sản của giới đầu tư toàn cầu.
Hạ viện Mỹ bỏ phiếu chấm dứt chiến tranh Iran: Bế tắc 38 tỷ USD & veto
Sự va chạm giữa quyền lực chiến tranh và áp lực tài khóa Trong cấu trúc hiến pháp của Hợp chúng quốc Hoa Kỳ, sự phân chia quyền lực giữa nhánh hành pháp (Tổng thống với tư cách Tổng tư lệnh) và nhánh lập pháp (Quốc hội nắm quyền tuyên chiến và phê duyệt ngân [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 02:00
Chia sẻ:
Share
Sự va chạm giữa quyền lực chiến tranh và áp lực tài khóa
Trong cấu trúc hiến pháp của Hợp chúng quốc Hoa Kỳ, sự phân chia quyền lực giữa nhánh hành pháp (Tổng thống với tư cách Tổng tư lệnh) và nhánh lập pháp (Quốc hội nắm quyền tuyên chiến và phê duyệt ngân sách) luôn là tâm điểm của những cuộc tranh luận gay gắt nhất. Lần thứ ba liên tiếp, Hạ viện Mỹ đã chính thức thông qua Nghị quyết Quyền lực Chiến tranh War Powers Resolution nhằm siết chặt thẩm quyền điều hành quân sự của Tổng thống Donald Trump đối với các hoạt động tác chiến nhắm vào Iran.
Cuộc bỏ phiếu kịch tính với tỷ lệ sít sao 220–204 không chỉ đơn thuần là một động thái mang tính thủ tục lập pháp, mà còn phơi bày sự rạn nứt sâu sắc ngay trong nội bộ đảng Cộng hòa khi có tới 7 nghị sĩ Cộng hòa ủng hộ phe Dân chủ lội ngược dòng. Động lực thúc đẩy bước đi quyết liệt này diễn ra ngay sau khi báo cáo CBO 38 tỷ USD từ Văn phòng Ngân sách Quốc hội được công bố, hé lộ bức tranh tài chính thảm khốc: Cuộc chiến gần 7 tháng qua đã ngốn 38 tỷ USD, bào mòn kho vũ khí chiến lược và đe dọa trực tiếp đến nỗ lực kiềm chế lạm phát của nước Mỹ. Sự kiện Hạ viện Mỹ bỏ phiếu chấm dứt chiến tranh với Iran đang biến cuộc khủng hoảng quân sự ở Trung Đông thành tâm điểm chính trị nảy lửa trước thềm cuộc bầu cử giữa nhiệm kỳ Mỹ 2026, bất chấp nguy cơ đối mặt với quyền Donald Trump veto phủ quyết.
Bóc tách rạn nứt chính trị, gánh nặng vĩ mô và rào cản hiến pháp
1. Kết quả bỏ phiếu tại Hạ viện và sự rạn nứt trong nội bộ đảng Cộng hòa
Kết quả biểu quyết 220 phiếu thuận trên 204 phiếu chống tại sàn Hạ viện tái khẳng định nỗ lực không ngừng nghỉ của Quốc hội trong việc tái lập quyền kiểm soát đối với các cam kết quân sự tốn kém ở nước ngoài. Khác với những đợt bỏ phiếu trước đó vốn mang tính đảng phái thuần túy, lần này liên minh Dân chủ đã thu hút được 7 phiếu ủng hộ từ các nghị sĩ Cộng hòa, trong đó có 3 đại biểu lần đầu tiên công khai phá vỡ kỷ luật đảng để bỏ phiếu tán thành chấm dứt xung đột.
Nổi bật nhất trong nhóm “lội ngược dòng” là Dân biểu Zach Nunn Iowa, đại diện cho một bang chiến địa quan trọng. Lập trường của ông Nunn phản ánh rõ nét sự mệt mỏi của các cử tri trước những cuộc xung đột kéo dài:
-
Ông nhấn mạnh rằng khi các kênh đàm phán ngoại giao đã hoàn toàn khép lại, mọi chiến dịch quân sự kéo dài bắt buộc phải có sự phê chuẩn chính thức từ Quốc hội theo đúng tinh thần của Hiến pháp.
-
Tuyên bố đanh thép của ông trước Nghị trường – “Tôi sẽ không ủng hộ một cuộc chiến tranh không hồi kết khác” – đã đánh trúng vào tâm lý phản chiến đang lan rộng trong cử tri cơ sở của phong trào bảo thủ.
Trái ngược với quan điểm trên, tiếng nói bảo vệ chiến dịch quân sự của Nhà Trắng được dẫn dắt bởi Dân biểu Brian Mast Ủy ban Đối ngoại Hạ viện (Cộng hòa, bang Florida). Ông Mast đã gay gắt chất vấn phe Dân chủ:
-
Chủ tịch Ủy ban Đối ngoại đặt dấu hỏi lớn về việc nếu rút các nguồn lực quân sự khỏi khu vực, Mỹ sẽ giải quyết thế nào khi Iran vẫn luôn là mối đe dọa an ninh thường trực đối với các đồng minh và lợi ích chiến lược của Washington.
-
Ông Mast lập luận rằng các hành động quân sự hiện tại của Tổng thống Trump không phải là châm ngòi chiến tranh, mà thực chất là nỗ lực dứt điểm cuộc đối đầu thù địch đã kéo dài hàng thập kỷ với Tehran.
2. Báo cáo CBO: Chi phí 38 tỷ USD và tác động tới kinh tế vĩ mô
Dưới góc độ phân tích kinh tế vĩ mô, cuộc bỏ phiếu tại Hạ viện được tiếp thêm động lực mạnh mẽ từ các dữ liệu định lượng không thể chối cãi. Báo cáo chính thức từ Văn phòng Ngân sách Quốc hội (CBO) – một cơ quan phi đảng phái – đã phác thảo một bức tranh tài khóa vô cùng đen tối:
-
Tổn thất ngân sách khổng lồ: Kể từ khi chiến sự nổ ra vào ngày 28/02/2026, cuộc xung đột trong gần 7 tháng qua đã tiêu tốn trực tiếp của ngân sách liên bang tới 38 tỷ USD. Con số này chủ yếu dồn vào các chiến dịch đánh chặn tên lửa, vận hành tàu sân bay và triển khai hệ thống phòng không dày đặc tại Vùng Vịnh.
-
Tốc độ “đốt tiền” không suy giảm: CBO ước tính nếu cường độ tác chiến hiện tại tiếp tục duy trì, chi phí quân sự sẽ đều đặn ngốn thêm khoảng 2 đến 3 tỷ USD mỗi tháng, khoét sâu thêm mức thâm hụt ngân sách vốn đã ở mức báo động của Mỹ.
-
Nguy cơ cạn kiệt kho vũ khí chiến lược: Việc phải liên tục đánh chặn các đợt tập kích bằng máy bay không người lái và tên lửa đạn đạo của Iran đã vắt kiệt kho dự trữ vũ khí phòng thủ chiến lược của quân đội Mỹ. Báo cáo của CBO cảnh báo việc tái thiết lập kho dự trữ này có thể mất tới 5 năm ngay cả khi các tập đoàn quốc phòng đẩy tối đa công suất sản xuất.
-
Hệ lụy lạm phát chi phí đẩy: Cú sốc từ chiến sự Trung Đông không chỉ làm gián đoạn dòng chảy năng lượng mà còn được CBO dự báo sẽ trực tiếp làm tăng tỷ lệ lạm phát thêm 0,5 điểm phần trăm trong quý 1 năm 2027. Lãi suất ngắn hạn bị neo cao hơn khoảng 0,2 điểm phần trăm, tạo thêm gánh nặng tài chính khổng lồ lên các doanh nghiệp và hộ gia đình Mỹ.
3. Phép thử bầu cử giữa nhiệm kỳ và tâm lý cử tri Mỹ
Thời điểm diễn ra cuộc bỏ phiếu mang ý nghĩa địa chính trị – nội chính vô cùng nhạy cảm. Chỉ còn chưa đầy 50 ngày nữa, cuộc bầu cử giữa nhiệm kỳ Mỹ 2026 sẽ diễn ra nhằm quyết định toàn bộ quyền kiểm soát cả Hạ viện lẫn Thượng viện. Chiến sự tại Iran vì thế đã trở thành một phép thử sống còn đối với sự sống còn của các chính trị gia.
Các cuộc khảo sát công luận gần đây, đặc biệt là thăm dò từ hãng tin AP-NORC, đã chỉ ra một thực tế phũ phàng: Đại đa số người dân Mỹ cho rằng cuộc chiến tại Iran là “hoàn toàn không đáng để tiến hành”. Cử tri Mỹ đang phải vật lộn với tình trạng giá sinh hoạt leo thang, giá xăng bán lẻ tăng vọt do tắc nghẽn eo biển Hormuz, và lãi suất vay mua nhà neo ở mức đỉnh.
Điều này đặt Tổng thống Donald Trump vào một thế mâu thuẫn chính trị sâu sắc. Một trong những cam kết tranh cử cốt lõi nhất giúp ông chiến thắng nhiệm kỳ hai là lời hứa đưa nước Mỹ thoát khỏi các “cuộc chiến vô tận” (forever wars) và không tiêu tốn máu xương, tiền của vào các xung đột ở nước ngoài. Việc để các cuộc tập kích tên lửa ăn miếng trả miếng kéo dài suốt gần 7 tháng qua đang làm xói mòn nghiêm trọng niềm tin của cử tri độc lập và tầng lớp lao động vào cam kết “Nước Mỹ trên hết”.
4. Rào cản quyền phủ quyết (veto) và giới hạn của Đạo luật Quyền lực Chiến tranh
Mặc dù việc thông qua nghị quyết tại Hạ viện mang lại tiếng vang lớn về mặt truyền thông, nhưng con đường pháp lý để nghị quyết này thực sự chấm dứt chiến tranh lại gặp phải những rào cản thể chế gần như không thể vượt qua:
-
Thế bế tắc lập pháp: Để một văn kiện pháp lý có hiệu lực ràng buộc đối với nhánh hành pháp, nó phải được cả Hạ viện và Thượng viện thông qua, sau đó trình lên bàn làm việc của Tổng thống. Trước mắt, Tổng thống gần như chắc chắn sẽ sử dụng quyền Donald Trump veto phủ quyết để bảo vệ thẩm quyền quân sự của mình.
-
Bài học đảo chiều tại Thượng viện: Tiền lệ tại Thượng viện cho thấy sự mong manh của các nỗ lực lập pháp này. Trước đó, Thượng viện từng thông qua một nghị quyết tương tự sau khi có đủ sự ủng hộ từ một số nghị sĩ Cộng hòa, nhưng các thượng nghị sĩ này đã nhanh chóng quay xe đảo ngược quyết định chỉ một ngày sau khi bị Tổng thống chỉ trích dữ dội trong một bữa trưa kín.
-
Lỗ hổng của Đạo luật Quyền lực Chiến tranh năm 1973: Được ban hành sau cuộc chiến tranh Việt Nam, đạo luật này ra đời nhằm ngăn chặn Tổng thống duy trì lực lượng tác chiến ở nước ngoài quá 60 đến 90 ngày nếu không có sự phê chuẩn từ Quốc hội. Tuy nhiên, các chính quyền Tổng thống liên tiếp – bao gồm cả chính quyền Trump – luôn lập luận rằng đạo luật này vi phạm quyền hạn hiến định của Tổng tư lệnh quân đội và tìm cách giải thích các cuộc tập kích phòng thủ để lách luật.
Tín hiệu răn đe từ Quốc hội và tương lai cuộc chiến
Nhìn nhận một cách toàn diện, việc Hạ viện Mỹ bỏ phiếu chấm dứt chiến tranh với Iran lần thứ ba không chỉ là một đòn giáng chính trị vào uy tín ngoại giao của chính quyền Tổng thống Trump, mà còn là một hồi chuông báo động đỏ về sự cạn kiệt nguồn lực kinh tế của nước Mỹ. Bức tranh tài khóa do CBO phác thảo với tổn thất 38 tỷ USD và nguy cơ đẩy lạm phát tăng thêm 0,5% đã đặt dấu chấm hết cho ảo tưởng về một chiến dịch can thiệp “nhanh gọn và ít tốn kém”.
Dù tấm khiên phủ quyết (veto) của nhánh hành pháp có thể tạm thời ngăn cản nghị quyết đi vào hiệu lực pháp lý, nhưng áp lực từ Quốc hội, sự rạn nứt nội bộ đảng Cộng hòa và phản ứng dữ dội của cử tri trước ngày bầu cử giữa nhiệm kỳ sẽ tạo ra một sức ép ngầm không thể cưỡng lại. Washington sẽ buộc phải tính toán lại toàn bộ chi phí và lợi ích của cuộc phiêu lưu quân sự tại Trung Đông, mở ra khả năng tìm kiếm một giải pháp ngoại giao hạ nhiệt trước khi nền kinh tế Mỹ bị cuốn sâu hơn vào vòng xoáy lạm phát đình đốn.
Dưới góc nhìn của một nhà phân tích vĩ mô, bạn đánh giá thế nào về kịch bản nếu Quốc hội Mỹ cắt giảm ngân sách quân sự bổ sung cho chiến dịch Iran: Liệu điều đó sẽ giúp hạ nhiệt giá dầu thế giới hay sẽ tạo ra một khoảng trống an ninh mới khiến eo biển Hormuz rơi vào hỗn loạn lâu hơn?
BRICS Pay là gì? Liệu có thể cạnh tranh với hệ thống SWIFT phương Tây?
Trong suốt nhiều thập kỷ, cấu trúc tài chính toàn cầu được vận hành dựa trên một trục trung tâm: Đồng USD và mạng lưới thanh toán SWIFT do phương Tây kiểm soát. Tuy nhiên, sự kiện ngắt kết nối các ngân hàng Nga khỏi SWIFT vào năm 2022 đã chính thức kích hoạt một [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 01:46
Chia sẻ:
Share
Trong suốt nhiều thập kỷ, cấu trúc tài chính toàn cầu được vận hành dựa trên một trục trung tâm: Đồng USD và mạng lưới thanh toán SWIFT do phương Tây kiểm soát. Tuy nhiên, sự kiện ngắt kết nối các ngân hàng Nga khỏi SWIFT vào năm 2022 đã chính thức kích hoạt một kỷ nguyên mới, nơi hệ thống tài chính bị “vũ khí hóa” (weaponization of finance). Điều này đã đẩy các quốc gia mới nổi (Emerging Markets) vào thế buộc phải tìm kiếm một giải pháp thay thế nhằm bảo vệ an ninh kinh tế quốc gia.
Tại Hội nghị thượng đỉnh lần thứ 18 diễn ra ở New Delhi, các nhà lãnh đạo khối BRICS đã đưa ra một cam kết mang tính bước ngoặt: Mở rộng giao dịch bằng đồng tiền địa phương và đẩy mạnh đầu tư vào hệ sinh thái BRICS Pay.
Vậy chính xác BRICS Pay là gì? Liệu sáng kiến này sở hữu đủ nền tảng vĩ mô và công nghệ để trở thành đối trọng thực sự, lật đổ vị thế độc tôn của SWIFT, hay đơn thuần chỉ đóng vai trò là một mạng lưới thanh toán song song giúp gia tăng tính linh hoạt cho thị trường toàn cầu?
1. BRICS Pay là gì? Lịch sử hình thành và tầm vóc của khối
Về bản chất, hệ thống thanh toán BRICS Pay không phải là một ứng dụng ngân hàng đơn lẻ, mà là một hệ sinh thái thanh toán kỹ thuật số phi tập trung (decentralized digital payment ecosystem). Sáng kiến này được thiết kế nhằm đơn giản hóa, số hóa và tự chủ hóa việc thanh toán xuyên biên giới giữa các quốc gia thành viên và đối tác ngoài khối.
Quá trình hình thành của dự án phản ánh một lộ trình vĩ mô được chuẩn bị kỹ lưỡng:
-
Khởi nguồn: Sáng kiến được Hội đồng Doanh nghiệp BRICS chính thức đề xuất vào năm 2018 và trải qua nhiều giai đoạn thử nghiệm trước khi được thông qua trên diện rộng vào năm 2024.
-
Tăng tốc chiến lược: Các cuộc họp cấp Bộ trưởng Tài chính và Thống đốc Ngân hàng Trung ương tại Jaipur (Ấn Độ) đã tạo ra bước đệm pháp lý quan trọng để thúc đẩy dự án trước thềm Hội nghị thượng đỉnh New Delhi.
-
Cột mốc New Delhi: Tuyên bố chung của hội nghị đã nhấn mạnh nỗ lực tạo điều kiện cho thanh toán xuyên biên giới nhanh chóng, chi phí thấp, minh bạch và an toàn thông qua Nhóm đặc nhiệm Thanh toán BRICS (BPTF).
Để hiểu sức mạnh tiềm tàng của BRICS Pay, cần nhìn vào quy mô vĩ mô của khối BRICS mở rộng. Với 11 quốc gia thành viên (bao gồm Brazil, Nga, Ấn Độ, Trung Quốc, Nam Phi, Ai Cập, Ethiopia, Iran, Ả Rập Xê Út, UAE, Indonesia), khối này hiện kiểm soát khoảng 49% dân số toàn cầu và đóng góp tới 40% GDP thế giới. Một thị trường nội khối khổng lồ như vậy hoàn toàn có đủ lực hấp dẫn và thanh khoản để duy trì một vòng tuần hoàn thanh toán độc lập.
2. Cơ chế hoạt động của BRICS Pay: Kết nối hạ tầng thanh toán nội địa
Điểm khác biệt cốt lõi nhất trong cơ chế hoạt động BRICS Pay là cấu trúc phi tập trung. Thay vì xây dựng một siêu trung tâm thanh toán mới, hệ thống này đóng vai trò như một “lớp giao tiếp” (interoperability layer), kết nối trực tiếp các nền tảng thanh toán nội địa đã rất thành công của các nước thành viên:
-
Ấn Độ: Nền tảng RuPay và UPI (Giao diện Thanh toán Thống nhất) – hệ thống đang xử lý hàng tỷ giao dịch vi mô mỗi tháng.
-
Nga: Hệ thống thẻ nội địa Mir và Hệ thống Thanh toán Nhanh (FPS).
-
Brazil: Mạng lưới thanh toán tức thời Pix, vốn đã làm thay đổi hoàn toàn thói quen tiêu dùng tại quốc gia Nam Mỹ này.
-
Trung Quốc: Hệ thống Thanh toán Liên ngân hàng Xuyên biên giới (CIPS), được định vị là xương sống cho quá trình quốc tế hóa đồng Nhân dân tệ.
Trong thực tế giao dịch, hệ sinh thái này phục vụ cả hai cấp độ:
-
Bán lẻ (B2C): Cho phép cá nhân, khách du lịch hoặc tiểu thương thanh toán trực tiếp qua mã QR, ví điện tử hoặc ứng dụng di động bằng chính đồng nội tệ của họ, loại bỏ phí chuyển đổi chéo qua USD.
-
Bán buôn (B2B): Hỗ trợ các giao dịch thương mại giữa các doanh nghiệp và hệ thống liên ngân hàng mà không bị phụ thuộc vào đồng USD hay mạng lưới ngân hàng đại lý (correspondent banks) của Mỹ.
Như ông Andrey Mikhaylishin – Giám đốc điều hành dự án – đã nhận định: BRICS Pay mang lại một kiến trúc phi tập trung mới, cung cấp thêm sự lựa chọn và linh hoạt cho chuỗi cung ứng. Sứ mệnh của nó không nhằm mục đích tiêu cực là “loại bỏ đồng USD” (de-dollarization), mà mang tính kiến tạo: Bảo vệ biên lợi nhuận của doanh nghiệp khỏi rủi ro tỷ giá và rào cản cấm vận.
3. So sánh BRICS Pay với hệ thống thanh toán SWIFT của phương Tây
Để đánh giá thực lực của cuộc đối đầu giữa BRICS Pay và SWIFT, chúng ta cần đặt lên bàn cân bản chất cấu trúc của hai hệ thống này.
SWIFT (Hiệp hội Viễn thông Tài chính Liên ngân hàng Toàn cầu) có trụ sở tại Bỉ, kết nối hơn 11.000 tổ chức tài chính trên toàn thế giới. Dù được giám sát bởi Ngân hàng Trung ương Bỉ và khối G10, hệ thống này có một “điểm yếu địa chính trị” (geopolitical vulnerability) lớn: Nó phụ thuộc hoàn toàn vào hệ thống bù trừ của đồng USD và Euro. Khi phương Tây quyết định ngắt kết nối các ngân hàng Nga vào năm 2022, thế giới nhận ra rằng SWIFT không giữ vị thế trung lập, mà có thể biến thành công cụ trừng phạt kinh tế tàn khốc.
| Yếu tố so sánh | Hệ thống SWIFT | BRICS Pay |
| Bản chất hệ thống | Mạng lưới nhắn tin tài chính tập trung (Financial Messaging). | Hạ tầng thanh toán bù trừ phi tập trung (Clearing/Settlement). |
| Đồng tiền giao dịch chính | Phụ thuộc tuyệt đối vào USD và Euro. | Sử dụng trực tiếp thanh toán bằng đồng nội tệ (Local Currencies). |
| Rủi ro địa chính trị | Cao, chịu sự chi phối của pháp luật Mỹ và EU. | Thấp, giảm thiểu tối đa rủi ro từ các lệnh trừng phạt (Sanction-proof). |
| Nền tảng công nghệ | Kiến trúc ngân hàng đại lý truyền thống (Correspondent Banking). | Kết nối API trực tiếp giữa các hệ thống Fintech quốc gia (UPI, Pix, CIPS). |
4. Liệu BRICS Pay có thể thay thế hoặc cạnh tranh với SWIFT?
Dưới lăng kính vĩ mô và phân tích hệ thống, bức tranh cạnh tranh này phức tạp hơn nhiều so với một kịch bản “kẻ sống người chết”.
Thứ nhất, BRICS Pay không thể thay thế SWIFT trong ngắn hạn.
Theo phân tích của Giáo sư Alejandro Reyes (chuyên gia địa chính trị), SWIFT đang sở hữu lợi thế tuyệt đối về quy mô, độ tin cậy, tính tiêu chuẩn hóa pháp lý và đặc biệt là “hiệu ứng mạng lưới” (network effect) được tích lũy qua nhiều thập kỷ. Để một hệ thống thanh toán vận hành trơn tru, nó cần sự tin tưởng tuyệt đối vào khả năng thanh khoản, điều mà hệ thống dựa trên đồng USD vẫn đang làm tốt nhất.
Thứ hai, lực cản từ tính đa dạng nội bộ khối BRICS.
Khối BRICS mở rộng mới liên kết 11 quốc gia. Mỗi quốc gia lại có một chế độ quản lý vĩ mô, chính sách kiểm soát vốn (như tại Trung Quốc hay Ấn Độ) và lợi ích chiến lược đối với đồng USD hoàn toàn khác nhau. Việc thiết lập một tỷ giá hối đoái chéo ổn định giữa đồng Rúp (Nga), Rupee (Ấn Độ) và Nhân dân tệ (Trung Quốc) mà không dùng USD làm trung gian là một bài toán toán học – kinh tế vĩ mô khổng lồ chưa có lời giải triệt để.
Thứ ba, sự hình thành trật tự phân mảnh tài chính toàn cầu.
Tác động thực tế của BRICS Pay đối với kiến trúc tài chính toàn cầu không phải là sự triệt tiêu SWIFT, mà là việc xây dựng một kênh thanh toán song song (parallel payment channel). Nó giúp các quốc gia giảm thiểu sự phụ thuộc vào phương Tây trong các hành lang thương mại chiến lược (như mua bán dầu mỏ). Lực hấp dẫn của BRICS Pay nằm ở việc tạo ra một thế giới tài chính đa cực (multipolar financial world), nơi sự phân mảnh của hệ thống thanh toán quốc tế trở thành trạng thái “bình thường mới”.
Nhìn nhận một cách tổng thể, sự ra đời của BRICS Pay đại diện cho một bước tiến chiến lược không thể đảo ngược của các nền kinh tế mới nổi. Bằng cách kết nối trực tiếp các hạ tầng Fintech ưu việt như UPI, Pix hay CIPS, khối BRICS đang từng bước xây dựng một pháo đài bảo vệ an ninh tài chính và thúc đẩy dòng chảy thương mại tự do bằng đồng nội tệ.
Dù trong thập kỷ tới, BRICS Pay chưa thể thay thế hoàn toàn vị thế thống trị toàn cầu của SWIFT, nhưng sự hiện diện của nó chắc chắn sẽ định hình lại bản đồ thanh toán quốc tế. Nó chấm dứt kỷ nguyên độc quyền của hệ thống tài chính phương Tây, mang lại quyền tự chủ, sự công bằng và tính linh hoạt cao hơn cho các quốc gia Nam Bán cầu trên bàn cờ kinh tế vĩ mô toàn cầu.
FED tăng lãi suất lần đầu tiên sau ba năm: Bước tái định hướng chính sách trước bão giá năng lượng
Cơn địa chấ mang tính bước ngoặt Thị trường tài chính toàn cầu vừa chính thức đón nhận một cơn địa chấn mang tính bước ngoặt. Sau một thời gian dài duy trì chính sách tiền tệ nới lỏng để hỗ trợ phục hồi kinh tế, Cục Dự trữ Liên bang Mỹ tăng lãi suất [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 01:30
Chia sẻ:
Share
Cơn địa chấ mang tính bước ngoặt
Thị trường tài chính toàn cầu vừa chính thức đón nhận một cơn địa chấn mang tính bước ngoặt. Sau một thời gian dài duy trì chính sách tiền tệ nới lỏng để hỗ trợ phục hồi kinh tế, Cục Dự trữ Liên bang Mỹ tăng lãi suất cơ bản thêm 25 điểm cơ bản, đưa biên độ lãi suất qua đêm lên mức 3,75% – 4,00%.
Đáng chú ý, đây là lần Fed tăng lãi suất lần đầu tiên sau ba năm và cũng là quyết định thắt chặt chính sách tiền tệ đầu tiên dưới triều đại của tân Chủ tịch Kevin Warsh. Dưới lăng kính kinh tế vĩ mô, quyết định này không đơn thuần là một động thái điều chỉnh kỹ thuật, mà là lời tuyên chiến trực diện của ngân hàng trung ương lớn nhất thế giới đối với một chu kỳ lạm phát mới đang trỗi dậy.
Áp lực lạm phát dai dẳng hiện tại là sự cộng hưởng của “bão giá” xăng dầu do chiến tranh Mỹ – Iran, hàng rào thuế quan cứng rắn và cơn bùng nổ đầu tư vào trí tuệ nhân tạo (AI). Không dừng lại ở khía cạnh kinh tế, bước ngoặt chính sách này đang châm ngòi cho những cuộc tranh cãi nảy lửa tại Washington, tạo ra những cơn sóng ngầm chính trị khổng lồ ngay trước thềm cuộc bầu cử giữa kỳ định mệnh của nước Mỹ.
Quyết định lịch sử và các xung lực vĩ mô
1. Chi tiết quyết định lãi suất và lộ trình thắt chặt chính sách của Fed
Sau hai ngày họp căng thẳng, Ủy ban Thị trường Mở Liên bang (FOMC) đã đạt được sự đồng thuận cao trong việc nâng lãi suất chuẩn thêm 0,25 điểm phần trăm. Tuy nhiên, điều khiến giới đầu tư phố Wall thực sự lo ngại không nằm ở con số 25 điểm cơ bản của hiện tại, mà nằm ở Biểu đồ Dot Plot (biểu đồ chấm) phác thảo lộ trình hành động trong giai đoạn 2026–2027.
-
Đồng thuận “Diều hâu” (Hawkish): Có tới 16 trong tổng số 18 nhà hoạch định chính sách của Fed dự báo sẽ cần ít nhất một đợt tăng 0,25% nữa ngay trong năm 2026, đẩy mặt bằng lãi suất tiến lên mốc 4,00% – 4,25%.
-
Công cụ CME FedWatch xác nhận: Thị trường phái sinh lãi suất lập tức định giá lại rủi ro, với tỷ lệ dự báo Fed tiếp tục tăng lãi suất vào cuối năm nay vọt lên trên 90%.
-
Kỷ nguyên “Cao hơn và lâu hơn” (Higher for longer): Mặt bằng lãi suất 4,00% – 4,25% được các quan chức Fed dự phóng sẽ phải duy trì cho tới tận hết năm 2027 nhằm triệt tiêu hoàn toàn tàn dư của lạm phát.
Về mặt thông điệp, bản tuyên bố chính sách của FOMC chứng kiến một sự thay đổi giọng điệu mang tính cấu trúc. Ngân hàng trung ương đã chính thức loại bỏ nhận định cho rằng lạm phát hiện tại chỉ là hệ quả của một “cú sốc nguồn cung đơn lẻ”. Thay vào đó, Chủ tịch Kevin Warsh và các cộng sự thừa nhận áp lực giá cả đang lan rộng ra nhiều nhóm ngành dịch vụ và cốt lõi, đòi hỏi một biện pháp can thiệp có hệ thống để bảo vệ mục tiêu lạm phát 2%.
2. Nguyên nhân gốc rễ: Bão giá năng lượng, thuế quan và cơn bùng nổ AI
Quyết định cứng rắn của Chủ tịch Fed Kevin Warsh không xuất phát từ hư không. Nền kinh tế Mỹ đang bị kẹp giữa hai gọng kìm: Lạm phát chi phí đẩy (cost-push) từ địa chính trị và lạm phát cầu kéo (demand-pull) từ sức nóng nội tại.
-
Cú sốc giá dầu từ chiến sự Mỹ – Iran: Việc căng thẳng quân sự leo thang thành xung đột trực diện tại Trung Đông đã phá vỡ toàn bộ cấu trúc cung cầu năng lượng, đẩy giá dầu thô Brent dao động vững chắc quanh ngưỡng 109 USD/thùng.
-
Khủng hoảng giá nhiên liệu nội địa Mỹ: Đối với người tiêu dùng Mỹ, đòn giáng là vô cùng trực diện. Giá xăng trung bình trên toàn quốc đã chạm mốc 4,36 USD/gallon (tăng sốc 14 cent chỉ trong một tuần). Tồi tệ hơn, giá dầu diesel – mạch máu của ngành logistics – đã vọt lên 6,31 USD/gallon, ghi nhận mức cao nhất lịch sử và gần gấp đôi so với cùng kỳ năm ngoái. Chi phí diesel tăng đồng nghĩa với việc giá của mọi loại hàng hóa trên kệ siêu thị đều bị đẩy lên cao.
-
Các chỉ số lạm phát leo thang: Dữ liệu CPI tháng 8 không biết nói dối. Lạm phát tiêu dùng tăng 0,4% so với tháng trước (mức tăng hàng tháng cao nhất trong 4 tháng) và tăng 3,4% so với cùng kỳ. Để phản ánh thực tế này, Fed đã buộc phải nâng dự báo lạm phát lõi PCE năm 2026 lên 3,7% (từ mốc 3,6%) và thừa nhận chặng đường đưa lạm phát về 2% sẽ phải kéo dài đến tận năm 2029.
Bên cạnh năng lượng và hàng rào thuế quan mới làm tăng giá hàng nhập khẩu, một động lực vĩ mô khác giữ cho lạm phát không hạ nhiệt chính là “sức khỏe” đáng kinh ngạc của nền kinh tế Mỹ. Bất chấp lãi suất rục rịch tăng, chi tiêu tiêu dùng nội địa vẫn vững chắc, thị trường lao động chưa có dấu hiệu gãy đổ. Đặc biệt, cơn sốt trí tuệ nhân tạo (AI) đã kích hoạt một chu kỳ bơm vốn đầu tư tài sản cố định (CapEx) khổng lồ vào hạ tầng dữ liệu và chất bán dẫn, tạo ra lực cầu hấp thụ nguồn vốn khổng lồ trong nền kinh tế.
3. Phản ứng của thị trường tài chính vĩ mô
Ngay sau khi Fed tăng lãi suất lần đầu tiên sau ba năm, thị trường tài chính toàn cầu đã trải qua một đợt tái định giá (re-pricing) tàn khốc.
-
Thị trường ngoại hối: Chỉ số Đồng USD (DXY) mạnh lên trên diện rộng so với rổ tiền tệ lớn, tạo sức ép khổng lồ lên tỷ giá hối đoái của các nền kinh tế mới nổi và cản trở đà phục hồi của xuất khẩu toàn cầu.
-
Lợi suất trái phiếu Kho bạc Mỹ: Bảng điện tử thị trường trái phiếu ghi nhận những con số lịch sử. Lợi suất trái phiếu kỳ hạn 2 năm – chỉ báo nhạy cảm nhất với chính sách của Fed – tăng vọt lên mức cao nhất trong hơn 2 năm qua.
-
Đỉnh cao 19 năm của kỳ hạn 10 năm: Cú sốc thực sự nằm ở lợi suất trái phiếu kỳ hạn 10 năm khi nó chính thức vượt mốc 5,02% – thiết lập đỉnh cao nhất kể từ năm 2007. Lợi suất này là tham chiếu cho hàng nghìn tỷ USD các khoản vay doanh nghiệp, vay mua nhà và ô tô, báo hiệu chi phí vốn của toàn bộ nền kinh tế sẽ trở nên đắt đỏ hơn bao giờ hết.
-
Làm phẳng đường cong lợi suất (Yield Curve Flattening): Sự thu hẹp khoảng cách giữa lợi suất ngắn hạn và dài hạn phản ánh niềm tin tuyệt đối của thị trường vào “lời hứa” của tân Chủ tịch Kevin Warsh: Fed sẵn sàng duy trì lãi suất ở mức hạn chế tăng trưởng kinh tế để kiên quyết bóp nghẹt lạm phát.
4. Áp lực chính trị và phản ứng từ Tổng thống Donald Trump
Chính sách tiền tệ không bao giờ tồn tại trong môi trường chân không, đặc biệt là tại Mỹ. Quyết định của Fed đã trở thành ngòi nổ cho một cuộc đụng độ khốc liệt giữa giới kỹ trị và giới chính trị gia.
Ngay sau khi FOMC công bố quyết định, Tổng thống Donald Trump đã đăng tải một loạt tuyên bố gay gắt trên mạng xã hội Truth Social. Phản ứng trước việc Cục Dự trữ Liên bang Mỹ tăng lãi suất, ông Trump chỉ trích dữ dội chính sách này, thậm chí đòi hỏi Fed phải lập tức quay đầu hạ lãi suất xuống mức 1% hoặc thấp hơn để hỗ trợ sản xuất và xuất khẩu.
Tuy nhiên, trong một động thái chính trị đầy toan tính, dù tấn công chính sách thắt chặt, ông Trump vẫn khéo léo bày tỏ sự tin tưởng cá nhân đối với tân Chủ tịch Kevin Warsh – người do chính ông đề cử. Tổng thống cho rằng ông Warsh đang phải chịu áp lực bủa vây từ “hội đồng quản trị có tư duy cũ kỹ” của Fed.
Bước đi của Fed thực sự là một “phép thử sinh tử” đối với đảng cầm quyền. Quyết định tăng lãi suất diễn ra khi cuộc bầu cử giữa kỳ quan trọng chỉ còn chưa đầy hai tháng nữa (tháng 11/2026). Hàng chục triệu cử tri Mỹ đang rơi vào trạng thái phẫn nộ cùng cực: Giá xăng đã tăng tới một phần ba so với năm ngoái, trong khi lãi suất thế chấp nhà ở kỳ hạn 30 năm (neo theo lợi suất trái phiếu 10 năm) đang lầm lũi tiến sát ngưỡng 7%, tước đoạt “giấc mơ Mỹ” về sở hữu nhà của tầng lớp trung lưu và lao động trẻ.
Phép thử cho sự độc lập của ngân hàng trung ương
Nhìn nhận một cách toàn diện, đợt tăng lãi suất đầu tiên sau 3 năm của Cục Dự trữ Liên bang Mỹ đánh dấu một bước ngoặt lịch sử. Dưới sự chèo lái của Chủ tịch Kevin Warsh, Fed đã gửi đi một thông điệp vĩ mô không thể nhầm lẫn: Uy tín của ngân hàng trung ương trong việc dập tắt lạm phát là ưu tiên tối thượng, vượt lên trên mọi áp lực chính trị hay những lời phàn nàn từ thị trường chứng khoán.
Trong tương lai gần, cuộc khủng hoảng địa chính trị tại Trung Đông chưa có hồi kết và mặt bằng lãi suất “cao hơn, lâu hơn” sẽ tạo thành một lực cản kép (double headwind) đối với đà tăng trưởng kinh tế. Đối với các doanh nghiệp và nhà đầu tư, kỷ nguyên của dòng tiền rẻ đã chính thức khép lại, nhường chỗ cho giai đoạn phân bổ vốn dựa trên hiệu quả thực chất và năng lực quản trị rủi ro dòng tiền xuất sắc.
Với việc lợi suất trái phiếu 10 năm vượt ngưỡng 5%, bạn đánh giá thế nào về dư địa huy động vốn của các doanh nghiệp bất động sản trong năm tới? Việc tái cấu trúc nợ nên được ưu tiên thực hiện như thế nào trước khi mặt bằng lãi suất tạo mặt bằng giá mới?
Giá dầu Brent hôm nay: Hạ nhẹ về 105 USD khi Saudi Arabia khôi phục đường ống East-West
Nhịp nghỉ ngắn hạn trong chu kỳ siêu thắt chặt nguồn cung Thị trường năng lượng toàn cầu vừa trải qua một giai đoạn định giá lại (re-pricing) rủi ro địa chính trị vô cùng khắc nghiệt. Sau nhiều phiên tăng nóng liên tiếp do lo ngại đứt gãy chuỗi cung ứng tại Trung Đông, [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 17/09/2026 01:09
Chia sẻ:
Share
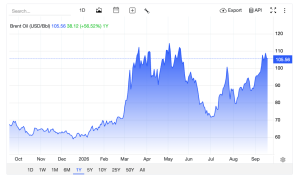
Nhịp nghỉ ngắn hạn trong chu kỳ siêu thắt chặt nguồn cung
Thị trường năng lượng toàn cầu vừa trải qua một giai đoạn định giá lại (re-pricing) rủi ro địa chính trị vô cùng khắc nghiệt. Sau nhiều phiên tăng nóng liên tiếp do lo ngại đứt gãy chuỗi cung ứng tại Trung Đông, giá dầu brent giảm nhẹ và ghi nhận một nhịp điều chỉnh mang tính kỹ thuật, lùi về giao dịch quanh ngưỡng 104,45 – 105,65 USD/thùng.
Dưới lăng kính kinh tế vĩ mô, nhịp điều chỉnh giảm này không đại diện cho một sự đảo chiều xu hướng (trend reversal). Yếu tố cốt lõi giúp xoa dịu tâm lý hoảng loạn của thị trường kỳ hạn đến từ các tín hiệu tích cực ở phía cung, cụ thể là nỗ lực khôi phục đường ống East-West Saudi Arabia.
Mặc dù áp lực giảm giá xuất hiện trong ngắn hạn nhờ các thông điệp trấn an từ cả Riyadh và Washington, bức tranh toàn cảnh vẫn ẩn chứa nhiều biến số phức tạp. Những rủi ro địa chính trị đang âm ỉ tại eo biển Bab el-Mandeb, kết hợp với sự gián đoạn sản lượng trầm trọng tại Libya, tiếp tục thiết lập một mức giá sàn (price floor) vững chắc, giữ mặt bằng giá năng lượng ở mức cao kỷ lục so với cùng kỳ năm trước.
Bóc tách các biến số chi phối thị trường dầu mỏ toàn cầu
1. Biến động giá dầu Brent và tín hiệu khôi phục đường ống East-West
Đầu tiên, cần nhìn nhận khách quan về biên độ giao dịch của thị trường năng lượng hiện tại để thấy rằng, dù hạ nhiệt, giá dầu vẫn đang nằm trong vùng đỉnh.
-
Chỉ số giao dịch thực tế: Trong phiên giao dịch mới nhất, giá dầu thô 105 USD đã trở thành ngưỡng hỗ trợ tâm lý mới. Mức giá 104,45 – 105,65 USD/thùng tương đương với việc giảm nhẹ 0,17% – 1,30% trong phiên. Tuy nhiên, nếu xét trên khung thời gian vĩ mô, dầu Brent vẫn duy trì đà tăng ấn tượng từ 14,76% – 15,81% chỉ trong vòng một tháng qua, và cao hơn tới 54,88% – 56,3% so với cùng kỳ năm 2025.
-
Tiến độ khắc phục sự cố tại Vùng Vịnh: Động lực chính đẩy giá dầu hạ nhiệt là tốc độ phản ứng của Tập đoàn dầu khí quốc gia Saudi Aramco. Các kỹ sư đang tiến hành đấu nối vòng qua các đoạn đường ống bị hư hại nghiêm trọng do đợt tập kích drone trước đó. Nỗ lực khôi phục đường ống East-West Saudi Arabia đang hướng tới mục tiêu cực kỳ tham vọng: Tái kích hoạt 50% công suất (tương đương 3,5 triệu thùng/ngày) chỉ trong vài ngày tới và khôi phục hoàn toàn 100% công suất trong khoảng 6 tuần.
-
Thông điệp từ Washington: Sự xoa dịu thị trường càng được củng cố bởi các tuyên bố ngoại giao. Đích thân ông Chris Wright Bộ trưởng Năng lượng Mỹ đã lên tiếng bày tỏ sự lạc quan, nhận định rằng sự cố đứt gãy tuyến đường ống chiến lược này sẽ được xử lý xong trong ít ngày tới, qua đó giảm bớt “phần bù rủi ro” (risk premium) đang bị thổi phồng trên giá dầu.
2. Nỗ lực đảm bảo dòng chảy năng lượng qua Hormuz và dữ liệu tồn kho Mỹ
Song song với việc sửa chữa hạ tầng trên bộ, bài toán lưu thông hàng hải cũng đang được giải quyết bằng sức mạnh quân sự, đồng thời, dữ liệu nội địa của Mỹ lại phơi bày một thực tế thắt chặt nguồn cung.
-
Lá chắn an ninh tại eo biển Hormuz: Để vượt qua thế phong tỏa, Saudi Arabia đã tăng cường các chuyến tàu chở siêu trọng (VLCC) di chuyển qua eo biển Hormuz dưới sự hộ tống và hỗ trợ an ninh trực tiếp từ hạm đội hải quân Mỹ. Nhờ vậy, khoảng 18 triệu thùng dầu thô và sản phẩm chế biến đã lưu thông an toàn qua khu vực chảo lửa này, giúp giảm bớt cơn khát năng lượng của các nhà máy lọc dầu châu Á.
-
Cú sốc từ báo cáo tồn kho của EIA: Trong khi rủi ro Trung Đông tạm hạ nhiệt, thị trường nội địa Mỹ lại phát đi tín hiệu căng thẳng. Báo cáo chính thức từ Cơ quan Thông tin Năng lượng Mỹ (EIA) cho thấy tồn kho dầu mỏ Mỹ giảm 640000 thùng, kéo tổng mức dự trữ thương mại xuống chỉ còn 423,4 triệu thùng.
-
Sự sai lệch trong công tác dự báo: Mức giảm 640.000 thùng từ EIA hoàn toàn trái ngược với bức tranh dư thừa mà Viện Dầu khí Mỹ (API) đã vẽ ra trước đó (API dự báo tồn kho tăng vọt 7,1 triệu thùng). Sự chênh lệch dữ liệu này là minh chứng rõ nét cho thấy nguồn cung nội địa của nền kinh tế lớn nhất thế giới vẫn đang trong trạng thái thắt chặt (tightness), ngăn chặn giá dầu WTI và Brent lao dốc sâu hơn.
3. Các yếu tố rủi ro địa chính trị ngầm đang duy trì áp lực lên nguồn cung
Dù giá dầu brent hạ nhẹ, cấu trúc thị trường (market structure) vẫn đang ở trạng thái bù hoãn bán (backwardation) sâu – dấu hiệu của việc các nhà tiêu thụ đang tranh giành nguồn cung giao ngay do lo ngại tương lai bất trắc. Sự bất trắc này đến từ hai mắt xích đang đứt gãy:
-
Bóng ma xung đột tại Biển Đỏ: Lực lượng Houthi tiến về eo biển Bab el-Mandeb đang tạo ra một gọng kìm mới đối với hàng hải quốc tế. Việc gia tăng tập kích vào các mục tiêu của Saudi Arabia và tuyến vận tải qua Biển Đỏ đe dọa trực tiếp đến chuỗi logistics nối liền châu Á và châu Âu, làm tăng phi mã chi phí vận tải và bảo hiểm chiến tranh.
-
Khủng hoảng tại Bắc Phi: Cùng thời điểm, sản lượng dầu Libya ngưng trệ hoàn toàn do làn sóng biểu tình bạo lực và sự phong tỏa của các lực lượng vũ trang địa phương. Tập đoàn dầu mỏ quốc gia NOC đã phải ban bố tình trạng bất khả kháng (force majeure) tại các mỏ dầu lớn nhất. Việc mất đi nguồn cung dầu ngọt nhẹ (light sweet crude) chất lượng cao từ Libya là một đòn giáng mạnh vào các nhà máy lọc dầu châu Âu.
Việc định giá vĩ mô (macro pricing) đối với năng lượng đang thay đổi. Theo các mô hình dự báo kinh tế lượng từ Trading Economics, với điểm tham chiếu là mức đỉnh lịch sử 147,50 USD/thùng được thiết lập vào tháng 07/2008, giá dầu Brent hiện tại được dự phóng sẽ neo vững quanh ngưỡng 105,50 USD/thùng vào cuối quý 3/2026. Quan trọng hơn, áp lực cạn kiệt dự trữ có thể đẩy giá chuẩn toàn cầu này hướng tới cột mốc 123,46 USD/thùng trong vòng 12 tháng tới.
Cân bằng mỏng manh và chiến lược phòng vệ tất yếu
Tóm lại, diễn biến giá dầu brent hạ nhẹ về mốc 105 USD/thùng chỉ là một nhịp nghỉ ngắn ngủi, được xúc tác bởi các nỗ lực kỹ thuật nhằm khôi phục đường ống East-West Saudi Arabia. Tuy nhiên, đây chỉ là giải pháp vá víu tạm thời trên một hệ thống cung ứng đã chịu quá nhiều tổn thương. Việc tồn kho Mỹ liên tục sụt giảm cùng với rủi ro chực chờ tại Bab el-Mandeb và Libya khẳng định rằng nền kinh tế toàn cầu vẫn đang đối diện với một cuộc khủng hoảng năng lượng dai dẳng.
Đối với các doanh nghiệp hoạt động trong lĩnh vực sản xuất, vận tải và logistics, giai đoạn giá dầu hạ nhiệt hiện tại không phải là lúc để chủ quan, mà là cơ hội vàng để thiết lập các hợp đồng kỳ hạn (futures contracts) nhằm khóa chi phí. Việc xây dựng kịch bản ứng phó với giá năng lượng neo cao trong dài hạn là điều kiện tiên quyết để bảo vệ biên lợi nhuận.
Với việc dự trữ dầu thô thương mại của Mỹ giảm trái ngược với dự báo, bạn có cho rằng Cục Dự trữ Liên bang (Fed) sẽ phải điều chỉnh lại lộ trình cắt giảm lãi suất của mình trong kỳ họp sắp tới do rủi ro lạm phát chi phí đẩy hay không?
Mỹ ngăn lãnh đạo hạt nhân Iran dự IAEA: Căng thẳng ngoại giao Vienna
Sự đứt gãy của các nỗ lực đối thoại đa phương Trong hệ thống quan hệ quốc tế, Cơ quan Năng lượng Nguyên tử Quốc tế (IAEA) luôn được xem là lằn ranh cuối cùng để duy trì sự minh bạch và ngăn chặn nguy cơ phổ biến vũ khí hạt nhân. Tuy nhiên, sự [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 16/09/2026 02:37
Chia sẻ:
Share
Sự đứt gãy của các nỗ lực đối thoại đa phương
Trong hệ thống quan hệ quốc tế, Cơ quan Năng lượng Nguyên tử Quốc tế (IAEA) luôn được xem là lằn ranh cuối cùng để duy trì sự minh bạch và ngăn chặn nguy cơ phổ biến vũ khí hạt nhân. Tuy nhiên, sự kiện Mỹ ngăn cản người đứng đầu chương trình hạt nhân Iran, ông Mohammad Eslami, tham dự Hội nghị toàn thể thường niên lần thứ 69 của IAEA tại Vienna đã chính thức biến diễn đàn kỹ thuật này thành một võ đài chính trị khốc liệt.
Việc ông Eslami – người giữ chức vụ Giám đốc Tổ chức Năng lượng Nguyên tử Iran (AEOI) – buộc phải hủy chuyến đi vào phút chót do Áo thu hồi thị thực (visa) không phải là một sự cố hành chính đơn thuần. Nó là kết quả của việc Washington kiên quyết bác bỏ đơn xin miễn trừ lệnh cấm đi lại của Liên Hợp Quốc (LHQ). Động thái này ngay lập tức kích hoạt một làn sóng tranh cãi gay gắt về ranh giới giữa việc thực thi các lệnh trừng phạt quốc tế và hành vi “chính trị hóa” các tổ chức đa phương.
Dưới góc độ địa chính trị và vĩ mô, đòn chặn ngoại giao của Washington được xây dựng dựa trên cơ sở pháp lý của cơ chế trừng phạt “snapback” (khôi phục nhanh chóng) do các cường quốc châu Âu tái áp đặt. Sự kiện tại Vienna không chỉ làm sâu sắc thêm cuộc xung đột về quyền thanh tra hạt nhân mà còn phản ánh một toan tính chiến lược lớn hơn: Mỹ đang thiết lập mức áp lực tối đa nhằm định hình lại một bàn đàm phán hạt nhân mới theo các điều kiện của riêng mình.
Bóc tách rào cản pháp lý và ván cờ địa chính trị
1. Cơ chế bác thị thực và vai trò của Mỹ trong quy định “không phản đối”
Để hiểu cách Washington đóng sập cánh cửa ngoại giao của Tehran, chúng ta cần đi sâu vào cơ chế vận hành pháp lý của Liên Hợp Quốc. Ban đầu, với tư cách là quốc gia đăng cai trụ sở IAEA, chính phủ Áo đã tuân thủ nghĩa vụ nước chủ nhà bằng cách phê duyệt thị thực cho ông Mohammad Eslami. Đồng thời, Vienna đã đệ đơn chính thức lên Ủy ban Hội đồng Bảo an LHQ để xin cấp một lệnh “miễn trừ cấm đi lại” tạm thời cho phái đoàn Iran.
Tuy nhiên, thủ tục này vận hành theo nguyên tắc “không phản đối” (no-objection procedure) vô cùng nghiêm ngặt của Hội đồng Bảo an. Tại trụ sở LHQ ở New York, Đại sứ Mỹ Preston Wells Griffith III đã chính thức xác nhận việc Washington phủ quyết yêu cầu miễn trừ này. Theo luật quốc tế, chỉ cần một ủy viên thường trực sử dụng quyền phản đối, lệnh miễn trừ sẽ bị hủy bỏ. Kết quả là, Đại sứ Áo tại Iran, ông Christian Ebner, không còn lựa chọn nào khác ngoài việc thông báo từ chối cho phái đoàn của ông Eslami nhập cảnh.
Lập luận pháp lý và chính trị được phía Mỹ đưa ra là vô cùng cứng rắn: Việc cho phép ông Mohammad Eslami IAEA Vienna phát biểu trước cộng đồng quốc tế sẽ biến diễn đàn này thành một “sân khấu tuyên truyền” phi lý. Washington nhấn mạnh rằng, việc trao diễn đàn cho Tehran là không thể chấp nhận được trong bối cảnh Iran liên tục từ chối cho các thanh tra viên IAEA quyền tiếp cận các cơ sở hạt nhân nhạy cảm – đặc biệt là sau khi các cơ sở này bị tình nghi chịu hư hại hoặc che giấu hoạt động sau cuộc chiến tàn khốc hồi tháng 6.
2. Nguồn gốc pháp lý: Lệnh trừng phạt “snapback” và tàn dư JCPOA
Đòn bẩy pháp lý thực sự cho phép Mỹ thực hiện việc ngăn cản này không xuất phát từ các lệnh trừng phạt đơn phương của Mỹ, mà bắt nguồn từ “di sản” của Kế hoạch Hành động Toàn diện Chung (JCPOA – Thỏa thuận hạt nhân 2015).
Cụ thể, vào năm ngoái, nhóm E3 (bao gồm Pháp, Đức và Anh) đã chính thức kích hoạt cơ chế trừng phạt snapback LHQ theo Nghị quyết 2231 của Hội đồng Bảo an. Cơ chế này cho phép tái áp đặt toàn bộ các lệnh cấm vận quốc tế đã từng được tạm đình chỉ vào năm 2015 khi JCPOA được ký kết, với lý do Iran đã vi phạm nghiêm trọng các cam kết làm giàu uranium.
Việc kích hoạt snapback mang lại các hạn chế toàn diện và tàn khốc đối với nền kinh tế và quân sự Iran. Nó bao gồm: Lệnh cấm đi lại quốc tế đối với các quan chức cấp cao liên quan đến chương trình hạt nhân và tên lửa đạn đạo; cấm vận mua bán vũ khí thông thường; đóng băng tài sản quốc gia ở nước ngoài; và cấm chuyển giao các công nghệ lưỡng dụng. Ông Mohammad Eslami nằm trong danh sách đen bị cấm đi lại toàn cầu này.
Về phía mình, lập trường của Tehran và Moscow (đồng minh chiến lược của Iran) là phủ nhận hoàn toàn tính hợp pháp của động thái này. Họ lập luận rằng việc E3 kích hoạt snapback JCPOA là một hành động đơn phương và bất hợp pháp, do bản thân phương Tây (điển hình là Mỹ dưới thời Trump năm 2018) đã tự tay xé bỏ thỏa thuận, do đó vô hiệu hóa toàn bộ cơ sở pháp lý của JCPOA.
3. Phản ứng gay gắt từ Iran và Nga: Bất bình ngoại giao và cáo buộc “bắt nạt chính trị”
Quyết định của Washington đã gây ra một cơn chấn động ngoại giao trong nội bộ IAEA. Ngay tại Vienna, Reza Najafi đại sứ Iran tại IAEA đã có bài phát biểu nảy lửa, lên án đòn cản trở này là hành vi vi phạm trực tiếp quyền cơ bản của một quốc gia thành viên IAEA. Ông cũng khéo léo chỉ trích nước chủ nhà Áo đã thất bại trong việc bảo vệ tính độc lập và nghĩa vụ trung lập của một quốc gia đăng cai các tổ chức quốc tế.
Từ thủ đô Tehran, Người phát ngôn Bộ Ngoại giao Iran Esmaeil Baghaei đã đẩy mức độ căng thẳng lên cao hơn. Ông Baghaei công khai cáo buộc Mỹ sử dụng chiến thuật “bắt nạt” để gây áp lực lên Áo, gọi sự việc này là minh chứng rõ ràng nhất cho thấy sự “chính trị hóa ở mức độ cao” đối với cơ quan năng lượng nguyên tử. Theo Iran, Mỹ đang “vũ khí hóa” hệ thống thị thực và đặc quyền ngoại giao để cô lập các quốc gia đối địch.
Trong cuộc chiến ngôn từ này, Iran không đơn độc. Nga đã nhanh chóng lên tiếng ủng hộ Tehran, coi hành động của Washington là một phần trong chiến dịch phối hợp có hệ thống của phương Tây nhằm triệt tiêu mọi không gian đối thoại và cản trở các kênh ngoại giao quốc tế của Iran. Bằng cách đứng về phía Iran, Moscow đang củng cố trục liên minh chống phương Tây, biến vấn đề thị thực tại Vienna thành một lăng kính phản chiếu sự phân cực sâu sắc của trật tự thế giới đa cực.
4. Động thái bất ngờ từ Donald Trump: Tín hiệu mở đường cho đàm phán mới
Trong lúc căng thẳng ngoại giao tại Vienna đang ở đỉnh điểm, sự chú ý của giới phân tích địa chính trị lại hướng về Mỹ, cụ thể là các động thái từ cựu Tổng thống (đồng thời là ứng cử viên hoặc tổng thống đương nhiệm trong bối cảnh năm 2026) Donald Trump.
Một phát biểu mang tính bước ngoặt đã được đăng tải trên nền tảng Donald Trump Truth Social đàm phán Iran. Trong thông điệp này, ông Trump đưa ra nhận định vĩ mô rằng nền kinh tế và vị thế quốc gia của Iran đang suy yếu nghiêm trọng dưới sức ép của các lệnh trừng phạt (bao gồm cả cơ chế snapback). Theo ông, sự kiệt quệ này đã đẩy Tehran vào thế kẹt, khiến họ khao khát đạt được một thỏa thuận “bằng mọi giá” để giải cứu nền kinh tế.
Dưới góc nhìn của lý thuyết trò chơi (game theory), động thái của ông Trump là một chiến thuật đàm phán kinh điển. Dù hoàn toàn ủng hộ việc bóp nghẹt Iran bằng lệnh trừng phạt (thậm chí là ngăn cản lãnh đạo hạt nhân nước này dự IAEA), ông Trump lại khéo léo phát đi tín hiệu rằng Mỹ sẵn sàng xem xét cơ hội quay lại bàn đàm phán. Bằng cách thiết lập “áp lực tối đa” kết hợp với việc hé mở một “lối thoát ngoại giao”, Washington đang muốn buộc Tehran phải bước vào một vòng đàm phán mới với những nhượng bộ vượt xa khuôn khổ của JCPOA 2015.
Tín hiệu này mở ra một kịch bản hoàn toàn mới cho thế bế tắc hạt nhân. Nếu các bên nắm bắt được tín hiệu này, một thỏa thuận mới không chỉ giải quyết vấn đề thanh tra hạt nhân mà còn có thể hạ nhiệt ngay lập tức phần bù rủi ro (risk premium) trên thị trường năng lượng Vùng Vịnh.
Vienna vắng bóng đối thoại và tương lai của cơ chế thanh tra
Tóm lại, việc Mỹ ngăn cản người đứng đầu chương trình hạt nhân Iran tham dự Đại hội đồng IAEA tại Vienna không chỉ là một rào cản hành chính. Đó là biểu hiện đỉnh điểm của sự leo thang căng thẳng ngoại giao xoay quanh cơ chế trừng phạt snapback của Liên Hợp Quốc, phơi bày sự phân mảnh trầm trọng của hệ thống luật pháp quốc tế.
Trong ngắn hạn, cuộc đối đầu tại Vienna sẽ tiếp tục gây bế tắc nghiêm trọng cho công tác giám sát của IAEA. Khi Iran không có đại diện cấp cao tại bàn hội nghị, các thanh tra viên quốc tế sẽ càng khó khăn hơn trong việc yêu cầu tiếp cận các cơ sở hạt nhân nhạy cảm, làm tăng rủi ro về một cuộc chạy đua vũ trang ngầm tại Trung Đông. Tuy nhiên, nhìn ở lăng kính dài hạn, những áp lực nghẹt thở này cùng với các tín hiệu mở cửa từ phía Donald Trump rất có thể chính là ngòi nổ tạo tiền đề cho những cuộc thương lượng ngầm (back-channel negotiations) định hình lại cấu trúc an ninh Vùng Vịnh trong tương lai gần.
Theo bạn, với việc cơ chế snapback đã được kích hoạt tối đa, liệu áp lực kinh tế có thực sự ép được Iran ngồi vào bàn đàm phán một thỏa thuận mới với Mỹ, hay sẽ chỉ thúc đẩy quốc gia này đẩy nhanh tiến độ làm giàu uranium vượt ngưỡng an toàn?