


Trang
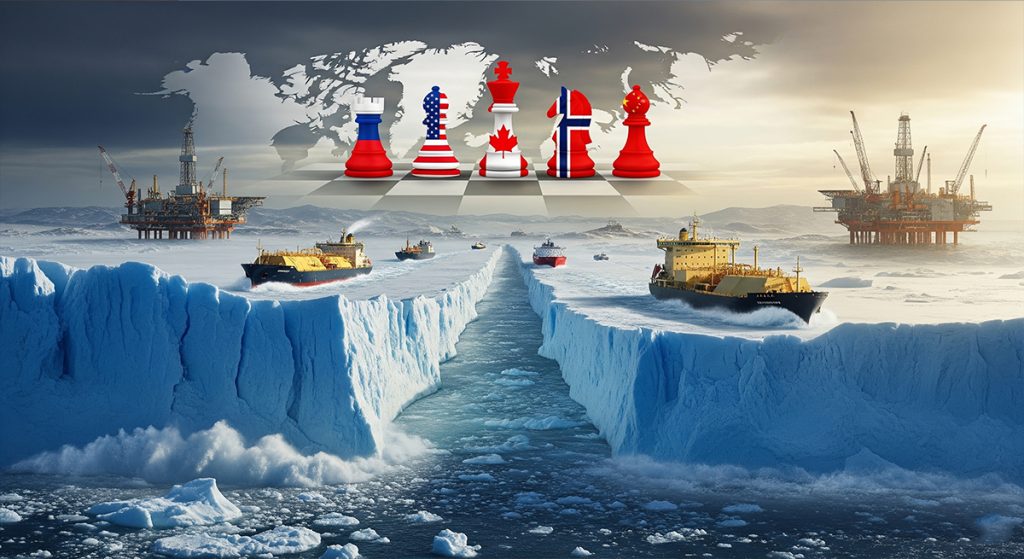
Bắc Cực tan băng: 5 cường quốc tranh giành mỏ dầu khí khổng lồ
Những tảng băng vĩnh cửu từng được coi là biểu tượng của sự hùng vĩ và bất biến ở Bắc Cực giờ đây đang tan chảy với tốc độ đáng báo động. Hình ảnh những dòng sông băng tan vỡ không chỉ là lời cảnh tỉnh về một cuộc khủng hoảng khí hậu, mà còn […]
Hoa
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 13/08/2025 08:15
Chia sẻ:
Share

Những tảng băng vĩnh cửu từng được coi là biểu tượng của sự hùng vĩ và bất biến ở Bắc Cực giờ đây đang tan chảy với tốc độ đáng báo động. Hình ảnh những dòng sông băng tan vỡ không chỉ là lời cảnh tỉnh về một cuộc khủng hoảng khí hậu, mà còn báo hiệu một sự chuyển dịch địa chính trị và kinh tế mang tầm vóc lịch sử. Nghịch lý thay, trong thảm họa môi trường ấy lại ẩn chứa một cơ hội kinh tế khổng lồ. Sự lùi dần của lớp băng giá đang mở ra hai cánh cửa chiến lược: một tuyến đường hàng hải hoàn toàn mới có khả năng định hình lại thương mại toàn cầu, và quyền tiếp cận vào một trong những kho báu tài nguyên dầu khí cuối cùng của hành tinh.
Sự kiện Bắc Cực tan băng đang khởi động một cuộc đua tranh khốc liệt, không chỉ giữa các tập đoàn năng lượng mà còn giữa các cường quốc hàng đầu thế giới. Bài viết này sẽ đi sâu phân tích cách mà sự biến đổi ở vùng đất băng giá phương Bắc đang định hình lại bản đồ năng lượng toàn cầu, gây ra những tác động sâu sắc đến giá dầu, cấu trúc nguồn cung, và đặc biệt là thị trường khí tự nhiên hóa lỏng (LNG), đồng thời châm ngòi cho một cuộc cạnh tranh địa chính trị phức tạp.
1. Bắc cực tan băng: “Con dao hai lưỡi” của thế kỷ 21

Trong nhiều thập kỷ, các nhà khoa học đã cảnh báo về hiện tượng ấm lên toàn cầu, và Bắc Cực chính là nơi những tác động này biểu hiện rõ rệt nhất. Theo dữ liệu từ NASA, diện tích băng biển mùa hè ở Bắc Cực đã giảm với tốc độ khoảng 13% mỗi thập kỷ kể từ năm 1979. Các mô hình khí hậu dự báo rằng, vào khoảng giữa thế kỷ này, Bắc Băng Dương có thể sẽ gần như không còn băng vào mùa hè. Hiện tượng Bắc Cực tan băng không còn là một viễn cảnh xa xôi, mà là một thực tế đang dần thành hình.
Sự tan chảy này là một “con dao hai lưỡi” sắc bén. Về mặt môi trường, đó là một thảm họa không thể bàn cãi. Hệ sinh thái mỏng manh của Bắc Cực đang đối mặt với nguy cơ sụp đổ. Các loài biểu tượng như gấu Bắc Cực, hải cẩu mất đi môi trường sống. Sự tan chảy của các tảng băng trên đất liền góp phần trực tiếp vào việc làm dâng mực nước biển toàn cầu, đe dọa các cộng đồng ven biển.
Tuy nhiên, dưới góc nhìn kinh tế và địa chính trị, sự biến mất của băng lại được một số quốc gia xem như một cơ hội vàng. Lần đầu tiên trong lịch sử, các hoạt động kinh tế quy mô lớn như vận tải hàng hải, khai thác khoáng sản trở nên khả thi về mặt kỹ thuật và thương mại. Chính sự đối lập nghiệt ngã giữa thảm họa sinh thái và cơ hội kinh tế từ việc Bắc Cực tan băng đã tạo ra một sân khấu phức tạp, định hình một trật tự thế giới mới.
2. Tuyến đường biển Bắc (NSR): “Kênh đào Suez” mới sau khi Bắc Cực tan băng
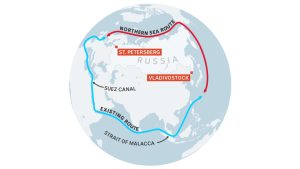
Một trong những hệ quả trực tiếp và mang tính cách mạng nhất của việc Bắc Cực tan băng là sự ra đời của Tuyến đường Biển Bắc (Northern Sea Route – NSR). Đây là tuyến hàng hải chạy dọc theo bờ biển Bắc Băng Dương của Nga, nối liền Đại Tây Dương và Thái Bình Dương.
Lợi thế của NSR so với các tuyến đường truyền thống là vô cùng lớn. Một hải trình từ Rotterdam (Hà Lan) đến Yokohama (Nhật Bản) qua kênh đào Suez dài khoảng 21.000 km và mất 40 ngày. Nhưng nếu đi qua NSR, quãng đường được rút ngắn xuống chỉ còn khoảng 13.000 km, tiết kiệm được tới 40% khoảng cách và khoảng 15 ngày di chuyển. Điều này đồng nghĩa với việc tiết kiệm chi phí khổng lồ cho nhiên liệu, nhân công và tránh được các điểm nóng về an ninh hàng hải.
Nga, với đường bờ biển Bắc Cực dài nhất, tự nhiên trở thành quốc gia hưởng lợi chính. Moscow đã tuyên bố NSR là một dự án chiến lược quốc gia, đầu tư hàng tỷ đô la để xây dựng cơ sở hạ tầng và duy trì hạm đội tàu phá băng hạt nhân lớn nhất thế giới. Nga coi NSR không chỉ là một tuyến đường thương mại mà còn là một công cụ để khẳng định chủ quyền.
Bên cạnh Nga, Trung Quốc cũng nhanh chóng nhận ra tiềm năng chiến lược của NSR. Với tư cách là công xưởng của thế giới, việc rút ngắn thời gian vận chuyển hàng hóa đến châu Âu có ý nghĩa kinh tế to lớn. Bắc Kinh đã khéo léo đưa ra sáng kiến “Con đường tơ lụa trên băng” (Polar Silk Road), coi NSR là một phần không thể thiếu trong siêu dự án “Vành đai và Con đường”.
Sự hình thành của NSR sẽ thay đổi căn bản dòng chảy logistics toàn cầu. Dầu thô và khí tự nhiên hóa lỏng (LNG) từ các mỏ ở Bắc Cực của Nga giờ đây có thể được vận chuyển đến các thị trường châu Á một cách hiệu quả hơn bao giờ hết, tạo ra một lợi thế cạnh tranh đáng kể.
3. Cuộc đua giành tài nguyên dầu khí khi Bắc Cực tan băng
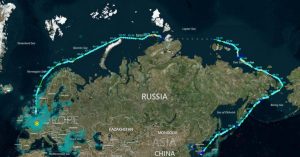
Nếu NSR là con đường, thì đích đến của cuộc đua chính là kho báu tài nguyên dầu khí khổng lồ nằm sâu bên dưới đáy biển Bắc Cực. Theo Cục Khảo sát Địa chất Hoa Kỳ (USGS), khu vực này được ước tính chứa tới 90 tỷ thùng dầu và 1.669 nghìn tỷ feet khối khí tự nhiên chưa được khám phá, tương đương với khoảng 13% trữ lượng dầu mỏ và 30% trữ lượng khí tự nhiên chưa được phát hiện của toàn thế giới. Việc Bắc Cực tan băng đang mở ra cơ hội tiếp cận “mỏ vàng đen” này.
Cuộc đua giành quyền kiểm soát nguồn tài nguyên này đang ngày càng nóng lên với sự tham gia của nhiều “tay chơi” lớn.
- Nga: Nền kinh tế Nga phụ thuộc rất lớn vào xuất khẩu năng lượng. Khi các mỏ truyền thống ở Tây Siberia đang cạn kiệt, Moscow coi Bắc Cực là tương lai an ninh năng lượng. Các tập đoàn nhà nước như Rosneft và Gazprom, cùng với công ty tư nhân Novatek, đã và đang triển khai những dự án khai thác quy mô lớn. Để bảo vệ lợi ích, Nga đã không ngần ngại tăng cường sức mạnh quân sự trong khu vực.
- Hoa Kỳ: Thông qua bang Alaska, Mỹ cũng là một quốc gia Bắc Cực. Washington ngày càng lo ngại trước sự thống trị của Nga và sự trỗi dậy của Trung Quốc. Mỹ đã tăng cường các cuộc tuần tra, tổ chức các cuộc tập trận và nhấn mạnh quyền tự do hàng hải trên NSR, thách thức các tuyên bố chủ quyền của Nga.
- Các quốc gia khác: Canada, Na Uy, và Đan Mạch (thông qua Greenland) cũng có những tuyên bố chủ quyền chồng chéo. Họ đều đang tích cực tiến hành các hoạt động thăm dò và tìm cách khẳng định quyền lợi của mình.
- Trung Quốc: Dù không có đường bờ biển ở Bắc Cực, Bắc Kinh đã khôn khéo tự định vị mình là một “quốc gia cận Bắc Cực”. Họ lập luận rằng các vấn đề của Bắc Cực, bao gồm cả việc Bắc Cực tan băng, đều có tác động toàn cầu. Trung Quốc đang đầu tư mạnh vào nghiên cứu khoa học và hợp tác kinh tế, đặc biệt là với Nga, để đảm bảo mình có một “chiếc ghế” trong bàn cờ định đoạt tương lai của khu vực.
Sự cạnh tranh này không chỉ là về kinh tế. Nó là một cuộc chơi địa chính trị phức tạp, nơi an ninh năng lượng, chủ quyền quốc gia và ảnh hưởng toàn cầu được đặt lên bàn cân.
4. Tác động của việc Bắc Cực tan băng đến thị trường năng lượng
Sự kiện Bắc Cực tan băng và cuộc cạnh tranh đi kèm đang tạo ra những làn sóng chấn động, tác động sâu sắc đến toàn bộ cấu trúc thị trường năng lượng toàn cầu.
Ảnh hưởng đến nguồn cung và biến động giá dầu
Tác động của Bắc Cực tan băng lên thị trường dầu mỏ mang tính hai mặt.
- Dài hạn: Việc đưa vào khai thác một trữ lượng dầu tiềm năng lên tới 90 tỷ thùng chắc chắn sẽ làm tăng đáng kể nguồn cung toàn cầu. Nguồn cung mới từ Bắc Cực sẽ tạo ra một “vùng đệm”, giúp hạn chế sự leo thang của giá dầu khi có các cú sốc từ những khu vực sản xuất truyền thống.
- Ngắn hạn: Bắc Cực tan băng lại có thể trở thành một nguồn cơn gây biến động giá mới. Cuộc cạnh tranh địa chính trị ngày càng gay gắt có thể dẫn đến những căng thẳng, thậm chí là xung đột cục bộ, làm gián đoạn các tuyến vận tải và hoạt động khai thác, gây ra các cú sốc cung và đẩy giá dầu tăng vọt. Rủi ro về một thảm họa môi trường, chẳng hạn như một vụ tràn dầu, cũng rất cao.
Thị trường khí tự nhiên và cuộc cách mạng LNG
Nếu tác động lên thị trường dầu là đáng kể, thì ảnh hưởng của Bắc Cực tan băng đến thị trường khí tự nhiên còn mang tính cách mạng hơn. Khu vực này được mệnh danh là một “Saudi Arabia của khí đốt”.
Tập đoàn Novatek của Nga đã thành công vang dội với dự án Yamal LNG. Tiếp nối thành công đó, dự án Arctic LNG 2 với quy mô còn lớn hơn đang được triển khai. Điểm đặc biệt của các dự án này là chúng sản xuất LNG với chi phí rất cạnh tranh.
Sự kết hợp giữa sản xuất LNG chi phí thấp và tuyến vận tải NSR siêu ngắn đã tạo ra một “vũ khí” lợi hại, giúp Nga tái định hình hoàn toàn bản đồ LNG toàn cầu. Những chuyến tàu chở LNG khổng lồ có thể rời cảng Sabetta của Nga và cập bến các cảng của Trung Quốc, Nhật Bản, Hàn Quốc chỉ trong khoảng 20 ngày. Điều này tạo ra một áp lực cạnh tranh cực lớn lên các nhà cung cấp truyền thống. Sự trỗi dậy của LNG từ Bắc Cực của Nga đang thúc đẩy một thị trường LNG toàn cầu linh hoạt và kết nối hơn.
5. Tương lai nào cho Bắc Cực tan băng: thách thức và rủi ro
Bất chấp những tiềm năng kinh tế to lớn, con đường chinh phục Bắc Cực không hề bằng phẳng.
- Rủi ro môi trường: Một vụ tràn dầu ở Bắc Cực sẽ là một kịch bản thảm khốc. Nhiệt độ băng giá làm chậm quá trình phân hủy tự nhiên của dầu. Việc triển khai các thiết bị làm sạch trong điều kiện băng trôi, bão tuyết gần như là bất khả thi.
- Thách thức về kỹ thuật và chi phí: Việc xây dựng và vận hành trong một môi trường khắc nghiệt đòi hỏi những công nghệ tiên tiến nhất và chi phí đầu tư khổng lồ.
- Tranh chấp pháp lý và chủ quyền: Vẫn chưa có sự đồng thuận quốc tế về quy chế pháp lý của Tuyến đường Biển Bắc. Việc phân định ranh giới thềm lục địa mở rộng vẫn là một vấn đề gây tranh cãi.
Kết luận: Bắc Cực tan băng và tương lai an ninh năng lượng
Không còn nghi ngờ gì nữa, sự kiện Bắc Cực tan băng là một trong những diễn biến mang tính kiến tạo quan trọng nhất của thế kỷ 21. Nó đang vẽ lại bản đồ hàng hải, năng lượng và địa chính trị của thế giới.
Đối với thị trường năng lượng, tác động của nó vô cùng sâu sắc. Nó hứa hẹn một nguồn cung dầu mỏ khổng lồ trong dài hạn, nhưng đồng thời lại gieo rắc những rủi ro biến động mới từ căng thẳng địa chính trị. Nó đang tạo ra một cuộc cách mạng thực sự trên thị trường khí tự nhiên. Cuộc đua giành quyền tiếp cận các tuyến đường và tài nguyên dầu khí này sẽ ảnh hưởng đến an ninh năng lượng, sự ổn định kinh tế và các chiến lược phát triển của mọi quốc gia trên thế giới.
Giữ kết nối
Bài viết mới nhất
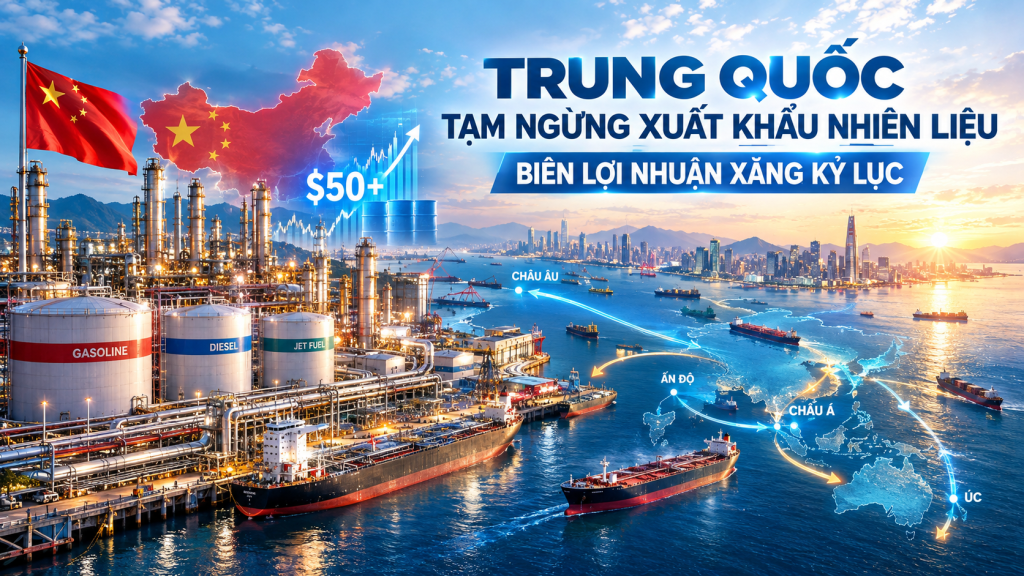
Trung Quốc tạm ngừng xuất khẩu nhiên liệu tháng 10/2026: Tắc nghẽn nguồn cung tại Châu Á, biên lợi nhuận xăng kỷ lục và đảo chiều luồng thương mại toàn cầu
Báo cáo ngày 02/10/2026 từ Reuters xác nhận Trung Quốc đã ban hành quyết định tạm ngưng xuất khẩu các sản phẩm dầu mỏ tinh chế sang các khu vực ngoài Hồng Kông và Ma Cao trong suốt tháng 10/2026. Động thái siết van đột ngột từ trung tâm lọc dầu lớn nhất thế giới [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 08/10/2026 02:33
Chia sẻ:
Share
Báo cáo ngày 02/10/2026 từ Reuters xác nhận Trung Quốc đã ban hành quyết định tạm ngưng xuất khẩu các sản phẩm dầu mỏ tinh chế sang các khu vực ngoài Hồng Kông và Ma Cao trong suốt tháng 10/2026. Động thái siết van đột ngột từ trung tâm lọc dầu lớn nhất thế giới trực tiếp làm thắt chặt nguồn cung đối với hàng loạt đối tác nhập khẩu hàng đầu trong khu vực, bao gồm Singapore, Australia, Malaysia, Indonesia, Việt Nam và Nhật Bản.
Thị trường năng lượng Châu Á ngay lập tức ghi nhận những phản ứng cực đoan. Biên lợi nhuận lọc dầu (crack spread) đối với mặt hàng xăng tăng vọt lên mức kỷ lục, chênh lệch hơn 50 USD/thùng so với giá dầu thô Brent. Cùng lúc, sự hoảng loạn về nguồn cung giao ngay đã đẩy cấu trúc định giá của thị trường dầu diesel và nhiên liệu bay (jet fuel) lún sâu vào trạng thái nghịch đảo (backwardation), báo hiệu một chu kỳ khan hiếm cục bộ vô cùng căng thẳng.
1. Tác động trực tiếp lên Singapore và Indonesia: Trung tâm pha trộn và tái xuất nhiên liệu
Việc Bắc Kinh đóng băng xuất khẩu giáng đòn mạnh nhất vào trục logistics năng lượng Đông Nam Á.
-
Singapore chịu sức ép tồn kho: Dữ liệu cho thấy lượng xăng nhập khẩu từ Trung Quốc vào Singapore trong 9 tháng đầu năm 2026 chỉ đạt 1,772 triệu tấn (tương đương 14,97 triệu thùng) — giảm sâu 62% so với cùng kỳ năm 2025. Việc hụt nguồn cung tháng 10 trực tiếp đẩy dự trữ nhiên liệu chưng cất nhẹ tại trung tâm giao dịch lớn nhất Châu Á này xuyên thủng mốc đáy 5 năm.
-
Đứt gãy chuỗi tái xuất xăng: Singapore vốn đóng vai trò là “trạm trung chuyển” khổng lồ, chuyên nhập khẩu và pha trộn xăng từ Trung Quốc để tái xuất sang thị trường tiêu thụ hàng đầu là Indonesia.
-
Phản ứng từ Indonesia: Đứng trước nguy cơ đứt gãy, đại diện tập đoàn quốc gia Pertamina, ông Muhammad Baron, khẳng định Jakarta đang theo dõi sát sao mọi biến động từ Bắc Kinh. Nước này buộc phải khẩn trương đa dạng hóa danh mục cung ứng, đồng thời thúc đẩy tối đa công suất lọc dầu trong nước và gia tăng tỷ lệ pha trộn nhiên liệu sinh học nhằm giảm bớt sự phụ thuộc.
2. Phân tích mức độ ảnh hưởng và khả năng thích ứng của thị trường Australia
Dù phụ thuộc lớn vào nguồn cung Châu Á, Australia cho thấy mức độ chuẩn bị tương đối vững vàng trước cú sốc ngắn hạn.
-
Vị thế nhập khẩu của Australia: Quốc gia này hiện là nhà nhập khẩu nhiên liệu máy bay lớn thứ hai từ Trung Quốc (chỉ xếp sau Việt Nam, Nhật Bản, Malaysia) và nằm trong nhóm top đầu về nhập khẩu diesel (sau Hồng Kông và Singapore).
-
Thực trạng dự trữ quốc gia: Chính phủ Australia nhanh chóng trấn an thị trường khi xác nhận hệ thống hạ tầng đang dự trữ đủ 42 ngày tiêu thụ xăng (vượt 110% so với nhu cầu thông thường) và 29 ngày đối với nhiên liệu máy bay. Hiện có 45 tàu chở dầu đang trên đường vận chuyển 3,5 tỷ lít nhiên liệu đã được chốt hợp đồng từ trước.
-
Đánh giá từ chuyên gia: Chuyên gia Mukesh Sahdev từ XAnalysts chỉ ra rằng tác động trực tiếp lên Australia được hạn chế do phần lớn mặt hàng diesel nhập khẩu của nước này đến từ Hàn Quốc, Đài Loan, Brunei và Malaysia. Tuy nhiên, việc Trung Quốc rút nguồn cung chắc chắn sẽ tạo hiệu ứng domino, làm gia tăng mặt bằng giá chung mà mọi người mua trên thị trường giao ngay phải gánh chịu.
3. Cú sốc giá nhiên liệu máy bay (jet fuel) và sự đóng cửa cửa sổ chênh lệch giá sang Châu Âu
Mức độ nghiêm trọng của đợt siết cung được thể hiện rõ nhất qua sự đứt gãy luồng thương mại xuyên lục địa.
-
Chênh lệch giá regrade tăng vọt: Tốc độ tăng giá của nhiên liệu máy bay đang vượt trội hoàn toàn so với dầu diesel, đẩy chênh lệch giá regrade lên mốc 2 USD/thùng — mức cao kỷ lục kể từ giữa tháng 7/2026.
-
Đảo chiều luồng thương mại Châu Á – Châu Âu: Chuyên gia James Noel-Beswick từ Sparta nhận định, đà tăng phi mã của jet fuel tại Châu Á đã hoàn toàn đóng sập cửa sổ chênh lệch giá (arbitrage) xuất khẩu từ các nhà máy lọc dầu Hàn Quốc và Singapore sang Châu Âu. Luồng thương mại vốn rất thông thoáng chỉ 3 tuần trước nay đã đảo ngược hoàn toàn.
-
Áp lực liên hoàn lên Châu Âu: Sự thiếu hụt các lô hàng từ Châu Á buộc các nước EU phải ngồi vào bàn đàm phán, thảo luận về đề xuất của Pháp nhằm giải phóng thêm quỹ dự trữ dầu diesel khẩn cấp dưới áp lực yêu cầu bình ổn thị trường từ phía Mỹ.
4. Tổng quan vị thế xuất khẩu nhiên liệu tinh chế của Trung Quốc tại khu vực
Để hiểu rõ mức độ phụ thuộc của khu vực, cần bóc tách cơ cấu thị trường xuất khẩu truyền thống của Bắc Kinh.
-
Cơ cấu thị trường: Đông Nam Á và Australia là các điểm đến lớn nhất hấp thụ sản lượng dầu tinh chế khổng lồ của Trung Quốc.
-
Nhiên liệu bay (Jet fuel/Kerosene): Đây là mặt hàng chiếm tỷ trọng xuất khẩu lớn nhất của Trung Quốc, chủ yếu hướng về trung tâm trung chuyển Hồng Kông (địa bàn duy nhất được miễn trừ khỏi lệnh hạn chế tháng 10).
-
Dầu diesel: Hồng Kông và Singapore là hai thị trường tiêu thụ lớn nhất, tiếp theo là Australia, Malaysia và Bangladesh. Sự thiếu hụt từ Trung Quốc đang buộc các quốc gia này phải cạnh tranh gay gắt để tìm kiếm nguồn hàng thay thế từ Trung Đông và Hàn Quốc.
Đánh giá triển vọng
Quyết định tạm dừng xuất khẩu nhiên liệu trong tháng 10/2026 một lần nữa tái khẳng định quyền lực của Trung Quốc trong việc định hình giá cả và điều phối luồng thương mại năng lượng toàn cầu. Việc một trung tâm lọc dầu rút lui đột ngột đủ sức tạo ra cú sốc chênh lệch giá, làm đảo lộn chuỗi cung ứng từ Châu Á sang tận Châu Âu.
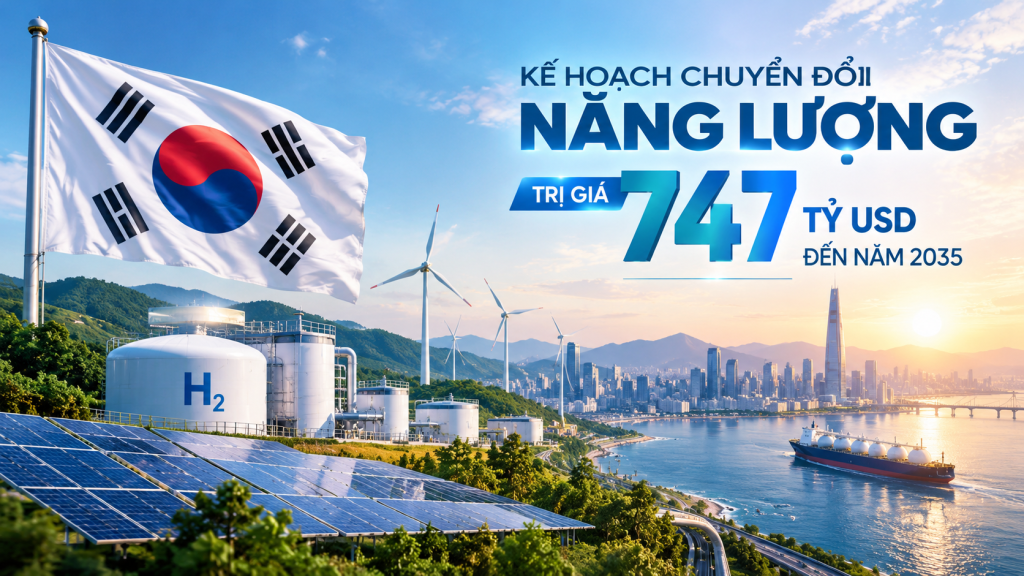
Hàn Quốc công bố kế hoạch K-GX trị giá 747 tỷ USD: Tái cấu trúc năng lượng, khử carbon công nghiệp nặng và tầm nhìn dẫn dắt thị trường xanh toàn cầu
Ngày 07/10/2026, Chính phủ Hàn Quốc chính thức công bố chiến lược Chuyển đổi Xanh K-GX (Korea Green Transformation) với tổng quy mô đầu tư lên tới 1.000 nghìn tỷ won (tương đương 747 tỷ USD), thiết lập lộ trình thực thi kéo dài đến năm 2035. Tổng thống Lee Jae Myung đã phát đi [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 08/10/2026 02:13
Chia sẻ:
Share
Ngày 07/10/2026, Chính phủ Hàn Quốc chính thức công bố chiến lược Chuyển đổi Xanh K-GX (Korea Green Transformation) với tổng quy mô đầu tư lên tới 1.000 nghìn tỷ won (tương đương 747 tỷ USD), thiết lập lộ trình thực thi kéo dài đến năm 2035. Tổng thống Lee Jae Myung đã phát đi thông điệp cứng rắn tại lễ công bố, nhấn mạnh định hướng chiến lược quốc gia: Hàn Quốc phải “từ bỏ thói quen chạy theo người khác” để vươn lên trở thành người kiến tạo và dẫn dắt nền kinh tế xanh toàn cầu.
Sự ra đời của K-GX diễn ra trong bối cảnh nền kinh tế định hướng xuất khẩu của Hàn Quốc đang chịu sức ép từ ba gọng kìm: rủi ro thảm họa khí hậu gia tăng, đứt gãy an ninh năng lượng do xung đột địa chính trị và các rào cản quy định carbon quốc tế ngày càng thắt chặt. Dưới góc độ phân tích, kế hoạch K-GX Hàn Quốc 747 tỷ USD vượt ra khỏi khuôn khổ một chính sách môi trường đơn thuần. Đây là chiến lược tăng trưởng kinh tế vĩ mô mới, kết hợp đồng bộ giữa việc xây dựng hạ tầng công nghệ sạch và thiết lập cơ chế chia sẻ rủi ro tài chính công – tư chưa từng có trong lịch sử quốc gia này.
1. Cấu trúc nguồn vốn 1.000 nghìn tỷ won và cơ chế hợp tác công – tư
Để hiện thực hóa tham vọng chuyển đổi năng lượng Hàn Quốc 2035, chính phủ đã thiết kế một cấu trúc huy động vốn đa tầng nhằm chia sẻ gánh nặng tài chính.
-
Phân bổ ngân sách: Tổng quy mô 1.000 nghìn tỷ won được cấu thành từ ba nguồn chính: 200 nghìn tỷ won phân bổ trực tiếp từ ngân sách nhà nước; hơn 790 nghìn tỷ won đến từ các quỹ tài trợ khí hậu K-GX và tín dụng xanh; 220 nghìn tỷ won còn lại là vốn đầu tư đối ứng huy động riêng biệt từ khu vực doanh nghiệp tư nhân.
-
Chia sẻ rủi ro đầu tư: Sự tham gia của khối tư nhân phụ thuộc lớn vào các cơ chế bảo lãnh. Chủ tịch Tập đoàn SK Chey Tae-won đánh giá cao cam kết của chính phủ trong việc thiết lập màng lọc rủi ro, đồng hành cùng doanh nghiệp tư nhân gánh vác các tổn thất tiềm ẩn trước những bất ổn về chính sách và biến động của thị trường năng lượng mới nổi.
-
Tiêu chuẩn đánh giá: Dòng vốn sẽ không được phân bổ dàn trải. Các dự án muốn nhận tài trợ khí hậu bắt buộc phải đáp ứng bộ tiêu chuẩn đo lường KPI khắt khe về hiệu quả giảm phát thải khí nhà kính thực tế (tonnes of CO2e reduced).
2. Bùng nổ năng lượng tái tạo và điện khí hóa giao thông đến năm 2035
Hệ thống hạ tầng năng lượng và giao thông là hai mũi nhọn được ưu tiên giải ngân cao nhất trong kế hoạch lần này.
-
Mục tiêu năng lượng tái tạo: Hàn Quốc đặt mục tiêu tham vọng nâng tổng công suất lắp đặt nguồn năng lượng tái tạo lên mốc 100 GW năng lượng tái tạo Hàn Quốc vào năm 2030. Con số này đòi hỏi sự bứt tốc quy mô lớn của các dự án điện gió ngoài khơi tại khu vực bờ biển phía Tây và hệ thống điện mặt trời phân tán.
-
Chuyển đổi ngành giao thông: Lộ trình cấm dần xe động cơ đốt trong được cụ thể hóa bằng mục tiêu đưa tỷ lệ xe điện (EV) và xe chạy bằng pin nhiên liệu hydro chiếm trên 70% tổng doanh số bán xe mới vào năm 2035.
-
Nâng cao hiệu quả hạ tầng: Việc điện khí hóa diện rộng toàn bộ ngành giao thông vận tải và logistics không chỉ giúp giảm phát thải mà còn trực tiếp cắt giảm sự phụ thuộc lâu dài của Hàn Quốc vào nguồn nhiên liệu hóa thạch nhập khẩu từ Trung Đông.
3. Lộ trình khử carbon 5 ngành công nghiệp hàng đầu và đột phá công nghệ sạch
Chiến lược K-GX Lee Jae Myung can thiệp trực tiếp vào cấu trúc của các ngành công nghiệp nặng vốn là xương sống của nền kinh tế nhưng lại chiếm tỷ trọng phát thải cao nhất.
-
Tái cấu trúc 5 ngành công nghiệp lớn: Chính phủ tập trung nguồn lực để tái cấu trúc quy trình sản xuất của 5 ngành phát thải hàng đầu: thép, hóa dầu, lọc dầu, xi măng, cùng với chất bán dẫn và sản xuất màn hình.
-
Đổi mới công nghệ thép xanh: Một trong những tham vọng lớn nhất là đưa Hàn Quốc trở thành quốc gia đầu tiên trên thế giới sản xuất hàng loạt thép khử hydro Hàn Quốc (hydrogen-reduced steel) ở quy mô thương mại, loại bỏ hoàn toàn việc sử dụng than cốc trong luyện kim.
-
Thương mại hóa công nghệ thế hệ mới: Lộ trình công nghệ sạch đặt mục tiêu thương mại hóa tấm pin mặt trời ghép nối tiếp (tandem solar cells) hiệu suất cực cao vào năm 2028. Song song đó, nguồn vốn R&D khổng lồ sẽ được rót vào việc phát triển các lò phản ứng hạt nhân mô-đun nhỏ (SMR) và hệ thống pin lưu trữ năng lượng tiên tiến.
-
Thúc đẩy 10 ngành công nghiệp mũi nhọn: Chính phủ quy hoạch 10 cụm công nghiệp xanh chiến lược, tập trung vào chất bán dẫn công suất cao, chuỗi cung ứng điện gió, nền kinh tế hydro và công nghệ thu giữ, sử dụng, lưu trữ carbon (CCUS).
4. Động lực an ninh năng lượng và đáp ứng tiêu chuẩn carbon toàn cầu
Bên cạnh yếu tố môi trường, K-GX là một nước cờ địa chính trị nhằm bảo vệ sức cạnh tranh của hàng hóa Hàn Quốc trên quy mô toàn cầu.
Việc xây dựng chuỗi cung ứng công nghệ sạch ngay trong nước giúp gia tăng tự chủ năng lượng, giảm thiểu rủi ro đứt gãy chuỗi cung ứng trước các biến động chiến tranh hay dịch bệnh. Quan trọng hơn, đây là sự chuẩn bị năng lực cạnh tranh mang tính sống còn cho các chaebol và doanh nghiệp vừa và nhỏ (SME) Hàn Quốc trước hàng rào thuế quan xanh khắt khe, điển hình như Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh Châu Âu (EU). Thông qua K-GX, Hàn Quốc đang nỗ lực biến nghĩa vụ trung hòa carbon đầy tốn kém thành động lực cốt lõi để tạo ra hàng triệu việc làm mới và duy trì đà tăng trưởng kinh tế chất lượng cao trong thập kỷ tới.
Sự kiện ra mắt siêu kế hoạch K-GX trị giá 747 tỷ USD đánh dấu một bước ngoặt chiến lược, tái khẳng định quyết tâm đưa Hàn Quốc từ vị thế quốc gia đi sau trong chuyển đổi năng lượng thành người định hình luật chơi kinh tế xanh toàn cầu. Bằng việc kết hợp nguồn lực nhà nước với công nghệ của khối tư nhân, Seoul đang xây dựng một pháo đài kinh tế miễn nhiễm với các chế tài carbon của phương Tây.
Sự dịch chuyển khổng lồ này đòi hỏi các tập đoàn công nghiệp và doanh nghiệp phụ trợ phải khẩn trương bám sát lộ trình khử carbon chi tiết của từng ngành. Việc chủ động rà soát lượng phát thải và điều chỉnh mô hình sản xuất ngay từ hôm nay chính là điều kiện tiên quyết để các doanh nghiệp có thể tiếp cận thành công nguồn vốn tài trợ khí hậu K-GX, duy trì thị phần và sống sót trong kỷ nguyên thương mại xanh đang thiết lập.
Giá cước vận tải LNG mùa đông 2026: Phân tích áp lực hạ nhiệt từ đội tàu đóng mới, tối ưu tuyến hàng hải Châu Âu và dự báo rủi ro đảo chiều
Thị trường vận tải khí đốt tự nhiên hóa lỏng (LNG) đang bước vào mùa đông năm 2026 với một diện mạo trái ngược hoàn toàn so với các giai đoạn khủng hoảng năng lượng trước đây: Giá cước vận tải LNG mùa đông 2026 ghi nhận đà hạ nhiệt mạnh mẽ bất chấp nhu [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 08/10/2026 02:03
Chia sẻ:
Share
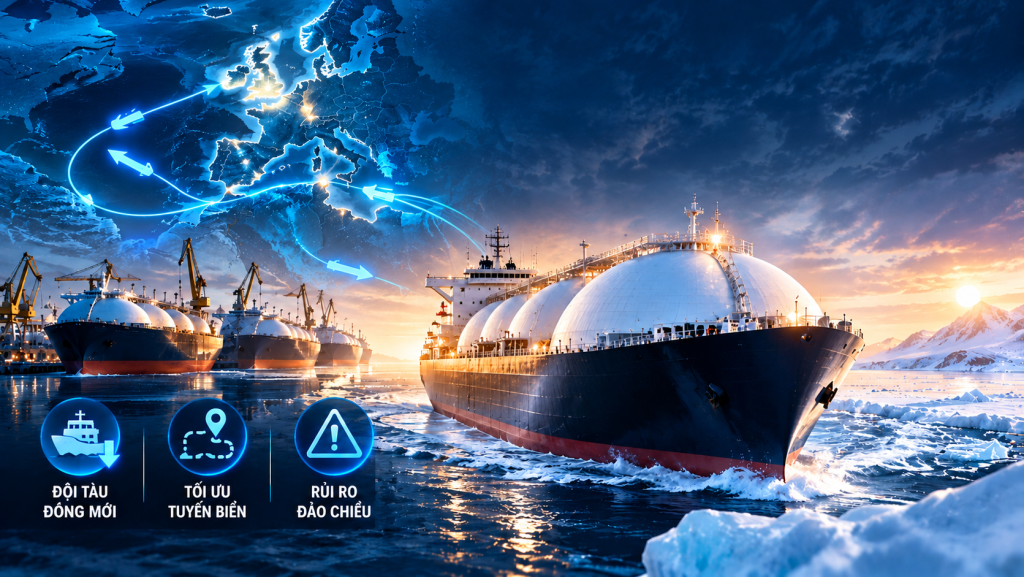
Thị trường vận tải khí đốt tự nhiên hóa lỏng (LNG) đang bước vào mùa đông năm 2026 với một diện mạo trái ngược hoàn toàn so với các giai đoạn khủng hoảng năng lượng trước đây: Giá cước vận tải LNG mùa đông 2026 ghi nhận đà hạ nhiệt mạnh mẽ bất chấp nhu cầu sưởi ấm đang bước vào chu kỳ gia tăng. Mức giá cước thuê tàu LNG trên cả hai lưu vực chiến lược là Đại Tây Dương và Thái Bình Dương đã sụt giảm từ 80% đến 90% so với mức đỉnh điểm thời chiến, chính thức quay về mặt bằng giá của giai đoạn trước xung đột.
Sự sụt giảm kỷ lục này là kết quả cộng hưởng của việc tối ưu hóa các tuyến hàng hải, khi dòng chảy năng lượng từ Mỹ đổ dồn về Châu Âu với quãng đường ngắn hơn, kết hợp cùng làn sóng bàn giao tàu đóng mới bùng nổ. Những yếu tố này đang thiết lập một “mức trần khống chế” vững chắc đối với chi phí vận chuyển LNG, giúp giải tỏa áp lực lạm phát năng lượng, song thị trường vẫn tiềm ẩn những kịch bản rủi ro đảo chiều cục bộ trong giai đoạn đỉnh điểm mùa đông.
1. Thực trạng giá cước thuê tàu LNG trên hai lưu vực lớn
Biến động chi phí logistics năng lượng trong quý 4/2026 đang mang lại lợi thế lớn cho các nhà nhập khẩu, với sự sụt giảm cước phí diễn ra đồng pha trên cả hai đại dương.
| Lưu vực vận tải | Loại tàu tiêu chuẩn | Giá cước hiện tại (Quý 4/2026) | Mức đỉnh kỷ lục (Tháng 3/2026) |
| Tuyến Đại Tây Dương | 174.000 m³ | 25.750 USD/ngày | 287.500 USD/ngày |
| Tuyến Thái Bình Dương | 174.000 m³ | 39.000 USD/ngày | 225.750 USD/ngày |
Việc giá thuê tàu LNG Đại Tây Dương Thái Bình Dương ghi nhận mức giảm lên tới 80% – 90% đã tháo gỡ một trong những điểm nghẽn chi phí lớn nhất của chuỗi cung ứng. Sự sụt giảm này trực tiếp giải tỏa áp lực tài chính cho các tập đoàn năng lượng và các tiện ích công cộng, giúp biên lợi nhuận nhập khẩu khí đốt được nới rộng trong bối cảnh nhu cầu tiêu thụ mùa đông bắt đầu tăng cao.
2. Tối ưu hóa tuyến hàng hải và chênh lệch giá khí đốt TTF – JKM
Động lực cốt lõi kéo giảm giá cước xuất phát từ sự thay đổi cấu trúc của dòng chảy thương mại toàn cầu, giúp rút ngắn đáng kể khoảng cách di chuyển (chỉ số Tấn – Dặm / Ton-Mile).
-
Rút ngắn khoảng cách di chuyển: Các lô hàng LNG từ Vịnh Mexico (Mỹ) đang tập trung đổ dồn về thị trường Châu Âu thay vì vượt đại dương sang Châu Á. Việc ưu tiên lưu chuyển nội vùng Đại Tây Dương giúp các tàu tránh được tuyến đường vòng đắt đỏ và rủi ro qua Mũi Hảo Vọng (châu Phi), tối ưu hóa thời gian quay vòng của hạm đội.
-
Chênh lệch giá TTF – JKM hấp dẫn: Yếu tố giữ chân dòng khí đốt Mỹ tại Châu Âu chính là chênh lệch giá TTF JKM đang ở mức rất có lợi. Dự báo cho quý 1/2027 cho thấy mức chênh lệch giữa chỉ số TTF (chuẩn Châu Âu) và JKM (chuẩn Châu Á) đang đạt trạng thái mạnh nhất kể từ tháng 12/2022.
-
Mức thưởng giá tại Châu Âu: Cụ thể, giá TTF được giao dịch cao hơn JKM tới hơn 3 USD/MMBtu cho các hợp đồng giao tháng 2 và tháng 3/2027. Mức “premium” (phần bù giá) này triệt tiêu hoàn toàn động lực đưa tàu sang Châu Á, giữ cho vận tải khí đốt hóa lỏng Châu Âu luôn dồi dào nguồn cung.
3. Làn sóng bàn giao tàu đóng mới tạo mức trần khống chế cước phí
Yếu tố dài hạn bảo đảm cho sự ổn định của giá cước chính là sự tăng trưởng bùng nổ của quy mô hạm đội vận tải toàn cầu.
-
Tốc độ bàn giao kỷ lục: Theo các số liệu theo dõi hàng hải, chỉ trong 7 tháng đầu năm 2026, khoảng 55 tàu chở LNG mới đã chính thức xuất xưởng và gia nhập thị trường.
-
Nguồn cung tàu cuối năm 2026: Áp lực dư cung sẽ tiếp tục gia tăng khi các xưởng đóng tàu dự kiến bàn giao thêm khoảng 40 – 45 tàu nữa trong những tháng cuối cùng của năm 2026.
-
Triển vọng đội tàu 2027 – 2028: Nhìn về trung hạn, thị trường sẽ đón nhận một cơn hồng thủy nguồn cung phương tiện với đội tàu chở LNG đóng mới 2026 làm nền tảng. Dự kiến sẽ có thêm 95 tàu được bàn giao trong năm 2027 và 80 tàu nữa vào năm 2028. Lượng cung tàu khổng lồ này đóng vai trò như một mức trần tự nhiên, ngăn chặn mọi kịch bản thao túng hoặc đẩy giá cước vận tải lên các mức cực đoan như giai đoạn đầu của cuộc xung đột.
4. Rủi ro đảo chiều và các kịch bản biến động đột biến trong mùa đông
Dù bức tranh tổng thể thiên về xu hướng hạ nhiệt, thị trường vận tải LNG vẫn tiềm ẩn những rủi ro có khả năng kích hoạt các cú sốc giá cục bộ.
-
Biến động chênh lệch JKM – TTF: Cấu trúc dòng chảy hiện tại rất nhạy cảm với chênh lệch giá. Nếu một đợt rét đậm bất thường tấn công Đông Bắc Á, đẩy giá JKM đột ngột tăng vọt và vượt lên trên giá TTF, hàng hóa sẽ lập tức bị thu hút ngược trở lại Châu Á. Khi đó, các chuyến tàu phải kéo dài tuyến đường vận chuyển (tăng chỉ số Ton-Mile), lập tức làm thắt chặt nguồn cung tàu trống và đẩy cước phí tăng bùng nổ.
-
Rủi ro đứt gãy nguồn cung đột ngột: Các sự cố kỹ thuật ngoài ý muốn tại các trạm hóa lỏng LNG lớn (ở Mỹ hoặc Úc), hoặc những gián đoạn bất ngờ tại các luồng hàng hải chiến lược luôn là biến số khó lường, có thể gây ra hiện tượng khan hiếm tàu cục bộ tại một số khu vực nhất định.
Thị trường vận tải LNG mùa đông năm 2026 đang được định hình bởi tác động kép từ một đội tàu phát triển mạnh mẽ chưa từng có và cấu trúc dòng chảy thương mại ngắn hạn Mỹ – Châu Âu. Những yếu tố này đã thành công trong việc gỡ bỏ nút thắt logistics, đưa chi phí vận chuyển về mức hợp lý và hỗ trợ tích cực cho an ninh năng lượng toàn cầu.
Để bảo vệ biên lợi nhuận, các thương nhân và doanh nghiệp năng lượng cần tận dụng nền giá cước thấp hiện tại để chốt các hợp đồng thuê tàu định hạn dài hạn, tối ưu hóa chi phí hậu cần. Đồng thời, việc xây dựng các kịch bản phòng ngừa rủi ro (hedging) dựa trên biến động chênh lệch giá giữa Châu Âu và Châu Á là bước đi bắt buộc để tránh bị động trước những cú sốc thời tiết hoặc địa chính trị bất ngờ trong các tháng tới.
Mỹ đưa ra các yêu cầu hạt nhân mới đối với Iran: Phân tích sự dịch chuyển lập trường của Washington và thách thức bàn đàm phán
Trong bối cảnh cuộc xung đột quân sự và các biện pháp bao vây cấm vận kinh tế tại khu vực Trung Đông đang kéo dài và gây ra những tổn thất nặng nề cho cả hai phía, Mỹ và Iran dường như đang bắt đầu những bước đi dò dẫm nhằm tìm kiếm một [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 08/10/2026 01:47
Chia sẻ:
Share
Trong bối cảnh cuộc xung đột quân sự và các biện pháp bao vây cấm vận kinh tế tại khu vực Trung Đông đang kéo dài và gây ra những tổn thất nặng nề cho cả hai phía, Mỹ và Iran dường như đang bắt đầu những bước đi dò dẫm nhằm tìm kiếm một lối thoát ngoại giao. Mới đây, một diễn biến đáng chú ý đã xuất hiện khi Washington phát đi tín hiệu điều chỉnh quan điểm, đưa ra những yêu cầu hạt nhân mới của Mỹ đối với Iran trên bàn đàm phán.
Sự kiện này đánh dấu một bước dịch chuyển quan trọng trong lập trường của Mỹ, từ việc kiên quyết yêu cầu Iran “ngừng hoàn toàn” mọi hoạt động hạt nhân sang hướng “kiểm soát và cắt giảm” năng lực làm giàu uranium. Dù động thái này mở ra một tia hy vọng mỏng manh cho các nỗ lực trung gian hòa giải, nhưng rào cản về niềm tin chiến lược và hệ thống các lệnh trừng phạt kinh tế khổng lồ vẫn đang là những thách thức cốt lõi đe dọa làm chệch hướng bất kỳ thỏa thuận nào.
1. Bóc tách các yêu cầu hạt nhân mới từ phía Mỹ
Những phát ngôn gần đây từ các quan chức cấp cao của chính quyền Washington đã phác họa rõ nét hơn khung yêu cầu mới đối với chương trình hạt nhân Tehran.
-
Cắt giảm năng lực làm giàu uranium: Đáng chú ý nhất là tuyên bố của Phó Tổng thống J.D. Vance, khi ông công khai kêu gọi Iran phải có những bước đi thực chất nhằm thu hẹp quy mô và điều chỉnh chương trình hạt nhân hiện tại. Mỹ mong muốn thấy một lộ trình giảm thiểu rõ ràng về số lượng máy ly tâm và khối lượng uranium được làm giàu dự trữ tại các cơ sở ngầm của Iran.
-
Chấm dứt mức làm giàu 60%: Điểm cốt lõi trong thông điệp của JD Vance làm giàu uranium 60% là yêu cầu Tehran phải lập tức ngưng chế tạo nhiên liệu uranium ở cấp độ tinh khiết cao này. Washington coi việc từ bỏ làm giàu uranium ở mức 60% (vốn tiến rất gần đến cấp độ vũ khí là 90%) là bằng chứng then chốt để Iran chứng minh với cộng đồng quốc tế rằng họ không có ý đồ phát triển vũ khí nguyên tử.
2. Đánh giá sự dịch chuyển chiến lược của chính quyền Mỹ
Sự thay đổi trong cách tiếp cận của Mỹ cho thấy một cái nhìn thực dụng hơn về thỏa thuận hạt nhân Mỹ Iran.
-
Từ “Zero Enrichment” sang “Controlled Enrichment”: So với lập trường cứng rắn trước đây đòi hỏi Iran phải từ bỏ hoàn toàn quyền làm giàu uranium (Zero Enrichment), các yêu cầu mới cho thấy một sự nới lỏng thực tế. Washington dường như đã ngầm chấp nhận việc Iran có thể duy trì các hoạt động làm giàu ở cấp độ thấp (phục vụ mục đích dân sự), miễn là các hoạt động này nằm dưới ngưỡng kiểm soát nghiêm ngặt và chịu sự giám sát toàn diện của Cơ quan Năng lượng Nguyên tử Quốc tế (IAEA).
-
Ranh giới đỏ không đổi: Dù có sự linh hoạt về chiến thuật, mục tiêu chiến lược của Mỹ không hề thay đổi. Ngoại trưởng Marco Rubio răn đe hạt nhân Iran bằng những lời lẽ vô cùng cứng rắn, tái khẳng định lập trường không thể thương lượng: Iran không bao giờ được phép sở hữu vũ khí hạt nhân. Đồng thời, Tổng thống Donald Trump cũng liên tục phát đi các thông điệp cảnh báo mạnh mẽ, nhấn mạnh rằng Mỹ sẵn sàng sử dụng mọi biện pháp nếu Tehran vượt qua lằn ranh đỏ này.
3. Thái độ mâu thuẫn và sự hoài nghi từ lãnh đạo Iran
Đáp lại những “cành ô liu” có điều kiện từ phía Mỹ, giới lãnh đạo Iran đang thể hiện một thái độ vừa mâu thuẫn vừa đầy hoài nghi.
-
Thiếu hụt niềm tin chiến lược: Sau sự sụp đổ của Kế hoạch Hành động Toàn diện Chung (JCPOA) và hàng loạt các biện pháp trừng phạt cũng như xung đột quân sự khốc liệt diễn ra trong suốt năm 2026, Tehran không giấu nổi sự hoài nghi sâu sắc về ý định thực sự của Washington. Họ lo ngại các yêu cầu mới chỉ là một cái bẫy nhằm làm suy yếu năng lực răn đe chiến lược của Iran trước khi Mỹ áp đặt các đòi hỏi khắc nghiệt hơn.
-
Yêu cầu dỡ bỏ trừng phạt kinh tế: Đối với Iran, việc nhượng bộ về hạt nhân phải đi đôi với những lợi ích kinh tế cụ thể. Tehran kiên quyết coi việc dỡ bỏ trừng phạt kinh tế Iran – đặc biệt là các lệnh cấm vận nhắm vào hệ thống tài chính trung ương, xuất khẩu dầu mỏ và các rào cản thương mại – là điều kiện tiên quyết mang tính sống còn cho bất kỳ một thỏa thuận lâu dài nào. Nếu Mỹ không cam kết dỡ bỏ cấm vận, Iran sẽ không có động lực để thu hẹp chương trình hạt nhân của mình.
4. Tác động tới cục diện địa chính trị và thị trường năng lượng
Những tín hiệu khởi sắc, dù là nhỏ nhất, từ bàn đàm phán hạt nhân cũng lập tức tạo ra sóng gió trên thị trường toàn cầu.
-
Tín hiệu hạ nhiệt cho thị trường: Việc Mỹ và Iran chấp nhận thiết lập các lằn ranh rõ ràng về hạt nhân làm gia tăng khả năng đạt được những bước tiến ngoại giao. Điều này giúp xoa dịu tâm lý hoảng loạn của giới đầu tư, qua đó góp phần giảm bớt “phí rủi ro chiến tranh” (war risk premium) vốn đang cấu thành một phần không nhỏ trong đà tăng giá của dầu thô Brent và WTI trong thời gian qua.
-
Thách thức thực thi: Tuy nhiên, mọi thứ vẫn chỉ đang ở mức độ triển vọng. Khả năng thành công của tiến trình này phụ thuộc rất lớn vào các nỗ lực ngoại giao con thoi của các bên trung gian như Qatar và Oman, cũng như việc hai nước có thể kiểm soát được mức độ leo thang bạo lực tại các điểm nóng hàng hải như eo biển Hormuz và Biển Đỏ hay không.
Tóm lại, những yêu cầu hạt nhân mới mà Mỹ đưa ra đối với Iran đã mở ra một khung cửa hẹp cho ngoại giao, báo hiệu sự chuyển dịch từ đối đầu toàn diện sang một cách tiếp cận thực dụng hơn. Việc Washington chấp nhận ý tưởng kiểm soát quy mô làm giàu thay vì triệt tiêu hoàn toàn đã tạo ra không gian để đàm phán.
Tuy nhiên, nút thắt thực sự vẫn nằm ở việc hai bên có sẵn sàng đưa ra những thỏa hiệp thực chất hay không, đặc biệt là việc Mỹ có chấp nhận dỡ bỏ các đòn bẩy trừng phạt kinh tế mà Iran khao khát. Trong bối cảnh đó, thị trường năng lượng toàn cầu và giới quan sát địa chính trị sẽ tiếp tục phải theo dõi sát sao mọi phát ngôn từ Washington và Tehran, bởi bất kỳ sự nhượng bộ hay đổ vỡ nào cũng sẽ trực tiếp định hình xu hướng an ninh năng lượng trong những tháng cuối năm 2026.
Giá dầu hôm nay 07/10/2026: Brent vượt 101 USD/thùng, WTI đạt 90 USD khi rủi ro Hormuz gia tăng
Sự giằng co giữa rủi ro địa chính trị và nỗ lực khai thông nguồn cung Thị trường dầu thô thế giới tiếp đà nhích tăng mạnh mẽ trong phiên giao dịch ngày 07/10/2026. Cập nhật diễn biến mới nhất cho thấy, giá dầu hôm nay 07/10/2026 ghi nhận sự bứt phá khi chuẩn dầu [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 07/10/2026 02:47
Chia sẻ:
Share
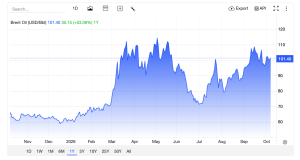
Sự giằng co giữa rủi ro địa chính trị và nỗ lực khai thông nguồn cung
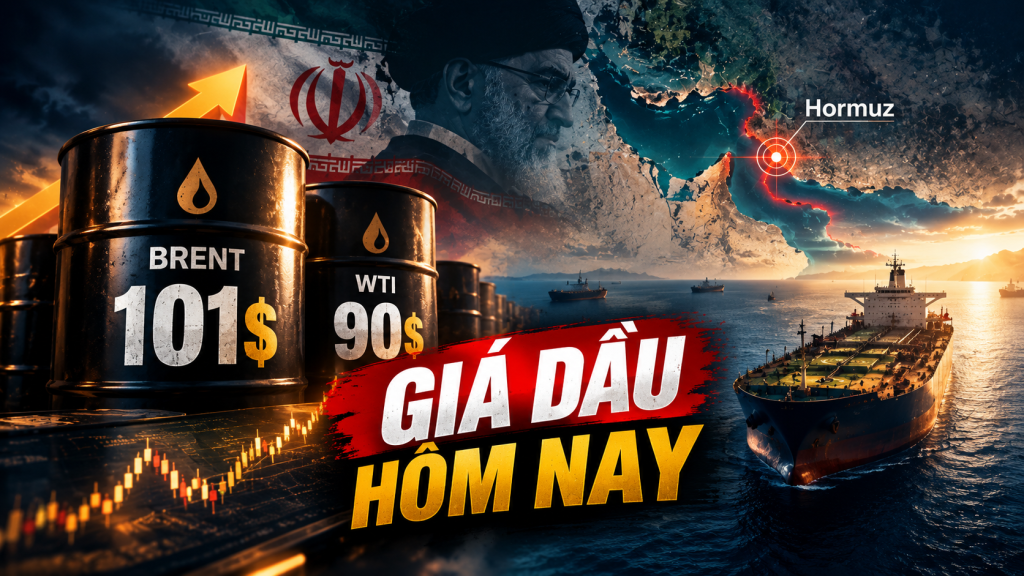
Thị trường dầu thô thế giới tiếp đà nhích tăng mạnh mẽ trong phiên giao dịch ngày 07/10/2026. Cập nhật diễn biến mới nhất cho thấy, giá dầu hôm nay 07/10/2026 ghi nhận sự bứt phá khi chuẩn dầu thô Brent quốc tế chính thức vượt qua ngưỡng cản tâm lý, tăng lên mốc 101,36 – 101,38 USD/thùng (tương đương mức tăng 0,79%). Cùng lúc đó, chuẩn dầu WTI của Mỹ cũng vượt mốc 90,18 USD/thùng (+0,83%).
Đà tăng của thị trường trong phiên hôm nay được thúc đẩy bởi ba nhân tố vĩ mô tác động trực tiếp. Thứ nhất, Cơ quan Báo cáo Thương mại Hàng hải Vương quốc Anh (UKMTO) đã ghi nhận tới 9 sự cố tấn công nhắm vào các tàu chở dầu ở khu vực Vùng Vịnh chỉ tính từ đầu tháng 10. Thứ hai, báo cáo năng lượng nội địa Mỹ cho thấy tồn kho dầu thô thương mại đã bất ngờ sụt giảm 2,1 triệu thùng. Thứ ba, căng thẳng quân sự tiếp tục leo thang khi lực lượng liên minh do Ả Rập Xê Út dẫn đầu phải đánh chặn thành công các tên lửa đạn đạo của Houthi nhắm vào khu vực Khamis Mushait.
Dưới góc nhìn phân tích chuyên sâu, bức tranh thị trường hiện tại đang bị chi phối bởi một nghịch lý: Áp lực từ phí bảo hiểm rủi ro chiến tranh gia tăng đang hoàn toàn lấn áp những thông tin tích cực về đà phục hồi công suất (lên tới 5,8 triệu thùng/ngày) của tuyến đường ống Đông-Tây tại Ả Rập Xê Út.
II. Thân bài: Phân tích chi tiết 4 trụ cột chi phối thị trường
1. Bảng cập nhật chi tiết các chỉ số giao dịch năng lượng ngày 07/10/2026
Thị trường phái sinh năng lượng ngày 07/10 đồng loạt phủ sắc xanh, đặc biệt là sự tăng vọt của các sản phẩm nhiên liệu tinh chế phục vụ mùa đông.
| Chỉ số năng lượng | Mức giá ngày 07/10/2026 | Biến động trong phiên |
| Dầu thô Brent (Chuẩn quốc tế) | 101,36 – 101,38 USD/thùng | Tăng 0,79% (+0,795 USD) |
| Dầu thô WTI (Chuẩn Mỹ) | 90,18 USD/thùng | Tăng 0,83% (+0,742 USD) |
| Xăng thành phẩm (Gasoline) | 3,34 USD/gallon | Tăng 2,10% |
| Dầu sưởi (Heating Oil) | 4,63 USD/gallon | Tăng 1,42% |
| Khí tự nhiên (Natural Gas) | 3,14 USD/MMBtu | Tăng 0,74% |
Mức tăng mạnh nhất trong phiên thuộc về giá xăng và dầu sưởi, phản ánh nỗi lo ngại sâu sắc của thị trường về năng lực cung ứng nhiên liệu tinh chế khi chuỗi logistics toàn cầu đang bị bóp nghẹt. Sự phục hồi vững chắc của giá dầu Brent 07/10/2026 và giá dầu WTI 07/10/2026 xác nhận dòng tiền đầu cơ vẫn đang đặt cược vào kịch bản thiếu hụt nguồn cung kéo dài.
2. Gia tăng rủi ro an ninh hàng hải tại eo biển Hormuz và đe dọa tên lửa Houthi
Biến số lớn nhất hỗ trợ giá dầu tiếp tục neo ở vùng đỉnh lịch sử chính là sự tồi tệ của môi trường an ninh hàng hải tại Vùng Vịnh.
Báo cáo mới nhất từ Cơ quan Báo cáo Thương mại Hàng hải Vương quốc Anh (UKMTO) đã phát đi tín hiệu báo động đỏ: Chỉ trong vòng tuần đầu tiên của tháng 10/2026, cơ quan này đã ghi nhận tổng cộng 9 sự cố tập kích nhắm vào các hạm đội tàu chở dầu thương mại.
Song song đó, trên mặt trận quân sự, các tổ hợp phòng không của Ả Rập Xê Út đã phải hoạt động hết công suất để đánh chặn các đợt tấn công bằng tên lửa đạn đạo của lực lượng Houthi nhắm vào khu vực Khamis Mushait. Hàng loạt vụ tấn công dày đặc này đã tạo ra một áp lực khổng lồ lên chi phí logistics. Các công ty bảo hiểm quốc tế liên tục nâng mức phí bảo hiểm rủi ro chiến tranh (war risk premium), trực tiếp đẩy giá cước vận tải biển tăng vọt và cộng dồn toàn bộ chi phí này vào giá dầu thô giao dịch trên thị trường.
3. Tồn kho dầu thô thương mại tại Mỹ sụt giảm 2,1 triệu thùng
Bên cạnh yếu tố địa chính trị, các số liệu cơ bản từ nền kinh tế lớn nhất thế giới cũng đang củng cố đà tăng của giá dầu.
Báo cáo số liệu tồn kho mới nhất từ ngành năng lượng Mỹ cho thấy lượng tồn kho dầu thô thương mại nội địa đã bất ngờ sụt giảm 2,1 triệu thùng trong tuần qua. Con số này vượt xa các dự báo trước đó của giới phân tích, cho thấy nguồn cung dầu thô tại Mỹ đang thắt chặt hơn dự kiến rất nhiều.
Đồng thời, nhu cầu tiêu thụ các loại nhiên liệu tinh chế (đặc biệt là xăng và dầu sưởi) tại Mỹ vẫn giữ vững đà tăng khi quốc gia này bắt đầu bước vào giai đoạn tích trữ năng lượng chuẩn bị cho mùa đông khắc nghiệt phía trước. Sự cộng hưởng giữa nguồn cung sụt giảm và lực cầu tăng cao tại Mỹ đã tạo ra một bệ đỡ vững chắc cho chuẩn dầu WTI.
4. Yếu tố kìm hãm đà tăng: Phục hồi tuyến đường ống Đông-Tây Ả Rập Xê Út
Dù sắc xanh áp đảo, thị trường vẫn ghi nhận một số nỗ lực khai thông nguồn cung nhằm hạ nhiệt giá cả.
Đáng chú ý nhất là động thái từ tập đoàn năng lượng khổng lồ Saudi Aramco khi họ công bố đã khôi phục thành công công suất bơm 5,8 triệu thùng/ngày thông qua hệ thống đường ống Đông-Tây (East-West pipeline). Tuyến đường ống chiến lược này cho phép Ả Rập Xê Út bơm dầu thô trực tiếp ra các cảng ở Biển Đỏ, giúp một lượng lớn dầu mỏ né tránh được “nút thắt cổ chai” nguy hiểm tại eo biển Hormuz.
Bên cạnh đó, thị trường cũng ghi nhận một lượng lớn các hải lộ ẩn danh (thuộc đội tàu bóng tối – dark fleet) vẫn đang duy trì dòng luân chuyển dầu thô chui qua eo biển Hormuz. Nguồn cung vật chất từ các hoạt động thương mại ngầm này đóng vai trò như một van xả áp phụ, giúp thị trường hạ nhiệt bớt cơn khát nguồn cung, ngăn chặn kịch bản giá dầu bùng nổ vượt kiểm soát.
III. Kết bài: Đánh giá triển vọng và khuyến nghị chiến lược
Tóm lược lại xu hướng giao dịch ngày 07/10/2026, việc giá dầu thô Brent duy trì nền vững chắc trên 100 USD/thùng là minh chứng rõ ràng cho sự giằng co khốc liệt giữa một bên là rủi ro địa chính trị đang ngày càng lan rộng, và bên kia là những nỗ lực khai thông nguồn cung của các quốc gia xuất khẩu hàng đầu.
Dự báo trong ngắn hạn, thị trường năng lượng sẽ tiếp tục trạng thái biến động mạnh trong biên độ từ 100 – 103 USD/thùng đối với dầu Brent, và 89 – 92 USD/thùng đối với dầu WTI trong các phiên giao dịch tới. Các doanh nghiệp và nhà đầu tư cần theo dõi sát sao mọi động thái quân sự tại khu vực Vùng Vịnh, bởi bất kỳ một sự cố tập kích nào dẫn đến chìm tàu chở dầu hoặc phá hủy hạ tầng trạm bơm đều có thể ngay lập tức phá vỡ mốc kháng cự hiện tại, kích hoạt một chu kỳ tăng giá mới tàn khốc hơn.
Triển vọng đàm phán Mỹ – Iran: Bế tắc hạt nhân, đòn bẩy eo biển Hormuz và kịch bản hạ nhiệt từ trung gian Qatar
Cuộc giằng co ngoại giao khốc liệt giữa Mỹ và Iran đang diễn ra song song với tình trạng phong tỏa eo biển Hormuz kéo dài. Việc tuyến đường thủy đóng vai trò luân chuyển 20% nguồn cung năng lượng toàn cầu bị gián đoạn đang tạo ra một áp lực khổng lồ lên nền [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 07/10/2026 02:40
Chia sẻ:
Share
Cuộc giằng co ngoại giao khốc liệt giữa Mỹ và Iran đang diễn ra song song với tình trạng phong tỏa eo biển Hormuz kéo dài. Việc tuyến đường thủy đóng vai trò luân chuyển 20% nguồn cung năng lượng toàn cầu bị gián đoạn đang tạo ra một áp lực khổng lồ lên nền kinh tế thế giới. Giữa bối cảnh đó, triển vọng đàm phán Mỹ Iran trở thành tâm điểm chú ý của giới đầu tư năng lượng và các nhà phân tích địa chính trị.
Những tia hy vọng đầu tiên về một sáng kiến ngoại giao đã xuất hiện thông qua các đợt trao đổi thông điệp gián tiếp bên lề kỳ họp Đại hội đồng Liên Hợp Quốc (UNGA) tại New York, với sự hỗ trợ đắc lực từ kênh trung gian Qatar.
Tuy nhiên, giới phân tích cho rằng đang tồn tại một sự lệch pha chiến lược nghiêm trọng. Trong khi Washington khăng khăng ưu tiên bài toán kiềm chế hạt nhân, thì Tehran lại đặt mục tiêu tối thượng vào an ninh hàng hải và dỡ bỏ các lệnh trừng phạt kinh tế. Sự bất đồng cốt lõi này khiến các nỗ lực đàm phán ngắn hạn rơi vào bế tắc, nhưng đồng thời cũng hé mở những kịch bản hạ nhiệt từng phần trong trung hạn nếu cả hai bên chấp nhận các bước đi thỏa hiệp thực dụng.
1. Sự lệch pha về ưu tiên chiến lược trên bàn đàm phán
Khúc mắc lớn nhất ngăn cản sự đột phá trong đàm phán chính là việc hai quốc gia đang theo đuổi những nghị sự hoàn toàn khác biệt.
-
Phía Hoa Kỳ: Trọng tâm của Washington vẫn không thay đổi: Tập trung tuyệt đối vào hồ sơ hạt nhân. Chính quyền Mỹ yêu cầu Iran phải kiềm chế ngay lập tức chương trình làm giàu uranium. Để đạt được điều này, Mỹ tiếp tục duy trì áp lực đe dọa quân sự hiện diện tại Vùng Vịnh song song với chiến dịch áp đặt các lệnh trừng phạt kinh tế tối đa.
-
Phía Iran: Tehran lại bước vào bàn đàm phán với một tâm thế khác. Ưu tiên hàng đầu của họ là giải quyết cuộc khủng hoảng phong tỏa và bảo vệ an toàn cho hệ thống thương mại hàng hải của mình. Iran đòi hỏi Mỹ phải có “hành động cụ thể”: Chấm dứt các chiến dịch cản trở hoạt động của tàu buôn mang cờ Iran và phải dỡ bỏ trừng phạt Iran đối với các ngành kinh tế trọng điểm.
-
Bế tắc lập trường: Sự lệch pha này tạo ra một vòng luẩn quẩn. Washington không muốn nhượng bộ hay nới lỏng trừng phạt trước khi nhận được các cam kết bằng văn bản về hạt nhân; trong khi đó, Tehran kiên quyết không chấp nhận bất kỳ yêu sách đơn phương nào nếu chưa có những đảm bảo vững chắc về an ninh tự do hàng hải.
2. Lập trường “vừa chiến đấu vừa đàm phán” và 7 điều kiện của Tehran
Không giấu giếm ý đồ chiến lược, Iran đang phô diễn một lập trường vô cùng cứng rắn, kết hợp nhuần nhuyễn giữa răn đe quân sự và mặc cả ngoại giao.
-
7 điều kiện cứng rắn: Chủ tịch Quốc hội Iran Mohammad Bagher Ghalibaf đã tuyên bố thẳng thừng rằng eo biển Hormuz sẽ chỉ mở cửa trở lại khi Mỹ đáp ứng đủ các yêu cầu dựa trên Bản ghi nhớ Islamabad 7 điều kiện. Ông cũng khẳng định đanh thép rằng thời kỳ Iran phải “lãng phí thời gian” chờ đợi những lời hứa suông từ phương Tây đã chính thức kết thúc.
-
Sẵn sàng cho mọi kịch bản: Mặc dù Ngoại trưởng Abbas Araghchi đàm phán với thái độ cởi mở và nhấn mạnh Iran nghiêm túc hướng tới giải pháp ngoại giao, ông cũng không quên đưa ra lời cảnh báo. Hiện tại, lực lượng vũ trang Iran đang được duy trì ở trạng thái sẵn sàng chiến đấu cao nhất để phản công nếu đàm phán đổ vỡ.
-
Đòn bẩy chiến lược: Rõ ràng, Tehran đang sử dụng việc đàm phán eo biển Hormuz như một đòn bẩy vĩ mô. Bằng cách giữ chặt điểm nghẽn cung ứng năng lượng của thế giới, Iran muốn buộc Mỹ và các đồng minh phương Tây phải tự mình gia tăng sức ép ngoại giao lên chính sách diều hâu của Nhà Trắng để cứu vãn lạm phát toàn cầu.
3. Vai trò trung gian của Qatar và “Kế hoạch 7 ngày”
Trong bối cảnh hai bên không có quan hệ ngoại giao trực tiếp, Doha nổi lên như một mắt xích sinh tử.
-
Chi tiết “Kế hoạch 7 ngày”: Điểm nhấn đáng chú ý nhất là Kế hoạch 7 ngày mở lại Hormuz. Đây là đề xuất táo bạo được phái đoàn Iran gửi tới Mỹ qua Qatar vào ngày 22/09 tại New York. Nội dung cốt lõi là cam kết sẽ dỡ bỏ phong tỏa và mở lại lưu thông qua eo biển Hormuz trong thời hạn đúng 7 ngày, với điều kiện Mỹ phải có lệnh ngừng ngay lập tức các hành động thù địch.
-
Phản ứng từ Washington: Mặc dù Tổng thống Donald Trump đã công khai chỉ trích mạnh mẽ và bác bỏ một số đề xuất ban đầu của Tehran tại kỳ họp UNGA, hậu trường ngoại giao lại cho thấy bức tranh khác. Mỹ thực tế vẫn duy trì việc chuyển các thông điệp phản hồi thông qua kênh trung gian Qatar đàm phán Mỹ Iran.
-
Tầm quan trọng của kênh liên lạc: Sự tồn tại của kênh liên lạc gián tiếp này đóng vai trò sống còn trong việc ngăn chặn nguy cơ bùng nổ một cuộc chiến tranh tổng lực trên toàn khu vực Vùng Vịnh, đồng thời duy trì một ô cửa hẹp cho các nỗ lực xuống thang căng thẳng.
4. Đánh giá các kịch bản triển vọng trong ngắn và trung hạn
Dựa trên diễn biến hiện tại, lộ trình đàm phán có thể đi theo ba kịch bản chính:
-
Kịch bản 1 (Ngắn hạn – Bế tắc & giằng co): Đây là kịch bản có xác suất cao nhất hiện nay. Sự thiếu hụt trầm trọng niềm tin chiến lược khiến các vòng đàm phán gián tiếp giậm chân tại chỗ. Tình trạng đối đầu tiếp diễn kéo theo sự gia tăng của các vụ đụng độ quân sự nhỏ lẻ tại vùng Vịnh và khu vực Biển Đỏ.
-
Kịch bản 2 (Trung hạn – Hạ nhiệt từng phần/Step-by-Step): Để giải cứu thị trường năng lượng, hai bên đạt được một thỏa hiệp thực dụng. Mỹ sẽ âm thầm nới lỏng các chiến dịch giám sát hàng hải và nhắm mắt làm ngơ trước một số lệnh trừng phạt bán chính thức. Đổi lại, Iran sẽ nới lỏng phong tỏa, cho phép lưu thông từng bước qua eo biển Hormuz dưới sự giám sát độc lập của một bên thứ ba (như Qatar hoặc Oman).
-
Kịch bản 3 (Đột phá ngoại giao toàn diện): Kịch bản hai bên ký kết một hiệp ước lớn bao trùm cả vấn đề hạt nhân, dỡ bỏ hoàn toàn trừng phạt và bình thường hóa hàng hải. Kịch bản này có mức độ khả thi rất thấp do những rào cản to lớn từ nền chính trị nội bộ và áp lực của các kỳ bầu cử đang đến gần tại cả hai quốc gia.
Triển vọng đàm phán Mỹ – Iran trong những tháng cuối năm 2026 sẽ phụ thuộc hoàn toàn vào khả năng hai bên tìm được điểm rơi thỏa hiệp trên nền tảng “đổi an ninh hàng hải lấy nới lỏng trừng phạt kinh tế”, gác lại những tranh cãi nan giải về hạt nhân.
Khi mà Kế hoạch 7 ngày vẫn đang nằm trên bàn thảo luận thông qua nhà trung gian Qatar, các doanh nghiệp vận tải và nhà đầu tư năng lượng quốc tế được khuyến nghị không nên vội vã chủ quan. Chiến lược hợp lý nhất hiện nay là tiếp tục tính toán mức phí rủi ro chiến tranh vào chi phí vận hành, đồng thời chuẩn bị kịch bản phòng vệ khi giá dầu thô Brent có khả năng tiếp tục neo cao và biến động mạnh quanh mốc 100 USD/thùng trong suốt quá trình giằng co của tiến trình ngoại giao gián tiếp này.
An ninh năng lượng toàn cầu & ASEAN: Phân tích cú sốc cung ứng và lộ trình tự chủ
Năm 2026 chứng kiến một cú sốc năng lượng kép làm rung chuyển toàn bộ chuỗi cung ứng thế giới. Cuộc xung đột quân sự khốc liệt giữa Mỹ – Israel và Iran đã bùng nổ, kéo theo các lệnh phong tỏa và mối đe dọa trực tiếp lên các điểm nghẽn hàng hải huyết [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 07/10/2026 02:19
Chia sẻ:
Share
Năm 2026 chứng kiến một cú sốc năng lượng kép làm rung chuyển toàn bộ chuỗi cung ứng thế giới. Cuộc xung đột quân sự khốc liệt giữa Mỹ – Israel và Iran đã bùng nổ, kéo theo các lệnh phong tỏa và mối đe dọa trực tiếp lên các điểm nghẽn hàng hải huyết mạch nhất hành tinh. Hệ quả tất yếu là giá dầu thô Brent 100 USD/thùng đã bị phá vỡ, trong khi giá dầu diesel đạt đỉnh kỷ lục làm chao đảo thị trường vận tải và sản xuất toàn cầu.
Trước những biến động này, khái niệm về an ninh năng lượng toàn cầu đang bị thách thức và buộc phải tái định nghĩa. Nó không còn đơn thuần là bài toán kỹ thuật về cân bằng cung – cầu trên bảng điện tử, mà đã trở thành ưu tiên chiến lược sống còn, gắn liền với an ninh quốc phòng của mọi quốc gia.
Cuộc khủng hoảng hiện tại phơi bày một cách trần trụi mức độ dễ tổn thương của các nền kinh tế (đặc biệt là khu vực Đông Nam Á) đang phụ thuộc nặng nề vào việc nhập khẩu nhiên liệu hóa thạch. Tình thế này đặt ra một yêu cầu cấp thiết: Các chính phủ phải tìm ra điểm cân bằng giữa việc kích hoạt các kho dự trữ khẩn cấp để “cứu hỏa” trong ngắn hạn, đồng thời tăng tốc lộ trình điện khí hóa và đa dạng hóa nguồn cung để tự chủ trong dài hạn.
1. Các điểm nghẽn hàng hải huyết mạch và rủi ro gián đoạn nguồn cung dầu khí
Cuộc khủng hoảng năm 2026 đã cho thế giới thấy sức mạnh hủy diệt kinh tế từ việc kiểm soát các yết hầu hàng hải.
-
Eo biển Hormuz – “Yết hầu” năng lượng thế giới: Trước chiến tranh, đây là nơi luân chuyển tới 20% lượng dầu thô và khí thiên nhiên hóa lỏng (LNG) của toàn cầu. Việc tuyến đường này bị đe dọa bởi các lệnh phong tỏa, rủi ro thủy lôi và các cuộc tập kích tên lửa tự động (chiến thuật vùng tiêu diệt) đã làm sụt giảm nghiêm trọng lưu lượng thực tế, đẩy thế giới vào cơn khát dầu thô.
-
Eo biển Bab al-Mandeb và Biển Đỏ: Nguy cơ thảm họa được nhân đôi khi điểm nghẽn eo biển Hormuz Bab al-Mandeb cùng lúc bị phong tỏa. Lực lượng Houthi mở rộng kiểm soát bờ biển Yemen và liên tục tấn công tàu thuyền liên kết với Saudi Arabia và phương Tây. Điều này tạo ra hiệu ứng domino, làm tê liệt Kênh đào Suez và đẩy chi phí vận tải biển toàn cầu lên mức không tưởng.
-
Bế tắc của các tuyến vận tải thay thế: Các lối thoát dự phòng cũng không còn an toàn. Tuyến đường ống Đông – Tây của Saudi Arabia (nhằm bơm dầu ra Biển Đỏ né Hormuz) liên tục bị gián đoạn do các đợt tấn công bằng máy bay không người lái (drone). Hậu quả là các chủ tàu phải cắn răng gánh chịu mức cước tàu chở dầu cực lớn (VLCC) tăng vọt (chiếm đến 25% giá trị lô hàng) cộng thêm mức phí bảo hiểm rủi ro chiến tranh cắt cổ (từ 3% – 9%).
2. Tác động đa chiều tới kinh tế vĩ mô, lạm phát và bất ổn xã hội
Sự đứt gãy nguồn cung năng lượng đang tạo ra những chấn động vĩ mô lan rộng khắp các châu lục.
-
Áp lực lạm phát và phản ứng của các ngân hàng trung ương: Giá nhiên liệu tăng vọt (lạm phát chi phí đẩy) buộc Cục Dự trữ Liên bang Mỹ (Fed) phải duy trì và thậm chí tăng lãi suất để kiềm chế lạm phát. Tại châu Âu, lợi suất trái phiếu chính phủ chạm đỉnh nhiều năm, đặt Ngân hàng Trung ương Châu Âu (ECB) vào thế phải thắt chặt tiền tệ, bất chấp rủi ro đẩy nền kinh tế vào suy thoái.
-
Gánh nặng ngân sách và các gói trợ cấp chính phủ: Để xoa dịu làn sóng phẫn nộ, chính phủ các nước EU đã phải chi hơn 18 tỷ euro trong năm 2026 để giảm thiểu cú sốc hóa đơn năng lượng cho hộ gia đình và doanh nghiệp. Cùng lúc, nhóm G7 đồng loạt kích hoạt xả kho dự trữ dầu mỏ chiến lược (SPR) với quy mô lên tới 100 triệu thùng nhằm giải cứu thị trường.
-
Làn sóng biểu tình do chi phí sinh hoạt tăng cao: Việc giá xăng, dầu diesel và nhiên liệu sưởi tăng vọt đã thổi bùng làn sóng biểu tình và đình công trên quy mô toàn cầu. Từ Syria, Guatemala đến Bồ Đào Nha, Pháp hay Philippines, người dân và giới lao động đổ ra đường phản đối sự đắt đỏ của chi phí sinh hoạt.
3. Tiêu điểm khu vực Đông Nam Á (ASEAN): Mức độ tổn thương và bài học tự cường
Là một trong những khu vực phát triển năng động nhất, Đông Nam Á lại đang đứng trước nguy cơ khủng hoảng an ninh năng lượng ASEAN tồi tệ nhất trong lịch sử.
-
Phụ thuộc nặng nề vào dầu thô Trung Đông: Các nước ASEAN hiện đang nhập khẩu hơn 50% lượng dầu thô từ Vùng Vịnh. Trung tâm Năng lượng ASEAN (ACE) đã lên tiếng cảnh báo rằng, sự gián đoạn tại Trung Đông có thể trực tiếp đe dọa lượng dầu tương đương 28% tổng lượng tiêu thụ của toàn khối.
-
Nguy cơ khủng hoảng hóa đơn nhập khẩu: Theo báo cáo an ninh năng lượng IEA, nếu không có sự thay đổi mang tính cơ cấu, hóa đơn nhập khẩu năng lượng của ASEAN được dự báo sẽ tăng vọt từ 80 tỷ USD (năm 2024) lên mức khổng lồ 245 tỷ USD vào năm 2035.
-
Hạn chế của hệ thống kho dự trữ khẩn cấp: Mặc dù khối đã có Hiệp định Khung ASEAN về An ninh Dầu mỏ (APSA), nhưng hạ tầng lưu trữ vật chất thực tế của khu vực vẫn quá mỏng. APSA hiện tại chỉ có thể đóng vai trò như một “vùng đệm” ngắn hạn, chứ hoàn toàn không đủ sức giải quyết triệt để sự thiếu hụt nếu khủng hoảng kéo dài.
4. Giải pháp chiến lược: Điện khí hóa, đa dạng hóa nguồn cung và năng lượng tái tạo
Để chấm dứt sự mong manh này, thế giới và ASEAN buộc phải tái cấu trúc nền kinh tế theo hướng phát triển năng lượng xanh.
-
Đẩy nhanh điện khí hóa toàn diện: Chìa khóa đầu tiên là giảm triệt để nhu cầu tiêu thụ nhiên liệu hóa thạch. Việc chuyển đổi mạnh mẽ sang xe điện (EV), tàu điện và điện khí hóa các chu trình công nghiệp cũng như hệ thống vận hành tòa nhà mang lại hiệu quả rõ rệt. Theo IEA, chiến lược này có tiềm năng giúp thế giới giảm tới 18 triệu thùng dầu/ngày vào năm 2035.
-
Điện khí hóa và đa dạng hóa năng lượng: Bên cạnh việc giảm cầu, các quốc gia cần đa dạng hóa nguồn cung. Điều này bao gồm việc tận dụng tối đa các nguồn năng lượng tái tạo (gió, mặt trời, thủy điện) nội địa và nâng cao hiệu suất thiết bị. Đồng thời, cần có chiến lược quản trị vai trò của than đá và khí tự nhiên (LNG) như những nguồn năng lượng dự phòng trong giai đoạn quá độ.
-
Tăng cường kết nối hạ tầng khu vực: Đối với ASEAN, việc phát triển siêu dự án Lưới điện ASEAN (ASEAN Power Grid) là mệnh lệnh cốt lõi. Với nhu cầu vốn đầu tư ước tính khoảng 27 tỷ USD đến năm 2040, lưới điện này sẽ tối ưu hóa việc chia sẻ nguồn điện sạch xuyên biên giới. Song song đó, các nước cần hợp tác chặt chẽ để bảo đảm chuỗi cung ứng các khoáng sản thiết yếu (như lithium, niken, đất hiếm) phục vụ cho công nghệ năng lượng sạch.
Tổng kết lại, bức tranh u ám của năm 2026 đã mang đến một thông điệp cốt lõi: An ninh năng lượng bền vững trong thế kỷ 21 không thể chỉ dựa dẫm vào các biện pháp đối phó ngắn hạn như tung gói trợ cấp hay xả kho dự trữ chiến lược. Nó đòi hỏi một cuộc đại phẫu, cải cách cấu trúc năng lượng một cách triệt để.
Chiến tranh Trung Đông làm gia tăng sự chú ý vào các kế hoạch an ninh năng lượng của ASEAN: Từ cú sốc giá dầu đến lộ trình tự chủ chiến lược
Hội nghị Bộ trưởng Năng lượng ASEAN tại Manila vào tháng 10/2026, dưới sự chủ trì của quan chức cấp cao Felix Fuentebella Manila, đã diễn ra trong một bầu không khí căng thẳng chưa từng có. Nguyên nhân cốt lõi không gì khác ngoài cuộc chiến kéo dài và ngày càng khốc liệt giữa [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 06/10/2026 03:43
Chia sẻ:
Share
Hội nghị Bộ trưởng Năng lượng ASEAN tại Manila vào tháng 10/2026, dưới sự chủ trì của quan chức cấp cao Felix Fuentebella Manila, đã diễn ra trong một bầu không khí căng thẳng chưa từng có. Nguyên nhân cốt lõi không gì khác ngoài cuộc chiến kéo dài và ngày càng khốc liệt giữa Mỹ – Israel và Iran, một xung đột đang giáng những đòn nặng nề trực tiếp tới cấu trúc thị trường năng lượng toàn cầu.
Đối với khu vực Đông Nam Á, đây không chỉ là câu chuyện thời sự quốc tế mà là rủi ro sinh tồn. Thực trạng cho thấy ASEAN hiện đang phụ thuộc hơn 50% lượng dầu thô nhập khẩu từ khu vực Trung Đông để cung cấp nguyên liệu cho các nhà máy lọc hóa dầu nội khối.
Những hệ lụy xã hội đã hiện rõ khi giá dầu thô leo dốc và neo vững quanh mốc 100 USD/thùng, kết hợp với việc các nhà máy lọc dầu khổng lồ của Trung Quốc tuyên bố tạm ngừng xuất khẩu nhiên liệu trong tháng 10. Sự đứt gãy này đang gây áp lực khủng hoảng chi phí sinh hoạt trực tiếp lên hàng trăm triệu người dân Đông Nam Á. Trong bối cảnh đó, tác động của chiến tranh Trung Đông an ninh năng lượng ASEAN đã chuyển từ một vấn đề kỹ thuật phòng ban thuần túy sang ưu tiên sống còn hàng đầu của giới lãnh đạo, đòi hỏi một sự chuyển đổi ngay lập tức từ các biện pháp ứng phó ngắn hạn sang tái cấu trúc toàn diện trong dài hạn.
1. Cú sốc giá dầu và mức độ tổn thương nguồn cung dầu thô của ASEAN
Sự phụ thuộc mang tính cấu trúc đang đặt các quốc gia Đông Nam Á vào thế yếu trên bàn cờ năng lượng toàn cầu.
-
Phụ thuộc cấu trúc: Trung Đông hiện cung cấp hơn một nửa tổng lượng dầu thô nhập khẩu của toàn khối ASEAN. Sự phụ thuộc gần như tuyệt đối vào một nguồn cung duy nhất này khiến khu vực cực kỳ nhạy cảm trước bất kỳ một sự cố đứt gãy nào tại các tuyến hàng hải huyết mạch như eo biển Hormuz hay Biển Đỏ.
-
Cảnh báo từ ACE: Các chuyên gia từ Trung tâm Năng lượng ASEAN ACE đã đưa ra những con số cảnh báo giật mình. Theo mô hình đánh giá rủi ro của cơ quan này, một đợt gián đoạn nguồn cung nghiêm trọng kéo dài từ khu vực Trung Đông có thể trực tiếp đe dọa lượng dầu tương đương 28% tổng lượng tiêu thụ của toàn khối, một lỗ hổng không thể bù đắp bằng các nguồn cung thay thế ngắn hạn.
-
Gia tăng áp lực xã hội: Những cảnh báo trên văn bản đang biến thành hiện thực bất ổn trên đường phố. Một minh chứng rõ nét là tình trạng khẩn cấp năng lượng tại Philippines những ngày qua. Việc giá bán lẻ xăng dầu tăng vọt khiến chi phí nhiên liệu hàng ngày của người lao động (điển hình như hàng vạn tài xế xe jeepney) tăng hơn gấp đôi, dẫn đến các đợt biểu tình quy mô lớn đòi hỏi sự can thiệp trợ giá từ chính phủ.
2. Các cơ chế ứng phó khẩn cấp và rào cản tồn kho dự trữ khu vực
Đứng trước cú sốc giá, các bộ trưởng năng lượng đang rốt ráo tìm kiếm các phao cứu sinh ngắn hạn.
-
Kích hoạt Hiệp định APSA: Tại hội nghị Manila, một trong những ưu tiên hàng đầu là xem xét kích hoạt và triển khai phối hợp ứng phó khẩn cấp theo khuôn khổ Hiệp định APSA ASEAN (Hiệp định Khung ASEAN về An ninh Dầu mỏ). Cơ chế này cho phép các nước thành viên chia sẻ nguồn cung dự trữ tự nguyện trong trường hợp một quốc gia rơi vào khủng hoảng thiếu hụt nghiêm trọng.
-
Thách thức năng lực lưu trữ: Tuy nhiên, tính khả thi của APSA đang bị đặt dấu hỏi. Chuyên gia Alloysius Joko Purwanto thuộc Viện Nghiên cứu Kinh tế ASEAN và Đông Á (ERIA) cảnh báo rằng, hạ tầng kho chứa cũng như quy mô lượng tồn kho dự trữ của các nước ASEAN hiện tại quá mỏng. Chúng hoàn toàn không đủ sức để đáp ứng nhu cầu duy trì nền kinh tế nếu xảy ra một cuộc khủng hoảng phong tỏa kéo dài nhiều tháng.
-
Bản chất của vùng đệm: Phân tích sâu hơn, chuyên gia Christopher Len (Viện ISEAS-Yusof Ishak) khẳng định các kho dự trữ nhiên liệu quốc gia thực chất chỉ đóng vai trò là một “vùng đệm” ngắn hạn. Chúng giúp mua thời gian để chuẩn bị cho các đợt khủng hoảng tiếp theo chứ không phải là chiến lược giải quyết tận gốc rễ sự mong manh của an ninh năng lượng khu vực.
3. Dự báo khủng hoảng hóa đơn nhập khẩu của IEA đến năm 2035
Nhìn ra chân trời trung hạn, gánh nặng tài chính từ việc phụ thuộc vào nhiên liệu hóa thạch nhập khẩu sẽ trở thành quả bom nổ chậm đối với ngân sách các nước Đông Nam Á.
Theo bản dự báo IEA nhập khẩu năng lượng ASEAN mới nhất, Cơ quan Năng lượng Quốc tế tính toán rằng nếu không có sự thay đổi mang tính cơ cấu, hóa đơn nhập khẩu năng lượng của toàn khu vực sẽ chứng kiến một cú nhảy vọt kinh hoàng. Con số này sẽ phình to từ mức hơn 80 tỷ USD (năm 2024) lên mức khổng lồ 245 tỷ USD vào năm 2035.
Áp lực từ việc dòng vốn quốc gia chảy máu ra nước ngoài để trả chi phí nhập khẩu đắt đỏ đòi hỏi các chính phủ ASEAN phải tức tốc hành động để cắt giảm sự phụ thuộc vào các nguồn nhiên liệu hóa thạch đầy biến động này.
4. Lộ trình tự chủ dài hạn: Điện khí hóa, năng lượng tái tạo và Lưới điện ASEAN
Biến nguy thành cơ, cuộc chiến tại Vùng Vịnh đang được giới hoạch định chính sách Đông Nam Á coi là chất xúc tác mạnh mẽ để đẩy nhanh lộ trình chuyển đổi xanh.
-
Bộ ba giải pháp kỹ thuật: Để cắt đứt sợi dây phụ thuộc vào dầu mỏ Trung Đông, ASEAN đang đồng loạt đẩy mạnh phát triển năng lượng tái tạo (điện gió, điện mặt trời), mở rộng hạ tầng xe điện (EV) thay thế xe động cơ đốt trong, ứng dụng nhiên liệu sinh học và nâng cao hiệu quả sử dụng năng lượng trong các tổ hợp công nghiệp và tòa nhà thương mại.
-
Dự án thế kỷ Lưới điện ASEAN: Cốt lõi của lộ trình tự chủ nằm ở siêu dự án Lưới điện ASEAN Power Grid 27 tỷ USD (APG). Đây là đòn bẩy vĩ mô kết nối mạng lưới điện xuyên biên giới, cho phép các quốc gia tối ưu hóa việc chia sẻ các nguồn điện tái tạo dư thừa và hỗ trợ lẫn nhau khi thiếu hụt tải. Theo đánh giá, để hoàn thiện APG, toàn khối cần huy động mức đầu tư khoảng 27 tỷ USD liên tục từ nay đến năm 2040.
-
Thông điệp chính sách: Thông điệp từ hội nghị Manila rất nhất quán: Cần tận dụng cú sốc xung đột Trung Đông như một bài học đắt giá để chủ động tái cấu trúc và giảm thiểu rủi ro chiến lược trong dài hạn, thay vì chỉ mãi chạy theo xử lý các hậu quả ngắn hạn của thị trường dầu mỏ.
Cuộc chiến khốc liệt tại Trung Đông đã thực sự trở thành bài kiểm tra khắc nghiệt nhất đối với sức chịu đựng và tầm nhìn chiến lược của khu vực Đông Nam Á. Nó làm nổi bật tầm quan trọng sinh tử của việc phải hiện thực hóa các cam kết an ninh năng lượng nội khối trước những cơn địa chấn của địa chính trị toàn cầu.
Khuyến nghị chính sách lớn nhất được rút ra từ cuộc khủng hoảng đứt gãy cung ứng lần này là các chính phủ ASEAN cần gác lại những do dự để đẩy nhanh tiến độ giải ngân cho siêu dự án Lưới điện ASEAN. Đồng thời, việc nâng cấp hạ tầng kho dự trữ chung theo khuôn khổ APSA và kiên định với lộ trình chuyển dịch năng lượng xanh, điện khí hóa phương tiện giao thông phải được thực hiện với quyết tâm cao nhất. Chỉ có như vậy, Đông Nam Á mới có thể tự quyết định vận mệnh kinh tế của mình, miễn nhiễm với những cú sốc giá dầu trong tương lai.
Điện khí hóa và đa dạng hóa nguồn năng lượng: Giải pháp cốt lõi cho thách thức an ninh năng lượng gia tăng tại Đông Nam Á
Hồi chuông cảnh báo từ những cú sốc toàn cầu Ngày 05/10/2026, Cơ quan Năng lượng Quốc tế (IEA) phối hợp cùng Trung tâm Năng lượng ASEAN (ACE) và Ban Thư ký ASEAN đã chính thức công bố báo cáo An ninh Năng lượng ASEAN IEA mới nhất. Báo cáo này mang đến một bức [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 06/10/2026 03:29
Chia sẻ:
Share
Hồi chuông cảnh báo từ những cú sốc toàn cầu
Ngày 05/10/2026, Cơ quan Năng lượng Quốc tế (IEA) phối hợp cùng Trung tâm Năng lượng ASEAN (ACE) và Ban Thư ký ASEAN đã chính thức công bố báo cáo An ninh Năng lượng ASEAN IEA mới nhất. Báo cáo này mang đến một bức tranh toàn cảnh mang tính báo động về thực trạng năng lượng của khu vực.
Thống kê cho thấy, nhu cầu năng lượng bình quân đầu người tại Đông Nam Á đã tăng gần 30% trong 10 năm qua. Trái ngược với đà tăng trưởng này, sản lượng khai thác nội khối lại chứng kiến sự suy giảm sản lượng dầu thô ASEAN lên tới 40% so với mức đỉnh điểm của thập niên 1990.
Sự mất cân đối này càng trở nên nguy hiểm khi đặt trong bối cảnh địa chính trị hiện tại. Các đợt gián đoạn nguồn cung tồi tệ qua eo biển Hormuz trong năm 2026 đã làm bộc lộ rõ mức độ dễ bị tổn thương của các nước ASEAN trước những cú sốc nhiên liệu toàn cầu. Khi eo biển Hormuz ảnh hưởng ASEAN một cách trực tiếp qua giá cước và rủi ro gián đoạn, việc tìm kiếm một chiến lược tự chủ không còn là lựa chọn mà là yêu cầu bắt buộc.
Nhằm thoát khỏi tình thế bấp bênh này, báo cáo của IEA nhấn mạnh rằng: điện khí hóa và đa dạng hóa nguồn năng lượng Đông Nam Á, kết hợp với việc nâng cao hiệu quả sử dụng, chính là lối thoát chiến lược cốt lõi để bảo đảm an ninh năng lượng bền vững cho toàn khu vực.
Phân tích chi tiết 4 trụ cột chiến lược
1. Bóc tách áp lực gia tăng lên hệ thống năng lượng và điện năng ASEAN
Hệ thống năng lượng của Đông Nam Á đang phải gánh chịu những sức ép chưa từng có từ quá trình phát triển kinh tế nhanh chóng.
-
Nhu cầu điện tăng bùng nổ: IEA dự báo nhu cầu điện của khu vực sẽ tăng trung bình 5,4%/năm trong giai đoạn 2026–2030. Động lực chính đến từ tốc độ đô thị hóa bùng nổ, sự gia tăng nhu cầu sử dụng thiết bị làm mát do biến đổi khí hậu, sự mở rộng của các trung tâm sản xuất công nghiệp và đặc biệt là làn sóng đầu tư vào các trung tâm dữ liệu (Data Centers) phục vụ trí tuệ nhân tạo (AI).
-
Phụ thuộc nhập khẩu nhiên liệu: Sự sụt giảm 40% sản lượng dầu thô nội địa buộc các quốc gia phải tăng cường nhập khẩu. Đồng thời, sự gia tăng phụ thuộc vào nguồn khí tự nhiên hóa lỏng (LNG) nhập khẩu khiến ngân sách quốc gia và chi phí sản xuất của doanh nghiệp trở nên cực kỳ nhạy cảm với các biến động giá trên thị trường quốc tế.
-
Thách thức hạ tầng: Để đáp ứng nhu cầu khổng lồ này, khu vực đang đối mặt với yêu cầu cấp bách về đầu tư nâng cấp lưới điện, tăng cường tính linh hoạt của hệ thống và xây dựng các phương án dự phòng rủi ro trước tình trạng thời tiết khắc nghiệt ngày càng gia tăng.
2. Điện khí hóa và đa dạng hóa nguồn cung: Bộ đôi trụ cột đột phá
Để đối phó với áp lực trên, IEA đề xuất một chiến lược hành động xoay quanh hai trụ cột chính.
-
Mở rộng điện khí hóa: Các quốc gia cần đẩy nhanh quá trình điện khí hóa trong các lĩnh vực tiêu thụ năng lượng lớn nhất, bao gồm giao thông vận tải (phát triển xe điện), vận hành tòa nhà (hệ thống sưởi/làm mát thông minh) và sản xuất công nghiệp. Điều này giúp giảm thiểu việc đốt trực tiếp nhiên liệu hóa thạch nhập khẩu.
-
Tận dụng nguồn năng lượng nội địa: Việc đa dạng hóa nguồn cung và tuyến đường cung cấp là tối quan trọng. ASEAN cần khai thác tối đa và hiệu quả các nguồn năng lượng tái tạo (mặt trời, gió, thủy điện) sẵn có trong nước khi chúng đã đạt đến điểm hòa vốn và mang lại hiệu quả kinh tế cao.
-
Bài toán chuyển dịch than đá thực tế: Báo cáo cũng nhìn nhận một thực tế khách quan: than đá vẫn đang giữ vai trò xương sống trong sản xuất điện và công nghiệp ở một số quốc gia ASEAN. Chiến lược chuyển đổi cần thực tế, đảm bảo nguồn cung than ổn định trong ngắn hạn song song với việc xây dựng một lộ trình giảm phụ thuộc dần dần và khả thi, tránh gây sốc cho nền kinh tế.
3. Nâng cao hiệu quả sử dụng năng lượng và bảo đảm chuỗi cung ứng khoáng sản thiết yếu
Bên cạnh việc gia tăng nguồn cung, quản lý nhu cầu và bảo đảm nguyên liệu thế hệ mới là yếu tố không thể bỏ qua.
-
Sử dụng năng lượng hiệu quả: Tăng cường các tiêu chuẩn về hiệu suất năng lượng đối với thiết bị gia dụng, phương tiện giao thông và máy móc công nghiệp là biện pháp rẻ nhất và nhanh nhất để giảm trực tiếp áp lực nhập khẩu nhiên liệu. Mỗi megawatt điện tiết kiệm được chính là một phần ngân sách quốc gia được bảo toàn.
-
Hợp tác khoáng sản thiết yếu: Kỷ nguyên năng lượng xanh đòi hỏi lượng lớn khoáng sản thiết yếu (như niken, lithium, đất hiếm). Đông Nam Á có tiềm năng lớn về các khoáng sản này. IEA khuyến nghị các nước thành viên cần tăng cường phối hợp khu vực để phát triển năng lực khai thác và chế biến, nhằm giảm sự phụ thuộc vào các chuỗi cung ứng đang bị tập trung hóa quá mức trên toàn cầu.
4. Tăng cường khung hợp tác khu vực và thông điệp từ lãnh đạo IEA
Tất cả các giải pháp kỹ thuật sẽ khó thành hiện thực nếu thiếu đi một ý chí chính trị thống nhất.
-
Thông điệp từ lãnh đạo IEA: Giám đốc điều hành Fatih Birol IEA đã đưa ra lời kêu gọi mạnh mẽ: “An ninh năng lượng phải được tích hợp vào mọi quyết định từ quản lý dự trữ dầu mỏ chiến lược, phát triển cơ sở hạ tầng khí đốt, cho đến việc quy hoạch lưới điện quốc gia”.
-
Thực thi cam kết ASEAN: Các quốc gia cần cụ thể hóa các mục tiêu trong Kế hoạch hành động ASEAN APAEC 2026 2030 (Kế hoạch hành động ASEAN về Hợp tác Năng lượng). Đồng thời, Hiệp định Khung về An ninh Dầu mỏ ASEAN (APSA) cần sớm được đưa vào thực thi thực tế để tạo ra mạng lưới an toàn chung cho toàn khối.
-
Lộ trình đàm phán: Những phát hiện cốt lõi từ báo cáo này sẽ được IEA chính thức trình bày trước các Bộ trưởng Năng lượng ASEAN tại hội nghị thượng đỉnh diễn ra ở Manila vào ngày 07/10/2026, tạo nền tảng cho những quyết sách vĩ mô trong thời gian tới.
Biến chiến lược thành hành động
Tổng kết lại, bức tranh an ninh năng lượng Đông Nam Á đang đứng trước những ngã rẽ mang tính lịch sử. Báo cáo của IEA đã khẳng định rõ: Việc thúc đẩy điện khí hóa và đa dạng hóa nguồn cung không chỉ đơn thuần là những giải pháp kỹ thuật, mà đã trở thành một chiến lược sinh tồn kinh tế thiết yếu giúp khu vực chống chọi với những biến động vĩ mô khó lường từ bên ngoài.
Khuyến nghị chính sách lớn nhất dành cho các chính phủ ASEAN hiện nay là không thể chỉ dừng lại ở các tuyên bố chung. Các quốc gia cần nhanh chóng chuyển giao các thỏa thuận khu vực thành những cơ chế làm việc cụ thể: từ việc thiết lập hệ thống chia sẻ thông tin dữ liệu theo thời gian thực, xây dựng kịch bản ứng phó khẩn cấp chung, cho đến việc thúc đẩy đầu tư kết nối lưới điện xuyên biên giới. Chỉ có sự đoàn kết và hành động quyết liệt mới giúp Đông Nam Á giữ vững sự thịnh vượng trong một thế giới năng lượng đang đầy rẫy những rủi ro đứt gãy.
Ghi chú: Bài viết được tổng hợp và phân tích dựa trên báo cáo Đánh giá An ninh Năng lượng ASEAN của Cơ quan Năng lượng Quốc tế (IEA) công bố tháng 10/2026.
Nghi vấn Iran lập trạm thu phí ngầm tại eo biển Hormuz: Thực hư báo cáo tình báo, rào cản pháp lý UNCLOS và áp lực lên giá năng lượng
Thị trường năng lượng toàn cầu đang phải đối mặt với một thực tế ngày càng phức tạp tại Vùng Vịnh. Bên cạnh việc chi trả mức phí bảo hiểm rủi ro chiến tranh cao ngất ngưởng và đối phó với hạ tầng bị đe dọa, giới quan sát hàng hải đang rộ lên nghi [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 06/10/2026 03:19
Chia sẻ:
Share
Thị trường năng lượng toàn cầu đang phải đối mặt với một thực tế ngày càng phức tạp tại Vùng Vịnh. Bên cạnh việc chi trả mức phí bảo hiểm rủi ro chiến tranh cao ngất ngưởng và đối phó với hạ tầng bị đe dọa, giới quan sát hàng hải đang rộ lên nghi vấn Iran thu phí eo biển Hormuz. Theo đó, nhiều thông tin tình báo và phân tích chỉ ra rằng một bộ phận các chủ tàu đang phải âm thầm trả những khoản phí không chính thức cho Tehran để đổi lấy sự đảm bảo an toàn khi đi qua tuyến đường thủy này.
Bất chấp lượng dầu thô xuất khẩu từ Trung Đông gần đây có sự phục hồi nhờ sự hộ tống của hải quân Mỹ và các tuyến vận tải thay thế, nền giá nhiên liệu toàn cầu vẫn duy trì ở mức rất cao do tâm lý bất an và hàng loạt chi phí ẩn gia tăng. Điều này đặt ra một câu hỏi cốt lõi: Liệu có thực sự tồn tại một cơ chế thu phí hàng hải do Iran điều hành, hay đây chỉ là các hình thức “bảo kê” an ninh không chính thức trên vùng chiến sự?
Bài viết dưới đây sẽ đi sâu bóc tách các bằng chứng từ các tổ chức phân tích hàng hải, động thái trừng phạt tài chính mới nhất của Mỹ, cũng như tính bất hợp pháp của các hành vi này nếu đối chiếu theo Công ước Liên Hợp Quốc về Luật Biển (UNCLOS).
1. Bóc tách các báo cáo tình báo và giả thuyết về “trạm thu phí ngầm”
Những đồn đoán về một hệ thống trạm thu phí ngầm Iran Hormuz không tự nhiên xuất hiện. Nó bắt nguồn từ sự quan sát dòng chảy thương mại bất thường của các tổ chức tình báo hàng hải hàng đầu.
-
Giả thuyết từ Kpler: Trưởng bộ phận rủi ro địa chính trị của Kpler Michelle Brohard đã gây chú ý khi nêu ra suy đoán rằng một số chủ tàu hoặc quốc gia nhập khẩu có thể đang phải trả một khoản phí dao động từ 10% đến 20% giá trị lô hàng. Khoản tiền khổng lồ này được xem là “phí thông hành” để nhận được sự đảm bảo không bị tấn công từ phía Tehran.
-
Báo cáo của Lloyd’s List: Củng cố thêm cho giả thuyết này, báo cáo từ chuyên trang hàng hải danh tiếng cũng ghi nhận nghi vấn về việc Lực lượng Vệ binh Cách mạng Hồi giáo Iran (IRGC) đã thiết lập các trạm kiểm soát trên biển (được ví như Lloyds List IRGC toll stations). Nhiệm vụ của các trạm này là kiểm soát, phân loại luồng tàu thương mại qua lại dựa trên việc họ có nộp “phí” hay không.
-
Bản chất khoản phí: Dưới lăng kính thực dụng, các chuyên gia đánh giá đây thực chất là sự đánh đổi. Các hãng vận tải phải lựa chọn giữa nguy cơ mất trắng con tàu (bị bắn chìm hoặc tịch thu) và việc chi tiền để mua lại “sự quá cảnh an toàn” trong một khu vực đã bị biến thành vùng tiêu diệt.
2. Động thái trừng phạt của Hoa Kỳ và Cơ quan Dịch vụ Hàng hải Hormuz
Những nghi ngờ càng trở nên có cơ sở khi chính quyền Washington bắt đầu tung ra các đòn trừng phạt tài chính nhắm thẳng vào mạng lưới thu tiền này.
Gần đây nhất, Bộ Tài chính Mỹ đã ban hành lệnh trừng phạt BitBank Hormuz. BitBank là một công ty xử lý tài sản kỹ thuật số bị cáo buộc đã tiếp tay xử lý các khoản tiền “phí quá cảnh” cho một tổ chức mang tên “Cơ quan Dịch vụ Hàng hải An toàn Hormuz” do Iran hậu thuẫn.
Lập trường của Washington vô cùng cứng rắn. Mỹ khẳng định bác bỏ hoàn toàn và sẽ trừng phạt bất kỳ thỏa thuận ngầm nào cho phép Iran thu phí quá cảnh trên một tuyến hàng hải quốc tế. Động thái nhắm vào BitBank cũng phơi bày một cơ chế thanh toán tinh vi: Các chủ tàu và Iran đang sử dụng tiền mã hóa (crypto) và tài sản kỹ thuật số nhằm lách qua các kênh thanh toán tài chính chính thống (SWIFT), qua đó tránh được sự giám sát gắt gao từ các cơ quan tình báo phương Tây.
3. Góc nhìn pháp lý quốc tế: Rào cản từ Công ước UNCLOS
Nếu cơ chế thu phí này thực sự tồn tại, nó đang vấp phải những rào cản không thể vượt qua về mặt pháp lý quốc tế.
-
Nguyên tắc quyền quá cảnh tự do: Theo Công ước Liên Hợp Quốc về Luật Biển (UNCLOS quyền quá cảnh tự do), các eo biển quốc tế như Hormuz hoàn toàn không thuộc thẩm quyền đánh thuế hay thu phí quá cảnh đơn phương của bất kỳ quốc gia ven biển nào. Tàu thuyền của mọi quốc gia đều có quyền đi qua không gây hại.
-
Phí hợp pháp vs. Phí ép buộc: Luật biển quốc tế chỉ cho phép thu phí đối với các “dịch vụ hàng hải cụ thể” được cung cấp (ví dụ: phí hoa tiêu, phí cứu hộ, phí hải đăng). Do đó, bất kỳ khoản tiền nào được Iran thu thập để “không bắn tàu” đều không thể được coi là thuế quan hợp pháp, mà bản chất là hình thức “chi phí an ninh cưỡng ép” hoạt động ngoài khuôn khổ pháp lý.
-
Thách thức xác thực: Dù có nhiều nghi vấn, sự thiếu vắng các hợp đồng công khai và việc thanh toán được thực hiện qua các kênh tiền ảo ẩn danh khiến giới quan sát và các cơ quan quốc tế khó có thể đưa ra kết luận pháp lý chính thức để khởi kiện.
4. Tác động tới chi phí vận tải và nền giá năng lượng toàn cầu
Sự xuất hiện của các khoản chi phí không chính thức này đang làm thay đổi toàn bộ cấu trúc định giá trên thị trường năng lượng.
-
Cộng dồn chi phí vào giá dầu: Khoản phí ngầm (ước tính 10-20% giá trị lô hàng) cộng dồn với mức phí bảo hiểm rủi ro chiến tranh đã khiến tổng chi phí an ninh hàng hải tăng vọt. Đây là một trong những nguyên nhân gốc rễ giải thích vì sao giá dầu thô Brent vẫn được neo giữ chặt chẽ quanh mốc 100 USD/thùng bất chấp nguồn cung vật chất đã phần nào hồi phục.
-
Phân hóa hạm đội tàu: Tình trạng này đang tạo ra sự phân hóa sâu sắc trong lực lượng vận tải biển. Các tàu chấp nhận trả phí ngầm hoặc thuộc các quốc gia thân thiện với Iran sẽ có lợi thế lưu thông nhanh chóng. Ngược lại, các đội tàu của phương Tây hoặc mang cờ các quốc gia đối nghịch sẽ đối mặt với nguy cơ bị phong tỏa, bắt giữ hoặc trở thành mục tiêu tập kích.
-
Sự bất ổn dài hạn: Chuỗi cung ứng hàng hải toàn cầu sẽ tiếp tục phải gánh chịu sức ép khổng lồ khi các quy tắc lưu thông tự do truyền thống bị phá vỡ và thay thế bằng luật lệ của vũ lực.
Mặc dù Tehran chưa từng đưa ra bất kỳ tuyên bố công khai hay văn bản pháp lý chính thức nào về việc thu phí, nhưng chuỗi các báo cáo tình báo và đòn trừng phạt của Mỹ cho thấy: Một cơ chế thu phí an ninh ngầm dường như đang thực sự tồn tại và tái cấu trúc lại toàn bộ hoạt động vận tải qua eo biển Hormuz.
Đối với các tập đoàn năng lượng và công ty vận tải biển quốc tế, việc chỉ nhìn vào giá dầu giao ngay là chưa đủ. Khuyến nghị chiến lược được đặt ra là các doanh nghiệp cần phải lượng hóa cả những chi phí rủi ro ẩn (bao gồm phí bảo hiểm chiến tranh và các khoản phí quá cảnh phi chính thức) vào giá thành sản phẩm, đồng thời khẩn trương chuẩn bị các kịch bản dự phòng ngân sách để ứng phó với một thị trường năng lượng đầy bất trắc trong suốt quý 4/2026.
Giá dầu hôm nay 06/10/2026: Brent dao động quanh 100 USD khi xuất khẩu Trung Đông phục hồi 98%
Thị trường dầu thô ngày 06/10/2026 ghi nhận đà tăng nhẹ và bắt đầu bước vào giai đoạn củng cố nền giá. Dầu thô Brent chuẩn quốc tế đang duy trì vững chắc trên mốc 100 USD/thùng, trong khi dầu WTI của Mỹ tiệm cận ngưỡng 90 USD/thùng. Diễn biến giao dịch hôm nay được [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 06/10/2026 02:18
Chia sẻ:
Share
Thị trường dầu thô ngày 06/10/2026 ghi nhận đà tăng nhẹ và bắt đầu bước vào giai đoạn củng cố nền giá. Dầu thô Brent chuẩn quốc tế đang duy trì vững chắc trên mốc 100 USD/thùng, trong khi dầu WTI của Mỹ tiệm cận ngưỡng 90 USD/thùng.
Diễn biến giao dịch hôm nay được nâng đỡ bởi một bức tranh vĩ mô mang nhiều tín hiệu tích cực từ chuỗi cung ứng vật chất. Báo cáo mới nhất từ JPMorgan chỉ ra rằng khối lượng xuất khẩu dầu thô của khu vực Trung Đông đã phục hồi mạnh mẽ, đạt tới 98% so với mức trước khi bùng nổ chiến sự. Dù rủi ro từ chiến thuật “vùng tiêu diệt” vẫn hiện hữu, lưu lượng vận tải qua eo biển Hormuz đang cho thấy dấu hiệu hạ nhiệt căng thẳng nhờ sự chủ động linh hoạt từ các quốc gia xuất khẩu như Iraq và Kuwait. Cùng lúc đó, động thái giảm giá bán chính thức (OSP) của Saudi Aramco cho thị trường Châu Á đang kích thích lực cầu mạnh mẽ.
Dưới góc nhìn phân tích, giá dầu thô đang chuyển dịch từ trạng thái hoảng loạn do lo ngại đứt gãy nguồn cung sang giai đoạn tái cân bằng cung – cầu. Tâm điểm của giới đầu tư lúc này đang dồn về Báo cáo Triển vọng Năng lượng Ngắn hạn (STEO) của Cơ quan Thông tin Năng lượng Mỹ (EIA) để xác định xu hướng tiếp theo cho quý 4/2026.
1. Bảng cập nhật chi tiết các chỉ số giao dịch năng lượng ngày 06/10/2026
Thị trường phái sinh năng lượng ghi nhận sự trái chiều nhẹ giữa nhóm dầu thô và các sản phẩm tinh chế.
| Chỉ số năng lượng | Mức giá ngày 06/10/2026 | Biến động trong phiên |
| Dầu thô Brent (Chuẩn quốc tế) | 100,61 – 100,68 USD/thùng | Tăng 0,29% – 0,36% |
| Dầu thô WTI (Chuẩn Mỹ) | 89,67 USD/thùng | Tăng 0,26% (+0,235 USD) |
| Khí tự nhiên (Natural Gas) | 3,07 USD/MMBtu | Tăng 0,22% |
| Xăng thành phẩm (Gasoline) | 3,23 USD/gallon | Giảm 0,36% |
| Dầu sưởi (Heating Oil) | 4,52 USD/gallon | Giảm 0,59% |
Việc giá dầu Brent 06/10/2026 lấy lại mốc 100 USD cho thấy dòng tiền bắt đáy đã xuất hiện sau nhịp điều chỉnh hôm qua, trong khi giá các sản phẩm tinh chế như xăng và dầu sưởi có nhịp lùi kỹ thuật, phản ánh sự giải tỏa cục bộ từ gói xả kho 100 triệu thùng của nhóm G7.
2. Xuất khẩu dầu thô Trung Đông phục hồi về mức 98% trước chiến tranh (Báo cáo JPMorgan)
Nỗi lo về một cuộc khủng hoảng thiếu hụt năng lượng toàn diện đang được xoa dịu đáng kể bởi những số liệu thực tế từ báo cáo của xuất khẩu dầu Trung Đông JPMorgan.
-
Sự bứt phá của dầu thô: Dữ liệu theo dõi tàu biển và hải quan cho thấy lượng dầu thô xuất khẩu toàn vùng Trung Đông đã chạm mốc 17,5 triệu thùng/ngày. Con số này đánh dấu mức phục hồi gần như hoàn toàn (đạt 98%) so với quy mô xuất khẩu trung bình 18 triệu thùng/ngày trước khi cuộc chiến Vùng Vịnh nổ ra hồi cuối tháng 2/2026.
-
Phục hồi sản phẩm tinh chế: Không chỉ dầu thô, khối lượng xuất khẩu các loại nhiên liệu tinh chế (như diesel, xăng, nhiên liệu hàng không Jet A-1) cũng đạt 3 triệu thùng/ngày, khôi phục khoảng 58% công suất lọc hóa dầu của khu vực.
-
Ý nghĩa với thị trường: Sự trở lại mạnh mẽ của nguồn cung Trung Đông đóng vai trò như một van xả áp lực khổng lồ, giúp giải tỏa cơn khát dầu thô vật chất của các nhà máy lọc dầu toàn cầu, đặc biệt là tại Châu Á, bước vào giai đoạn cao điểm quý 4.
3. Lưu lượng vận tải qua eo biển Hormuz gia tăng & động thái của Iraq, Kuwait
Bất chấp những cảnh báo về các tọa độ giao tranh ngẫu nhiên bằng tên lửa, hạm đội tàu chở dầu quốc tế đã nối lại các tuyến hải trình qua eo biển Hormuz, được thúc đẩy bởi sự chủ động từ các nhà sản xuất.
-
Chiến lược linh hoạt của Iraq: Baghdad đang cực kỳ tích cực trong việc đàm phán thuê thêm các siêu tàu chở dầu cực đại (VLCC) từ thị trường tự do. Bằng cách chấp nhận trả mức phí bảo hiểm rủi ro chiến tranh (war risk premium) đắt đỏ, Iraq đảm bảo sản lượng xuất khẩu từ cảng Basra không bị đình trệ.
-
Năng lực của Kuwait: Chính phủ Kuwait đã xác nhận công suất khai thác dầu thô thực tế của nước này đã phục hồi đạt 75% so với giai đoạn trước chiến sự. Khối lượng này đang đóng góp một phần quan trọng vào việc duy trì nguồn cung ổn định cho các đối tác chiến lược tại thị trường Châu Á, bất chấp vụ hỏa hoạn của tàu Kazimah III vài ngày trước.
4. Saudi Aramco giảm giá bán cho Châu Á & tâm lý chờ đợi báo cáo EIA STEO
Một biến số quan trọng tác động đến cấu trúc giá ngày 06/10 là quyết định điều chỉnh chính sách thương mại từ quốc gia xuất khẩu dầu mỏ lớn nhất thế giới.
-
Động thái từ Saudi Aramco: Tập đoàn năng lượng quốc gia Ả Rập Xê Út đã chủ động hạ giá bán chính thức (OSP – Official Selling Price) đối với dòng dầu Arab Light chủ lực cho các hợp đồng giao tháng 11 tại thị trường Châu Á.
-
Cạnh tranh nguồn cung: Việc Saudi Aramco giảm giá bán Châu Á phản ánh hai vấn đề: Thứ nhất, nguồn cung vật chất có thể giao ngay đang tăng lên; thứ hai, Riyadh đang nỗ lực bảo vệ và duy trì thị phần của mình trước áp lực cạnh tranh gay gắt từ các nguồn cung thay thế (như dầu Mỹ và dòng dầu chiết khấu từ các quốc gia đang bị trừng phạt).
-
Tâm lý chờ đợi báo cáo EIA STEO: Dòng tiền đầu cơ lớn hiện vẫn đang đứng ngoài quan sát. Các quỹ phòng hộ (hedge funds) duy trì vị thế thận trọng nhằm chờ đợi báo cáo EIA STEO (Short-Term Energy Outlook) dự kiến sắp được công bố. Tài liệu này sẽ cung cấp các dự báo toàn diện về cung – cầu, mức tồn kho và kịch bản giá cho toàn bộ quý 4/2026, đóng vai trò như kim chỉ nam cho thị trường.
Thị trường dầu thô ngày 06/10/2026 đang tìm thấy điểm tựa cân bằng mới quanh mốc 100 USD/thùng (đối với Brent). Sự ổn định này chứng minh khả năng thích ứng và tốc độ phục hồi ấn tượng của chuỗi cung ứng logistics Trung Đông, bất chấp môi trường địa chính trị còn tiềm ẩn quá nhiều rủi ro khốc liệt.
Nền giá dầu nhiều khả năng sẽ tiếp tục dao động tích lũy trong biên độ hẹp 98 – 103 USD/thùng trong những phiên tới. Xu hướng bứt phá tiếp theo sẽ chỉ xuất hiện khi giới đầu tư nhận được các số liệu định hướng chính thức từ báo cáo STEO của EIA, hoặc khi có một diễn biến đột phá mới từ bàn đàm phán ngoại giao 7 ngày giữa Washington và Tehran.
Iran tuyên bố tiếp tục đóng cửa eo biển Hormuz: Lập trường vừa đánh vừa đàm
Ngày 04/10/2026, giới lãnh đạo Iran phát đi một tuyên bố đanh thép làm tiêu tan hy vọng phục hồi chuỗi cung ứng năng lượng toàn cầu trong ngắn hạn: Iran tuyên bố eo biển Hormuz vẫn đóng cửa cho đến khi Hoa Kỳ chấp thuận toàn bộ các điều kiện tiên quyết. Tuyến đường [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 05/10/2026 02:04
Chia sẻ:
Share
Ngày 04/10/2026, giới lãnh đạo Iran phát đi một tuyên bố đanh thép làm tiêu tan hy vọng phục hồi chuỗi cung ứng năng lượng toàn cầu trong ngắn hạn: Iran tuyên bố eo biển Hormuz vẫn đóng cửa cho đến khi Hoa Kỳ chấp thuận toàn bộ các điều kiện tiên quyết. Tuyến đường thủy chiến lược chịu trách nhiệm vận chuyển 1/5 lượng dầu mỏ và khí đốt của thế giới này đã bị gián đoạn nghiêm trọng hơn 7 tháng, kể từ sau các đợt không kích quy mô lớn của Mỹ và Israel vào ngày 28/02/2026.
Dù Washington vừa gửi đi các đề xuất mới thông qua kênh trung gian ngoại giao, Tehran khẳng định họ sẽ không lãng phí thời gian cho các yêu sách mang tính áp đặt và đơn phương. Động thái này bộc lộ rõ nét chiến lược kép “vừa chiến đấu vừa đàm phán” của Iran, nơi sức mạnh phòng thủ quân sự trên thực địa được kết hợp chặt chẽ với áp lực ngoại giao nhằm buộc Mỹ phải nhượng bộ và chấp nhận một lộ trình hòa bình do Tehran vạch ra.
1. Thông điệp đanh thép từ Chủ tịch Quốc hội Mohammad Bagher Ghalibaf
Sự cứng rắn của Tehran được cụ thể hóa qua những phát ngôn trực diện từ Chủ tịch Quốc hội Mohammad Bagher Ghalibaf. Ông khẳng định eo biển Hormuz sẽ chỉ được mở lại khi và chỉ khi Washington chấp nhận toàn bộ Bản ghi nhớ Islamabad 7 điều kiện.
Ông Ghalibaf nhấn mạnh “thời đại lãng phí thời gian và áp đặt những yêu cầu đơn phương đã kết thúc”, giội gáo nước lạnh vào các nỗ lực đàm phán thiếu thực chất từ phía Mỹ. Xoay quanh chiến thuật vừa chiến đấu vừa đàm phán Iran, Chủ tịch Quốc hội tuyên bố Tehran không hề “hưng phấn” trước những lời hứa hẹn, cũng không “bị đe dọa” bởi các thông điệp răn đe từ Nhà Trắng. Ngược lại, lực lượng vũ trang Iran đang âm thầm chuẩn bị những “bất ngờ mới” trên chiến trường để sẵn sàng đáp trả nếu đàm phán sụp đổ.
2. Sự lệch pha trọng tâm đàm phán giữa Washington và Tehran
Cốt lõi của sự bế tắc hiện tại nằm ở việc hai bên đang ưu tiên những nghị sự hoàn toàn trái ngược nhau, tạo ra một sự lệch pha không thể hàn gắn trong ngắn hạn.
Về phía Washington, chính quyền của Tổng thống Donald Trump tiếp tục dồn trọng tâm vào việc kiềm chế chương trình hạt nhân của Iran, đồng thời duy trì áp lực quân sự tối đa. Tuy nhiên, Người phát ngôn Bộ Ngoại giao Iran Esmaeil Baghaei đã tái khẳng định rằng mục tiêu số một của Tehran lúc này không phải là hồ sơ hạt nhân, mà là khôi phục hòa bình khu vực và giải quyết dứt điểm cuộc khủng hoảng tại Hormuz.
Bất chấp việc ông Trump từng lớn tiếng bác bỏ lộ trình 7 ngày mở lại eo biển và đe dọa “tiêu diệt” Iran tại bục phát biểu của Đại hội đồng Liên Hợp Quốc (UNGA), Tehran vẫn kiên trì thúc đẩy chương trình nghị sự hàng hải của mình, phớt lờ các nỗ lực ép buộc thảo luận về hạt nhân từ phía Mỹ.
3. Lập trường của Ngoại trưởng Abbas Araghchi trước giới ngoại giao quốc tế
Trong một nỗ lực minh bạch hóa lập trường, Ngoại trưởng Abbas Araghchi đàm phán Hormuz đã có buổi đối thoại trực tiếp với các đại sứ và phái đoàn ngoại giao nước ngoài tại Tehran. Tại đây, ông khẳng định Iran đang cực kỳ nghiêm túc trong việc tìm kiếm một lối thoát ngoại giao thực chất.
Tuy nhiên, ngoại giao luôn đi kèm với răn đe. Ông Araghchi phát đi cảnh báo rõ ràng rằng nếu Mỹ ngoan cố tiếp tục các hành động quân sự, Iran “đã chuẩn bị kỹ lưỡng hơn trước” cho mọi kịch bản tự vệ. Tehran công khai kỳ vọng Washington sẽ nhìn nhận thực tế chiến trường, chọn con đường đối thoại công bằng và chấp thuận lộ trình mở cửa eo biển thay vì leo thang quân sự mù quáng.
4. Tác động tới an ninh hàng hải toàn cầu và thị trường năng lượng
Việc phong tỏa eo biển Hormuz tiếp diễn đang tạo ra điểm nghẽn thương mại tồi tệ nhất trong thập kỷ qua. Tuyến hàng hải này nắm giữ 20% lượng dầu mỏ và LNG toàn cầu, việc nó bị “đóng băng” tạo ra một áp lực khổng lồ lên mạng lưới logistics năng lượng thế giới.
Hệ lụy trực tiếp là sự bùng nổ của chi phí vận tải và phí bảo hiểm hàng hải (war risk premium), khiến giá dầu thô Brent và WTI liên tục biến động ở mức cao. Các nền kinh tế phụ thuộc vào nhập khẩu năng lượng đang phải đối mặt với nguy cơ lạm phát quay trở lại khi mùa đông đến gần. Triển vọng khai thông luồng hàng hải giờ đây phụ thuộc hoàn toàn vào việc Washington có nhượng bộ trước 7 điều kiện trong Bản ghi nhớ Islamabad hay sẽ chấp nhận một cuộc chiến tiêu hao không hồi kết.
Tuyên bố tiếp tục đóng cửa eo biển Hormuz là minh chứng cho thấy Iran quyết tâm sử dụng lợi thế kiểm soát điểm nghẽn hàng hải huyết mạch nhất thế giới làm đòn bẩy đàm phán tối thượng. Việc gắn chặt quyền tự do hàng hải quốc tế với các nhượng bộ chính trị trực tiếp từ Mỹ cho thấy Tehran đang đánh cược lớn vào sức chịu đựng của thị trường năng lượng toàn cầu.
Khi chiến lược “vừa chiến đấu vừa đàm phán” của Iran bước vào giai đoạn quyết định, thị trường năng lượng thế giới sẽ tiếp tục bị giam lỏng trong trạng thái bất định. Các doanh nghiệp logistics và nhà đầu tư dầu mỏ cần chuẩn bị kịch bản cho một quý 4/2026 đầy sóng gió, nơi chi phí năng lượng sẽ bị chi phối hoàn toàn bởi những toan tính địa chính trị giữa Washington và Tehran.
Kế hoạch 7 ngày mở lại eo biển Hormuz của Iran: Tuyên bố từ Tehran và những điều kiện cụ thể đòi hỏi từ phía Mỹ
Tại cuộc họp báo mới nhất ở Tehran, Người phát ngôn Bộ Ngoại giao Iran Esmaeil Baghaei Bộ Ngoại giao Iran đã phát đi thông điệp rõ ràng: trọng tâm chiến lược ưu tiên số một của nước này hiện nay là giải quyết dứt điểm cuộc khủng hoảng an ninh tại eo biển Hormuz. [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 05/10/2026 01:52
Chia sẻ:
Share
Tại cuộc họp báo mới nhất ở Tehran, Người phát ngôn Bộ Ngoại giao Iran Esmaeil Baghaei Bộ Ngoại giao Iran đã phát đi thông điệp rõ ràng: trọng tâm chiến lược ưu tiên số một của nước này hiện nay là giải quyết dứt điểm cuộc khủng hoảng an ninh tại eo biển Hormuz. Để hiện thực hóa mục tiêu này, một lộ trình mang tên kế hoạch 7 ngày mở lại eo biển Hormuz đã được Tehran chính thức đệ trình tới Mỹ thông qua các nhà trung gian hòa giải ngay bên lề phiên họp Đại hội đồng Liên Hợp Quốc (UNGA).
Ngoại trưởng Seyed Abbas Araghchi mở lại Hormuz đã lên tiếng khẳng định tuyến đường thủy huyết mạch này hoàn toàn có thể khôi phục trạng thái lưu thông tự do chỉ trong vòng 7 ngày, với điều kiện Washington phải chấp thuận và thực thi nghiêm túc các thỏa thuận đã đề ra.
Bản chất của kế hoạch này là sự đòi hỏi các “hành động cụ thể” từ phía Mỹ, thay vì những cam kết trên giấy. Đồng thời, nó phơi bày một chiến lược song hành của Tehran: Một mặt chủ động mở ra cánh cửa ngoại giao, mặt khác vẫn duy trì trạng thái sẵn sàng phòng thủ quân sự ở mức cao nhất nhằm tạo đòn bẩy tối đa trên bàn đàm phán.
1. Chi tiết kế hoạch 7 ngày mở lại eo biển Hormuz
Sáng kiến ngoại giao này được đoàn đại biểu Iran đệ trình vào ngày 22/09/2026, ngay trong khuôn khổ các hoạt động bên lề phiên họp thứ 81 của Đại hội đồng Liên Hợp Quốc tại New York.
-
Nội dung cốt lõi: Lộ trình đặt ra một khung thời gian thần tốc đúng 7 ngày. Trong khoảng thời gian này, nếu hai bên đạt được sự đồng thuận và Mỹ bắt đầu thực thi các nhượng bộ, Iran cam kết sẽ ngừng mọi hành động thù địch trên biển và chính thức dỡ bỏ cơ chế kiểm soát quân sự, mở lại hoàn toàn eo biển Hormuz cho giao thương quốc tế.
-
Vai trò của kênh trung gian: Do thiếu vắng quan hệ ngoại giao trực tiếp, toàn bộ lập trường, điều kiện và các văn bản thảo luận của Iran đều được chuyển giao thông qua kênh trung gian Qatar Iran Mỹ. Doha tiếp tục đóng vai trò là cầu nối quan trọng nhất giúp hai bên trao đổi các lằn ranh đỏ mà không vấp phải rủi ro đụng độ trực diện.
2. Các hành động cụ thể Iran đòi hỏi từ phía Hoa Kỳ
Để điều kiện mở lại eo biển Hormuz được kích hoạt, Tehran yêu cầu Washington phải đáp ứng những nhượng bộ thực chất trên thực địa và kinh tế:
-
Chấm dứt can thiệp hàng hải: Mỹ phải lập tức dừng chiến dịch phong tỏa, cản trở và bắt giữ các tàu buôn, tàu chở dầu mang cờ Iran hoặc các đối tác thương mại của nước này trên vùng biển quốc tế.
-
Dỡ bỏ trừng phạt: Yêu cầu Mỹ phải gỡ bỏ các lệnh trừng phạt kinh tế, đặc biệt là các lệnh cấm vận nhắm vào ngành năng lượng và hệ thống tài chính của Iran, vốn là tác nhân chính gây nghẹt thở nền kinh tế nội địa.
-
Lệch pha trong trọng tâm đàm phán: Khúc mắc lớn nhất hiện nay nằm ở việc xác định ưu tiên. Trong khi phái đoàn Mỹ vẫn cố gắng xoay trục các cuộc đàm phán về vấn đề kiềm chế chương trình hạt nhân của Iran, Tehran lại kiên quyết từ chối. Lập trường của Iran là phải ưu tiên tháo gỡ khủng hoảng eo biển Hormuz và dỡ phong tỏa kinh tế trước khi bàn đến bất kỳ hồ sơ hạt nhân nào.
3. Thông điệp tới các nước láng giềng Vùng Vịnh và chiến lược song hành
Song song với việc gây sức ép lên Mỹ, Ngoại trưởng Araghchi cũng gửi đi những thông điệp răn đe có tính toán tới các quốc gia trong khu vực Vịnh Ba Tư.
-
Nguyên tắc láng giềng tốt: Tehran kêu gọi các nước láng giềng Ả Rập tuân thủ nguyên tắc trung lập, tuyệt đối không cho phép Mỹ hoặc Israel sử dụng không phận, lãnh thổ hay các căn cứ quân sự đồn trú để thực hiện các chiến dịch gây hại cho an ninh eo biển Hormuz và lãnh thổ Iran.
-
Song hành ngoại giao và quốc phòng: Iran khẳng định luôn để ngỏ cánh cửa cho một giải pháp công bằng và minh bạch. Tuy nhiên, lực lượng vũ trang (đặc biệt là lực lượng Vệ binh Cách mạng Hồi giáo – IRGC) vẫn được lệnh duy trì trạng thái cảnh giác cao độ.
-
Sẵn sàng đáp trả: Ông Araghchi đưa ra cảnh báo đanh thép rằng, nếu Washington và các đồng minh khước từ ngoại giao và lựa chọn con đường đối đầu quân sự, Tehran đã chuẩn bị sẵn các kịch bản phản công cứng rắn và khốc liệt hơn nhiều so với giai đoạn đầu của cuộc xung đột.
4. Tác động tới an ninh hàng hải toàn cầu và thị trường năng lượng
Khúc mắc tại eo biển Hormuz không chỉ là vấn đề song phương Mỹ – Iran mà là nút thắt sinh tử của nền kinh tế thế giới.
Tuyến đường thủy này chịu trách nhiệm lưu thông khoảng 20% tổng nguồn cung dầu thô toàn cầu. Việc tuyến đường bị kiểm soát quân sự đã đẩy thị trường vào trạng thái khan hiếm cấu trúc suốt nhiều tháng qua. Nếu kế hoạch 7 ngày của Iran đạt được bước tiến thực chất và được Mỹ chấp thuận, việc tháo gỡ điểm nghẽn này sẽ ngay lập tức kéo giảm phần bù rủi ro chiến tranh (war risk premium). Điều này hứa hẹn sẽ mang lại một cú hạ nhiệt sâu cho cả cước phí bảo hiểm hàng hải lẫn giá dầu thô Brent và WTI trên các sàn giao dịch kỳ hạn quốc tế.
Kế hoạch 7 ngày nhằm mở lại eo biển Hormuz là một nước cờ ngoại giao nhạy bén của Iran, chuyển toàn bộ quả bóng trách nhiệm về phía chính quyền Washington ngay trước thềm các sự kiện chính trị quan trọng tại Mỹ. Bằng việc gắn chặt quyền tự do hàng hải với việc dỡ bỏ các lệnh trừng phạt kinh tế, Tehran đang sử dụng dòng chảy năng lượng toàn cầu làm đòn bẩy tối đa.
Thị trường năng lượng và các hãng vận tải quốc tế hiện đang đổ dồn sự chú ý vào các động thái tiếp theo từ Nhà Trắng, cũng như hiệu quả truyền đạt của nhà trung gian Qatar. Việc Mỹ quyết định nhượng bộ để cứu vãn giá dầu hay tiếp tục giữ quan điểm cứng rắn sẽ là biến số quyết định việc Vịnh Ba Tư có thể khôi phục hòa bình hay sẽ tiếp tục chìm trong cuộc chiến tiêu hao khốc liệt suốt giai đoạn cuối năm 2026.
OPEC+ giữ nguyên mục tiêu sản lượng tháng 11: Sản lượng thực tế thấp hơn hạn ngạch và tác động chi tiết tới thị trường dầu thô toàn cầu
Liên minh OPEC+ vừa chính thức thông qua quyết định giữ nguyên mục tiêu sản lượng dầu thô cho tháng 11/2026 trong bối cảnh xung đột vũ trang tại khu vực Trung Đông tiếp tục diễn biến phức tạp. Động thái này làm nổi bật một nghịch lý dai dẳng trên thị trường năng lượng [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 05/10/2026 01:37
Chia sẻ:
Share
Liên minh OPEC+ vừa chính thức thông qua quyết định giữ nguyên mục tiêu sản lượng dầu thô cho tháng 11/2026 trong bối cảnh xung đột vũ trang tại khu vực Trung Đông tiếp tục diễn biến phức tạp. Động thái này làm nổi bật một nghịch lý dai dẳng trên thị trường năng lượng hiện nay: Mặc dù chính sách chính thức được thông qua nhằm duy trì hoặc từng bước nới lỏng nguồn cung, tốc độ khai thác thực tế của các quốc gia thành viên lại đang thấp hơn đáng kể so với hạn ngạch được giao trên giấy.
Tình trạng thiếu hụt năng lực bơm thực tế này dẫn đến sự khan hiếm nguồn cung vật chất kéo dài, trực tiếp đẩy giá dầu thô leo cao và neo vững ở mức vượt xa thời điểm trước chiến tranh. Sự bất ổn địa chính trị leo thang không chỉ đe dọa hạ tầng mà còn buộc OPEC+ phải trì hoãn vô thời hạn việc đánh giá năng lực sản xuất thực tế của các nước thành viên, khiến thị trường dầu thô toàn cầu tiếp tục đối mặt với áp lực thắt chặt nguồn cung vô cùng căng thẳng trong những tháng cuối năm.
1. Quyết định duy trì mục tiêu sản lượng tháng 11 của liên minh OPEC+
Trong cuộc họp chính sách mới nhất, các quốc gia thành viên chủ chốt của OPEC+ (dẫn đầu là Ả Rập Xê Út và Nga) đã đi đến thống nhất không thay đổi lộ trình cung ứng. OPEC+ giữ nguyên mục tiêu sản lượng tháng 11 đồng nghĩa với việc sẽ không có bất kỳ dòng dầu bổ sung khẩn cấp nào được bơm ra thị trường để hạ nhiệt giá cả.
Định hướng chính sách ngắn hạn này được thiết lập nhằm ứng phó với hàng loạt biến số khó lường tại Vùng Vịnh. Trong bối cảnh các tuyến hàng hải qua eo biển Hormuz và Biển Đỏ bị đe dọa nghiêm trọng, OPEC+ lựa chọn ưu tiên bảo vệ nền giá cao để tối ưu hóa doanh thu thay vì tăng sản lượng. Hơn nữa, tính khả thi của việc gia tăng mục tiêu sản lượng lúc này bị đặt dấu hỏi lớn khi bản thân hạ tầng năng lượng của nhiều quốc gia xuất khẩu trong khu vực đang nằm trong tầm ngắm của các đòn tập kích quân sự.
2. Nguyên nhân sản lượng khai thác thực tế thấp hơn nhiều so với hạn ngạch
Thị trường không chỉ phản ứng với quyết định của OPEC+ mà còn lo ngại trước thực trạng sản lượng thực tế thấp hơn hạn ngạch OPEC+ một cách có hệ thống. Nguyên nhân của sự thiếu hụt này bắt nguồn từ các yếu tố rủi ro cấu trúc:
-
Thiệt hại hạ tầng do xung đột: Cuộc chiến lan rộng tại Trung Đông đã gây tổn hại trực tiếp đến các cơ sở hạ tầng khai thác, trạm bơm và hệ thống đường ống dẫn dầu của một số quốc gia thành viên. Sự gián đoạn nghiêm trọng tại các tuyến vận tải năng lượng khiến việc duy trì nhịp độ xuất khẩu tối đa trở nên bất khả thi.
-
Khoảng cách giữa “hạn ngạch trên giấy” và năng lực thực tế: Rất nhiều quốc gia thành viên (như Iraq, Nigeria, hay Angola) từ lâu đã không thể đạt được hạn ngạch sản xuất do tình trạng thiếu hụt đầu tư dài hạn, suy giảm tự nhiên của các mỏ dầu già cỗi, cộng hưởng cùng rủi ro an ninh và sự cố kỹ thuật trên thực địa.
-
Hoãn đánh giá năng lực sản xuất: Sự hỗn loạn về địa chính trị khiến kế hoạch rà soát và đánh giá năng lực sản xuất OPEC+ buộc phải đình lại. Việc không thể đo lường chính xác tiềm năng khai thác thực tế của từng quốc gia khiến tổ chức này thiếu đi cơ sở dữ liệu minh bạch để tái phân bổ hạn ngạch một cách hiệu quả.
3. Tác động chi tiết tới thị trường dầu thô toàn cầu
Quyết định của OPEC+ kết hợp với sự yếu kém trong năng lực khai thác thực tế đang tạo ra những tác động OPEC+ tới thị trường dầu thô cực kỳ sâu rộng:
-
Trạng thái khan hiếm thị trường kéo dài (Persistent Market Scarcity): Nguồn cung vật chất thực tế bị siết chặt khiến dòng dầu chảy ra thị trường không đủ lấp đầy khoảng trống nhu cầu tiêu thụ toàn cầu. Hệ quả tất yếu là tồn kho dầu thô thương mại tại các quốc gia tiêu thụ lớn (Mỹ, Trung Quốc, Châu Âu) liên tục sụt giảm về các mức báo động.
-
Mặt bằng giá dầu thô neo giữ ở mức cao (Elevated Crude Prices): Sự khan hiếm nguồn cung dầu thô đang giữ giá dầu thô neo cao. Cả dầu Brent và WTI đều duy trì vùng giá đắt đỏ, trong đó phí rủi ro địa chính trị (war risk premium) và rủi ro gián đoạn nguồn cung vật chất đã được các nhà giao dịch cộng trực tiếp vào giá các hợp đồng tương lai.
-
Bất định chính sách và sự đóng băng hạn ngạch: Việc hoãn đánh giá năng lực sản xuất khiến các đợt điều chỉnh hạn ngạch trong tương lai bị đình trệ. Thị trường thiếu đi một lộ trình can thiệp rõ ràng từ phía nhà sản xuất, làm gia tăng tâm lý đầu cơ.
-
Áp lực lên chi phí nhiên liệu tinh chế và lạm phát toàn cầu: Giá dầu thô đầu vào đắt đỏ kéo theo chi phí sản xuất các mặt hàng thiết yếu như xăng, dầu diesel và nhiên liệu bay tăng vọt. Điều này trực tiếp gây áp lực lạm phát chi phí đẩy lên toàn bộ nền kinh tế vĩ mô toàn cầu.
4. Triển vọng thị trường dầu thô và lộ trình đến năm 2027
Dựa trên cấu trúc cung – cầu hiện tại, giới phân tích dự báo thị trường dầu thô sẽ tiếp tục thắt chặt kéo dài xuyên suốt quý 4/2026 và lan sang đầu năm 2027. Mặt bằng giá hiện tại nhiều khả năng sẽ được duy trì vững chắc cho đến khi tình hình địa chính trị tại Vịnh Ba Tư thực sự ổn định và OPEC+ chính thức khởi động lại quá trình đánh giá năng lực sản xuất của các thành viên.
Trước tình trạng thâm hụt nguồn cung cấu trúc từ OPEC+, các quốc gia nhập khẩu dầu mỏ lớn đang buộc phải kích hoạt các kịch bản ứng phó khẩn cấp. Các biện pháp này bao gồm việc tiếp tục xả các kho dự trữ dầu mỏ chiến lược (SPR) để xoa dịu thị trường nội địa, đồng thời tăng tốc lộ trình chuyển đổi năng lượng, điện khí hóa nhằm giảm bớt sự phụ thuộc rủi ro vào nhiên liệu hóa thạch nhập khẩu.
Quyết định duy trì mục tiêu sản lượng tháng 11 của OPEC+, kết hợp với thực trạng khai thác thực tế luôn nằm dưới mức hạn ngạch cho phép, chính là những nhân tố cốt lõi đang thắt chặt nguồn cung và giữ giá dầu thô ở vùng đỉnh. Khi mà tổ chức này vẫn đang hoãn lại các chương trình đánh giá năng lực sản xuất do rủi ro địa chính trị, kỳ vọng về một dòng chảy dầu mỏ dồi dào để hạ nhiệt thị trường là điều không tưởng trong ngắn hạn.
Đối mặt với kỷ nguyên năng lượng đắt đỏ, các doanh nghiệp vận tải, sản xuất công nghiệp và nhà đầu tư cần chủ động xây dựng các phương án quản trị rủi ro vững chắc. Việc tối ưu hóa hiệu suất tiêu thụ, thiết lập các hợp đồng phòng hộ giá (hedging) dài hạn là bước đi bắt buộc để bảo vệ biên lợi nhuận trước kịch bản nguồn cung dầu thô tiếp tục bị siết chặt trong những năm tới.
Xuất khẩu dầu thô Trung Đông vượt mức trước chiến tranh: Phục hồi nguồn cung kỷ lục và rủi ro tấn công gia tăng tại eo biển Hormuz
Sự tương phản khốc liệt giữa nguồn cung và an ninh hàng hải Báo cáo phân tích chuyên sâu công bố ngày 05/10/2026 của ký giả Florence Tan Reuters đã chỉ ra một hiện tượng tương phản đầy bất ngờ đang diễn ra tại Vùng Vịnh. Dựa trên việc tổng hợp dữ liệu từ hãng [...]
Linh
Save it
Undo Save
Save it
Undo Save
Cập nhật lần cuối: 05/10/2026 01:29
Chia sẻ:
Share
Sự tương phản khốc liệt giữa nguồn cung và an ninh hàng hải
Báo cáo phân tích chuyên sâu công bố ngày 05/10/2026 của ký giả Florence Tan Reuters đã chỉ ra một hiện tượng tương phản đầy bất ngờ đang diễn ra tại Vùng Vịnh. Dựa trên việc tổng hợp dữ liệu từ hãng tình báo Kpler, công ty an ninh hàng hải Marisks và Cơ quan Điều hành Thương mại Hàng hải Vương quốc Anh (UKMTO), thị trường năng lượng đang chứng kiến khối lượng xuất khẩu dầu thô Trung Đông vượt mức trước chiến tranh.
Cụ thể, dòng chảy xuất khẩu dầu thô của khu vực đã phục hồi mạnh mẽ, có thời điểm vọt lên dải 19,5 triệu đến 22,5 triệu thùng/ngày, chính thức vượt qua mức trung bình 18 triệu thùng/ngày của thời kỳ trước khi chiến sự nổ ra. Tuy nhiên, sự phục hồi kỷ lục này lại đi kèm với một thực trạng an ninh đen tối: tần suất các cuộc tập kích nhắm vào tàu buôn đang gia tăng dồn dập với ít nhất một vụ tấn công mỗi ngày.
Sự tréo ngoe giữa lượng hàng xuất khẩu tăng vọt và nguy cơ bị đánh chìm hiện hữu bắt nguồn từ việc các chủ tàu đang cắn răng chấp nhận rủi ro vận tải khổng lồ để hưởng cước phí cao. Ở chiều ngược lại, các lực lượng quân sự của Iran đã từ bỏ việc nhắm mục tiêu có chọn lọc, chuyển sang áp dụng chiến thuật vùng tiêu diệt Iran Hormuz (kill zone) – sử dụng tên lửa tự khóa radar bắn phá ngẫu nhiên, đe dọa trực tiếp đến quyền tự do hàng hải eo biển Hormuz.
Bóc tách dữ liệu phục hồi và rủi ro từ chiến thuật mới
1. Bóc tách dữ liệu phục hồi xuất khẩu dầu thô vượt mức trước chiến tranh
Mặc dù rủi ro địa chính trị đang bao trùm, dòng chảy dầu thô vật chất rời khỏi khu vực Trung Đông lại cho thấy một sức bật đáng kinh ngạc.
-
Sự bứt phá dòng chảy thô: Dữ liệu theo dõi tàu biển vệ tinh của Kpler ghi nhận, trong tuần cuối cùng của tháng 9/2026, có tới 4 trên 7 ngày lưu lượng xuất khẩu vượt mốc trước chiến tranh. Đỉnh điểm, lượng xuất khẩu dầu Trung Đông 22.5 triệu thùng/ngày đã được thiết lập, cao hơn rất nhiều so với mức trung bình 18 triệu thùng/ngày của giai đoạn từ tháng 3/2025 đến tháng 02/2026.
-
Chỉ số trung bình di động 7 ngày: Tính đến ngày 01/10/2026, chỉ số trung bình di động 7 ngày đạt mức 18,5 triệu thùng/ngày. Khối lượng này bao gồm tất cả các tuyến vận chuyển qua eo biển Hormuz, Biển Đỏ, các cảng xuất khẩu trực tiếp và các hoạt động chuyển tải ngoài khơi (ship-to-ship) tại Vịnh Oman.
-
Tổng sản lượng chất lỏng và LNG: Nếu tính gộp cả dầu thô, sản phẩm tinh chế và hóa chất, tổng khối lượng đã đạt 22,4 triệu thùng/ngày. Đặc biệt, khối lượng vận chuyển khí tự nhiên hóa lỏng (LNG) qua Hormuz trong tháng 9 cũng ghi nhận mức cao nhất kể từ tháng 2/2026.
-
Tầm quan trọng chiến lược: Những con số này tái khẳng định vị thế sinh tử của eo biển Hormuz, nơi đóng góp lưu thông 20% nguồn cung dầu thô và LNG toàn cầu. Trước khi chiến sự bùng nổ, tuyến đường này phục vụ trung bình 125 tàu thương mại cỡ lớn qua lại mỗi ngày.
2. Tần suất tấn công tàu buôn gia tăng và sự cố tàu cực đại Kazimah III
Dòng chảy dầu thô tăng lên đồng nghĩa với việc các tàu thương mại đang trở thành “bia ngắm bắn” trên một mật độ dày đặc hơn.
Theo báo cáo Marisks UKMTO Hormuz, mật độ tập kích trên biển đang ở mức báo động đỏ. Công ty an ninh hàng hải Marisks xác nhận ít nhất 7 sự cố nghiêm trọng vừa xảy ra trong thời gian ngắn. Nghiêm trọng hơn, UKMTO ghi nhận từ ngày 02/10, trung bình mỗi ngày đều có ít nhất 1 vụ tấn công diễn ra tại khu vực eo biển Hormuz hoặc Vịnh Aden.
Hệ quả tàn khốc của tần suất này được minh chứng bằng sự cố tàu VLCC Kazimah III Kuwait bị tấn công. Vào ngày 01/10/2026, siêu tàu chở dầu thô cỡ lớn (VLCC) này, mang theo 2 triệu thùng dầu của Kuwait, đã bị trúng một vật thể lạ gây ra hỏa hoạn lớn ngay giữa eo biển Hormuz. Rất may mắn, toàn bộ thủy thủ đoàn đã được lực lượng cứu hộ sơ tán an toàn. Tuy nhiên, vụ việc là lời khẳng định đanh thép rằng rủi ro vật lý là hiện hữu và không hề có sự ngoại lệ, ngay cả đối với các hạm đội tàu chở dầu thuộc sở hữu của các tập đoàn dầu khí quốc gia Vùng Vịnh.
3. Phân tích chiến thuật “vùng tiêu diệt” (kill zone) bằng tên lửa tự khóa radar
Nguyên nhân khiến tỷ lệ thương vong của các tàu buôn gia tăng đột biến không chỉ do mật độ lưu thông, mà xuất phát từ một sự chuyển dịch chiến thuật vô cùng nguy hiểm của các nhóm vũ trang.
Tình báo từ Marisks chỉ ra rằng, các cuộc tấn công gần đây hoàn toàn không mang tính chất chọn lọc mục tiêu riêng lẻ theo quốc tịch hay chủ tàu như giai đoạn đầu của cuộc chiến. Thay vào đó, lực lượng Iran bị nghi ngờ đang thiết lập các “vùng tiêu diệt” (kill zone) định sẵn trên bản đồ hàng hải.
Cơ chế “bẫy tử thần” này hoạt động dựa trên việc phóng các loạt tên lửa chống hạm vào một khu vực tọa độ cụ thể. Các vũ khí này được trang bị đầu dò radar tự động quét và khóa mục tiêu vào bất kỳ tín hiệu phản xạ radar (radar cross-section) nào lớn nhất hiện diện trong vùng tác chiến ở giai đoạn cuối (terminal phase). Chính cơ chế này tạo ra rủi ro hiện diện ngẫu nhiên: Bất kỳ tàu thương mại nào, dù mang cờ trung lập hay có nguồn gốc từ đâu, chỉ cần có mặt tại đúng tọa độ giao tranh vào thời điểm tên lửa đi vào vùng tự dẫn, đều có thể trở thành nạn nhân.
4. Tác động tới chi phí vận tải, bảo hiểm và thị trường năng lượng quý 4/2026
Bóng ma của chiến thuật “vùng tiêu diệt” đang đè nặng lên cấu trúc chi phí của chuỗi cung ứng năng lượng toàn cầu.
-
Áp lực chi phí logistics: Để bù đắp cho sinh mạng và tài sản khi tiến vào “vùng tiêu diệt”, giá cước vận tải biển (freight rate) và phí bảo hiểm rủi ro chiến tranh (war risk premium) đã tăng vọt lên mức kỷ lục. Các chủ tàu yêu cầu mức bồi hoàn khổng lồ để duy trì hoạt động trên tuyến đường tử thần này.
-
Nỗ lực duy trì nguồn cung: Việc vẫn có một lượng lớn các hãng tàu cắn răng chấp nhận rủi ro đi qua điểm nóng đã giúp hạ nhiệt đáng kể sự thiếu hụt dầu thô vật chất cho các nhà máy lọc dầu ở châu Á và châu Âu. Tuy nhiên, nó lại tạo ra một trạng thái phập phồng, bất định cực lớn về mặt tâm lý trên các sàn giao dịch kỳ hạn.
-
Triển vọng thị trường: Mức độ biến động của các chuẩn giá dầu Brent và WTI trong những tháng tới sẽ phụ thuộc hoàn toàn vào khả năng của lực lượng hải quân quốc tế trong việc bảo đảm an ninh tuyến đường thủy, đánh chặn thành công các đòn bắn phá ngẫu nhiên từ bờ biển.
Giằng co giữa dòng chảy dầu thô và rủi ro địa chính trị
Mặc dù lượng dầu xuất khẩu từ Trung Đông đã ghi nhận những con số phục hồi kỷ lục, thậm chí vượt qua mức của thời bình, điều này không đồng nghĩa với việc khủng hoảng đã qua đi. Sự xuất hiện của chiến thuật “vùng tiêu diệt” tại eo biển Hormuz chứng minh rằng môi trường an ninh hàng hải vẫn đang ở trạng thái vô cùng nguy hiểm và khó lường.
Thị trường năng lượng toàn cầu trong suốt quý 4/2026 sẽ tiếp tục chứng kiến sự giằng co khốc liệt. Một bên là nỗ lực duy trì nguồn cung thực tế mạnh mẽ từ các quốc gia xuất khẩu nhằm tối ưu hóa doanh thu, và bên kia là chi phí bảo hiểm rủi ro địa chính trị neo cao do mạng lưới vũ khí tự động luôn thường trực đe dọa cắt đứt tuyến đường biển huyết mạch này bất cứ lúc nào. Các doanh nghiệp nhập khẩu năng lượng cần chuẩn bị tâm thế cho một chu kỳ biến động giá cả mà ở đó, các yếu tố kỹ thuật và quân sự liên tục đan xen chi phối.